Archivo de la categoría: Banca

Conclusiones del III Congreso Nacional de Crédito al Consumo de ASNEF


Asociación Nacional de Establecimientos Financieros de CréditoEn 2007, el fraude en la financiación del consumo para el sector financiero superó los 232 millones de euros.

La Asociación Nacional de Establecimientos Financieros de Crédito (ASNEF), ha organizado el pasado 24 de abril de 2008, por tercer año consecutivo, el Congreso Nacional de Crédito al Consumo afianzándose como auténtico Foro de debate entre las Entidades Financieras involucradas en el Sector, los actores de la Economía Española (productores, distribuidores y comerciantes), que utilizan el Crédito al Consumo para gestionar sus ventas y los consumidores que se benefician y lo utilizan como una herramienta de acceso cómodo y ágil a determinados bienes y servicios que de otro modo les seria imposible obtener.

En esta III edición del Congreso se desarrollaron temas de vital importancia que centran en este momento la atención de todas las partes interesadas en el mercado del Crédito al Consumo, como: la visión general del Crédito al Consumo y el contexto económico actual, las novedades en la Prevención del Fraude, el Control del Riesgo, los Ficheros de Información de Crédito y la Directiva de Crédito al Consumo.

En esta ocasión ASNEF ha contado con ponentes de primer orden como Dª María José Tarrero, Secretaria General de la TESORERÍA GENERAL DE LA SEGURIDAD SOCIAL, D. Eduardo Perdiguero, Director General del Servicio de Organización y Modernización Judicial (CGPJ); D. Alberto López, Responsable del Instituto Nacional de Tecnologías de la Comunicación (INTECO-CERT), D. Francisco G. Gil, Jefe de Grupo en el Departamento de Inspección III del BANCO DE ESPAÑA, D. Leonardo Martínez, Director General de EQUIFAX IBÉRICA, D. José Ramón Devesa, Responsable de Eurojus de la COMISIÓN EUROPEA (Representación España) y D. Antonio Chausa, Jefe de Servicio de Normativa del INSTITUTO NACIONAL DE CONSUMO, entre otros.

La apertura y clausura del acto fueron realizadas por el Presidente de ASNEF, D. Pedro Guijarro y por el Director General de Regulación del BANCO de ESPAÑA, D. José María Roldán, respectivamente.

1º RESULTADOS ASNEF 2007 del CRÉDITO AL CONSUMO.

En el transcurso de este Congreso, ASNEF ha facilitado los RESULTADOS DE 2007 de sus entidades en los que la Inversión Nueva de las Operaciones de Crédito al Consumo de bienes duraderos fue de 36.758,2 millones de euros, lo que representó un incremento del 13,1 por ciento respecto a estas mismas fechas de 2006.

De esta cifra 22.518,4 millones de euros correspondieron al Sector de Consumo (+14,7%) y 14.239,8 millones de euros al Sector de Automoción (+ 10,69%).

Tras el análisis de estos resultados, ASNEF ha puesto de manifiesto que este año el Crédito al Consumo -como en ejercicios anteriores- ha crecido con tasas superiores a los dos dígitos, siendo los resultados de 2007 no solo mejores de lo esperado sino superiores a los de 2006. Se calcula, además, que el 37% de las ventas de bienes y servicios de consumo son objeto de financiación, bien directamente al cliente bien al proveedor, incluso en el sector de Automoción este porcentaje puede llegar a alcanzar el 80 por ciento.

Efectuado el desglose por sectores, ASNEF ha informado -con respecto al Sector de Consumo- que el crecimiento de estas operaciones ha sido motivado por el fuerte incremento de los Préstamos Personales, el uso de los sistemas de Crédito Revolving asociados a las Tarjetas de Crédito y a la financiación de Bienes de Consumo, como se observa en el siguiente desglose:

• Total Consumo 22.518,4 millones de euros (+14,77%)

  • Tarjetas Revolving – 13.968,0 millones € (+ 14,18%) 
  • Bienes de Consumo – 5.270,6 millones € (+ 13,74%)
  • Préstamos Personales – 3.279,8 millones € (+ 19,12%)

Por lo que se refiere al Sector de Automoción las cifras, a pesar de todos los pronósticos efectuados por otros indicadores, superaron las registradas en 2006 (+5,66) y el detalle es el que sigue

• Total Automoción 14.239,8 millones de euros: (+ 10,69%)
– Turismos Nuevos:
12.113,8 millones € (+ 10%)
   A particulares: 10.583,9 millones € (+ 8,24%)
   De negocio: 1.529,9 millones € (+23,97%) 
– Turismos Usados: 1.599 millones € (+ 13,68%)
   A particulares: 1.493,9 millones € (+13,21%)
   De negocio: 105,1 millones € (+20,78%)
– Vehículos Comerciales: 361,8 millones € (+7,1%)
– Otros Vehículos: 165,2 millones € (+ 54,3%)

En cuanto al número total de Contratos realizados durante 2007 fue de 8.795.178
• 7.797.452 correspondieron a Consumo con un importe medio de 2.890 €
• 997.726 correspondieron a Automoción con un importe medio de 14.270 €

Por Comunidades Autónomas Andalucía con 7.674,2 millones de euros ocupa el primer lugar en Inversión Nueva en financiación, seguida de Madrid (6.061,4 millones de euros), Cataluña (6.006 millones de euros) y Valencia (4.399,7 millones de euros).

En cuanto a la Inversión Viva del Crédito al Consumo -operaciones en curso a 31 de diciembre de 2007, independientemente de la fecha de su inicio- y según los datos facilitados por ASNEF la cifra alcanzada en este periodo fue de 39.419,9 millones de euros: 13.714 millones de euros correspondieron a la Financiación de Consumo y 25.705,9 millones de euros a la Financiación de Automoción.

A pesar de estos resultados, desde la Asociación se indica que la Inversión se ha ido moderando y habrá que esperar a los primeros resultados de 2008 para ver si se registra el cambio de tendencia que ya otros sectores están empezando a percibir.

2ª.- ASNEF RECURRE EL NUEVO REGLAMENTO DE PROTECCIÓN DE DATOS DE CARÁCTER PERSONAL

Por otra parte, y en el marco de este III Congreso ASNEF ha hecho pública la Interposición formal de un Recurso de Impugnación contra el nuevo Reglamento de Protección de Datos de Carácter Personal ya que de aplicarse, tendría consecuencias negativas para los Ficheros de Solvencia Patrimonial y Crédito (los incorrectamente llamados “registros de morosos”), en lo referente a la información en ellos contenida.

Tal como está en la actualidad este Reglamento posibilitaría el aumento de la picaresca y la exclusión en los ficheros de los morosos “profesionales”.

Desde este Foro ASNEF ha recordado que los Ficheros de Solvencia Patrimonial -de uno de los cuales es titular- son herramientas muy útiles para que las Entidades de Crédito puedan medir adecuadamente el riesgo que asumen en las operaciones de crédito que realizan. Por tanto, si la información que contienen está debilitada por desaparición de datos, el riesgo de dichas entidades se incrementa poniéndose en peligro la estabilidad del Sistema Financiero, máxime en épocas de crisis como la actual.

Asimismo ASNEF ha hecho llegar al BANCO DE ESPAÑA su preocupación al respecto.

3º.- DATOS DE FRAUDE de 2007

Según los datos facilitados por ASNEF el fraude en la Financiación del Consumo para el conjunto del Sector Financiero en 2007 fue:

1. Fraude Soportado : 232,3 millones de euros

2. Fraude Evitado*: 827,2 millones de euros

(* Operaciones fraudulentas que por haberse detectado antes de formalizarse no han supuesto pérdida económica para las entidades).

Crédito Vivo de los hogares en 2007: 103.375 millones de euros.

1. El Fraude Soportado sobre el total del Crédito Vivo de los hogares supuso el 0’22% (86% de este porcentaje correspondió al fraude en Automoción y el 14% restante al resto del Consumo).

2. El Fraude Evitado sobre el total del Crédito Vivo de los hogares supuso el 0’80 % (72 % de este porcentaje correspondió al fraude en Automoción y el 28 % al resto del Consumo).

Todo ello supone que el fraude en la Financiación del Consumo en su conjunto (Soportado y Evitado), representa ya un 1’02% sobre el Riesgo Vivo de los hogares españoles en el año 2007. En el año 2006 representó el 0’51%, lo que indica su progresivo aumento. Pero como los resultados estadísticos se han extrapolado al conjunto del Sector Financiero -a partir de una muestra de entidades comprometidas en su prevención y que por lo tanto están poniendo los medios para su control desde hace años-, resulta verosímil que el porcentaje del fraude para todo el Sector haya superado realmente ese 1’02% en decremento equivalente del porcentaje en morosidad.

Durante los últimos años -así lo indicó ASNEF en 2006-, el fraude en la Financiación al Consumo muestra una tendencia alcista y comparado con la morosidad cada año los porcentajes respectivos tienden a acercarse.

Una de las causas de este acercamiento es la ya denunciada en años anteriores: el progresivo incremento de la criminalidad organizada para la que el fraude financiero es rentable e implica poco riesgo en relación con los resultados que se obtienen.

El “modus operandi” que más se utiliza para defraudar en la Financiación al Consumo, sigue siendo el de la falsedad en la identidad, (identidades falsas, identidades usurpadas y acceso a contraseñas personales).

Este problema ha producido una concienciación creciente en las entidades financieras y un deseo de atajar este tipo de situaciones que terminan sirviendo para que los defraudadores realicen todo tipo de actos delictivos tales como: solicitudes fraudulentas de financiaciones al consumo, aperturas de cuentas bancarias falsas, obtención de tarjetas de crédito con datos de identidad suplantados, acceso a servicios prefinanciados como la telefonía, gas, electricidad y agua, el acceso fraudulento a la banca “on line” mediante contraseñas personales conseguidas de forma fraudulenta, fraudes en el comercio electrónico, etc.

Por ello, las Entidades Financieras siguen haciendo un gran esfuerzo por segregar el fraude de la morosidad, potenciando no solo instrumentos de análisis de riesgos sino también otros especializados específicamente en la prevención del fraude, lo que les está permitiendo reaccionar operativamente mucho antes. Además este trabajo de discriminación selectiva de riesgos resulta muy importante para el cumplimiento de las recomendaciones de Basilea II sobre riesgos.

4ª.- SERVICIO DE PREVENCIÓN DEL FRAUDE DE ASNEF

• Servicios en funcionamiento
• Proyectos iniciados en 2007

Durante el pasado ejercicio ASNEF ha potenciado su Servicio de Prevención del Fraude que presidido por D. Miguel Ángel Fernández Rancaño, Jefe de Seguridad del Grupo La Caixa- integra a todas las entidades pertenecientes a la Asociación que están involucradas directamente en la modernización del sector financiero en esta materia.

Ya en 2006 ASNEF informó del esfuerzo realizado junto a EQUIFAX para poner en funcionamiento dos ficheros, que en 2007 ya son una realidad operativa utilizada cada vez por más entidades:

• Fichero VERAZ-PERSUS , en el que de manera gratuita los Ciudadanos que lo deseen pueden autoincluirse con el fin de preservar su identidad en las operaciones financieras y comerciales. Esta medida de prevención resulta especialmente aconsejable en los casos de pérdidas o sustracciones de los documentos de identidad.
Es un Fichero de utilidad pública, y así lo ha reconocido la propia Administración al firmarse -29 de octubre de 2007- un Protocolo de Colaboración para el ofrecimiento conjunto a los ciudadanos de este Fichero entre la Secretaría de Estado de Seguridad y ASNEF.

• Fichero VERAZ-FODI , basado en la reciprocidad, al que las entidades ceden los datos procedentes de aquellas operaciones o solicitudes de las mismas, en las que se detectan datos que resultan inciertos (incongruentes) tras las correspondientes verificaciones.

Estos dos Ficheros están basados en el Consentimiento Previo de los usuarios y son la mejor manera de contribuir a la prevención del fraude ya que la mayoría de las personas que acceden a la financiación de bienes y servicios lo hacen con datos verdaderos y sin intención de defraudar.

1.- Servicios en funcionamiento

Entre los proyectos puestos en funcionamiento destacan:

  • SERVICIO PARA LA RECOGIDA Y GESTIÓN DEL CONSENTIMIENTO: ASNEF en colaboración con su Socio Tecnológico EQUIFAX ha creado este Servicio que facilitará a las entidades la obtención del Consentimiento en los Puntos de Venta y permitirá a éstas comprobar la existencia de este Consentimiento antes de acceder a la información existente en los Ficheros de Prevención del Fraude.
  • OBSERVATORIO DE LA FALSIFICACIÓN DOCUMENTAL que posibilitará una formación permanente del personal de las entidades financieras en la falsificación de documentos públicos y privados y las dotará de un Servicio de Consultoría en documentación.

    Con este objetivo, ASNEF ha firmado -26 de febrero de 2008- un Protocolo de Colaboración con la empresa SIGNE, S.A., Impresores de Seguridad, para el ofrecimiento conjunto del Observatorio a todo el Sector, lo que permitirá a la Asociación estar en primera línea de la innovación tecnológica en documentación de seguridad.

  • CONVENIO DE COLABORACIÓN CON LA TESORERIA GENERAL DE LA SEGURIDAD SOCIAL – 6 de marzo de 2008- que posibilitará verificar los datos de solvencia que presentan los Ciudadanos contra las bases de datos de la Seguridad Social, siempre que se tenga su Consentimiento, a efectos de la prevención del blanqueo de capitales.

2.- Proyectos iniciados en 2007

• Se está ultimando la firma de un Convenio de Colaboración con el Consejo General del Poder Judicial que permitirá a los Jueces acceder al Fichero VERAZ-PERSUS y VERAZ-SOCIEDADES a través del Punto Neutro Judicial, así como tener un buzón de correo para la cumplimentación rápida de los oficios judiciales relacionados con la información existente en los restantes ficheros de prevención del fraude y morosidad.

• ASNEF está desarrollando junto al Instituto Nacional de Tecnologías de la Comunicación un Proyecto de Prevención del Fraude a través de Internet, denominado Servicio para las Evidencias Electrónicas Financieras (SEVEF), que será un Fichero -con todas las garantías de seguridad y confidencialidad- en INTECO (Instituto Nacional de Tecnologías de la Comunicación), con los rastros informáticos que dejan los ataques de la delincuencia informática contra el sector financiero que opera a través de Internet y contra los usuarios de nuestros servicios “on line”.

Este Fichero, además de ayudar a la Administración en el conocimiento de la criminalidad informática que ataca al Sector Financiero, será un nuevo instrumento que incremente la seguridad de empresas y clientes y facilitará el trabajo de investigación policial y judicial contra la criminalidad organizada en Internet.

Todo lo expuesto evidencia el liderazgo de ASNEF en la lucha contra el fraude en el sector financiero, que se ha convertido en el punto de referencia a imitar en otro ámbito de la economía española.

La prevención del fraude es sin duda un objetivo primordial que beneficia tanto a las entidades de crédito, como al consumidor que ve como el acceso al crédito al consumo es cada vez más seguro, eficiente y competitivo.

Creada en 1957 La Asociación Nacional de Establecimientos Financieros de Crédito (ASNEF), es la organización que representa a las entidades de dedicadas a la financiación en España.
ASNEF sirve de enlace entre las entidades de crédito especializadas, las Administraciones Públicas, otras asociaciones profesionales españolas y europeas y los usuarios de los productos financieros, facilitando a los consumidores, profesionales y empresarios el acceso a los bienes de consumo y de producción.

ASNEF agrupa en su seno a 74 entidades asociadas y 228 adheridas. Las entidades asociadas, tanto establecimientos financieros de crédito como bancos especializados, suponen los principales especialistas del mercado español de la financiación del automóvil y del consumo.

Visto en informativos.net
Caixa Galicia acepta contratos electrónicos con el DNI electrónico


Ayer tuve la ocasión de colaborar con Caixa Galicia en el lanzanmiento una nueva forma de contratación electrónica, pienera entre las entidades financieras y que fue presentada en rueda de prensa en La Coruña.

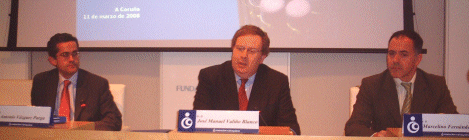
Rueda de Prensa - Caixa Galicia - José Valiño, Marcelino Fernández, Antonio Vázquez de Parga

En virtud de este desarrollo, las personas que deseen abrir una cuenta Caixa-Galicia-On podrán utilizar su DNI electrónico (DNIe) y otros certificados reconocidos para firmar el contrato por Internet. Todo desde la comodidad de su casa y sin tener que desplazarse a las oficinas de la caja de ahorros o al buzón de correos.  

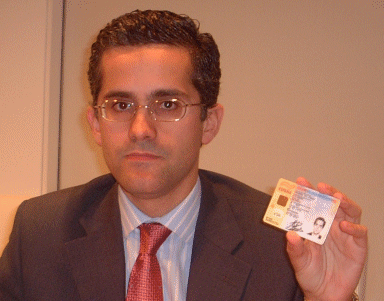
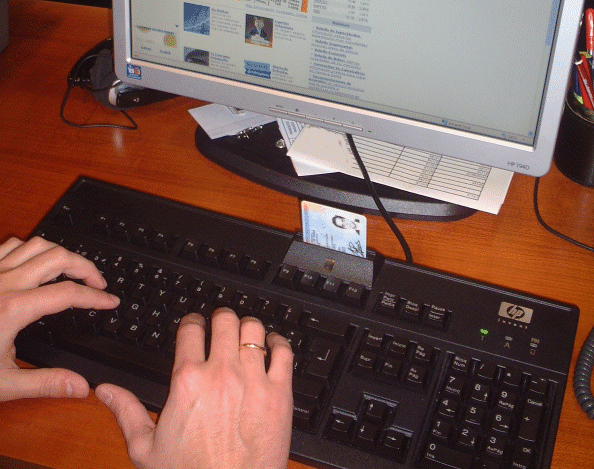
El nuevo DNIe incluye un chip que contiene dos certificados, uno de autenticación y otro de firma. Algunos bancos y cajas, entre los que se encuentra Caixa Galicia ya han utilizado el certificado de autenticación para identificar a sus clientes cuando acceden a su página web. Caixa Galicia es la primera entidad que habilita el uso del certificado de firma electrónica y posibilita así la contratación de servicios financieros 100% online.  

Este anuncio se produce en el marco de los procesos de innovación que Caixa Galicia ha impulsado desde hace unos años. 

En Mayo de 2002, Caixa Galicia lanza su Oficina por Internet, On Caixa Galicia, con el fin de satisfacer la creciente demanda por parte de los clientes del uso de nuevos canales para la contratación de productos y servicios financieros.
 
Con esta iniciativa, Caixa Galicia marcaba distancias respecto al sector de cajas de ahorro por su mayor y más avanzado uso de las nuevas tecnologías y canales en su actividad comercial.

En ese momento, el proceso de contratación online era doble: por un lado, estaban los clientes de Banca Electrónica de la Caja gallega, que podía contratar productos financieros de manera online, utilizando sus claves como firma de los contratos; y por otro lado, los nuevos clientes, que por motivos de seguridad, debían identificarse a través de un sistema de correspondencia convencional.

Desde el año 2002, el avance tecnológico ha sido constante, y Caixa Galicia ha liderado diferentes iniciativas relacionadas con las mejoras de la autenticación de clientes en los servicios web, con el uso de la telefonía móvil o la funcionalidad disponible en los cajeros automáticos. De hecho, el DNI Electrónico ya se utiliza en Caixa Galicia como sistema de autenticación para acceder a su servicio de Banca Electrónica, Caixa Activa, a través de la página web de la entidad. 

El servicio que hoy se anuncia, reconoce el derecho de los ciudadanos a utilizar el DNI electrónico en sus transacciones telemáticas, y por ello se enmarca en un conjunto de iniciativas legislativas que se han producido durante el año 2007, que afectan a las entidades financieras y a otros sectores, y que se han tenido en cuenta de forma pionera al desarrollar el proyecto:

  • Ley 11/2007, de 22 de junio, de acceso electrónico de los ciudadanos a los Servicios Públicos.
  • Ley 22/2007, de 11 de julio, sobre comercialización a distancia de servicios financieros destinados a los consumidores.
  • Ley 56/2007, de 28 de diciembre, de Medidas de Impulso de la Sociedad de la Información.

El gobierno ha invertido más de 315 millones de euros en el despliegue del DNI electrónico. Próximamente se completará el despliegue de equipamiento en las comisarias de expedición del DNI y ya no será posible conseguir el antiguo DNI al ir a renovar.

En Marzo de 2008 se superará la barrera de los 3 millones de DNIe emitidos y a un ritmo de 20.000 unidades expedidas cada dia,  se estima que 2008 finalizará con más de 6 millones de documentos.

El DNIe va a ser un instrumento de capital importancia en la modernización de las relaciones entre ciudadanos, empresas y administraciones públicas. Muy pronto será habitual utilizarlo para la contratación de todo tipo de servicios por Internet, desde abrir una cuenta bancaria a contratar una hipoteca, pasando por la contratación del seguro del coche o el ADSL.

A la vista de esta tendencia,Caixa Galicia estima para que este año 2008, el 5% de los nuevos contratos de las modalidades de cuenta on-line se perfeccionarán mediante firma electrónica, y que en el año 2009 este sistema se extenderá al 20% de los contratos.

Antonio Vázquez de Parga

Según Antonio Vázquez de Parga, Director de Estrategia Digital de Caixa Galicia: «El DNI electrónico puede suponer una auténtica revolución para el sector bancario. Posibilita nuevos servicios y vías de comunicación. La adaptación de cajeros al nuevo DNIe y la firma electrónica de contratos forman parte de  una ambiciosa estrategia de modernización de Caixa Galicia enfocada a ofrecer servicios más cómodos, ágiles y seguros a nuestros clientes.»

Firma electrónica con el DNI electrónico

Para la prestación de este servicio Caixa Galicia ha llegado a un acuerdo con «Tractis«, una plataforma de contratación electrónica integrada con autoridades de certificación a nivel internacional y que permite la generación, almacenamiento y preservación de evidencias electrónicas con plena validez legal. Para mi es una doble satisfacción como consultor, por un lado por los matices técnicos y legales tenidos en cuenta por Caixa Galicia en el proyecto, y por otro por los considerados en la plataforma Tractis.

En la actualidad, la Oficina Virtual de la entidad gallega cuenta con más de 36.000 clientes y ya supera los 800 millones de euros de volumen de negocio, por lo que se consolida como una entidad de referencia en el sector online.

Cómo saber si un billete es falso


Aunque las medidas de seguridad que adoptan los bancos emisores hacen cada vez más difícil la vida a los falsificadores de billetes, sigue siendo conveniente tener cierta idea de como comprobar que los billetes son auténticos.

Y puesto que se han dado casos de que el billete falso se lo han colado a una persona en una entidad bancaria, conviene hacer la comprobación mientras estamos ante la caja.

Los casos conocidos de billetes falsos entregados por la entidad bancaria son de fuera de España y parece poco probable que pueda suceder en nuestro país, donde hay gran rigor en la comprobación de los billetes al recibirlos, y bastantes medidas automatizadas, pero mejor no arriesgarse.

Las recomendaciones que siguen se han obtenido de AccuBanker.

El  flagelo de la falsificación de billetes es tan viejo como nuestra civilización. Hay pruebas que ya, desde los tiempos anteriores a  Cristo en la Grecia dominada por los romanos, se fabricaban monedas falsas. Esta afirmación no es una parábola ni un mito, es una realidad, y para probarlo, allá en el Museo Smithsonian de Washington, DC, están los troqueles helénicos en exhibición.

Aunque fueron las monedas las primeras en ser falsificadas, y aún lo siguen siendo en gran cantidad, son los billetes los más falsificados.

Primero es necesario comprender que la falsificación no es un arte uniforme. Hay tantas calidades de falsificaciones como falsificadores, y sus recursos varían enormemente. Desde el joven aficionado que falsifica en la privacidad de su habitación usando su ordenador, escaner e impresora de alta resolución, hasta un gobierno de un país enemigo de otro que use todos sus grandes recursos, como equipos industriales y expertos en artes gráficas para boicotear la economía del país a quien se agrede. Muchas veces es una agresión en el campo económico como hizo Hitler contra la Libra Esterlina durante la Segunda Guerra Mundial. Bombardeaba a Londres, día y noche, y le imprimía con gran calidad su divisa monetaria.

El Departamento del Tesoro de los EE.UU., lal igual que la mayoría de los Bancos Centrales emisores del mundo, están protegiendo los billetes con múltiples medidas de seguridad. El conocer estas medidas, facilita la labor de determinar si el billete que le están dando, es verdadero o falso.

Características de seguridad más comunes en los billetes modernos:

El papel moneda es normalmente hecho con 75% de algodón y 25% lino. Su textura y color es muy diferente al papel regular, que está hecho mayormente de pulpa de madera con un contenido alto de almidón. Al analizarlo, tóquelo, sienta la textura y estrújelo. El papel regular se rompe fácilmente y el papel moneda, no. Al estirar el billete con impulsos secos produce un sonido especial, agudo y metálico, propio del papel moneda. Verifique si tiene las fibrillas de colores y están esparcidas e incrustadas en el billete o solamente impresas.

Calidad de la Impresión

Los procesos de impresión de los billetes son altamente sofisticados. La impresión es siempre clara, con líneas bien definidas y detalles finos de impresión impecable. La cara y los ojos de los retratos son de gran definición. Es importante analizar visualmente la integridad del billete y la calidad de la impresión. Usando una lupa de un aumento mayor a 5x, cerciórese que las líneas que forman los decorados del billete sean continuas y los detalles claros. Los billetes verdaderos no deben tener errores de impresión; los falsos casi siempre los tienen.

En el caso de los dólares americanos y en casi todos los billetes del mundo, se usan áreas impresas con el sistema de alto relieve “Intaglio,” lo que produce unas texturas de relieve en la tinta, y es fácilmente detectada con sólo tocar la superficie frontal de los billetes. Notará la tinta gruesa y a relieve. Generalmente los falsificadores no poseen esta costosísima tecnología de impresión.

Microimpresión

A causa de su pequeñez los textos impresos a escala micrométrica son difíciles de reproducir. Esta técnica es usada ampliamente como medida de protección de los billetes evitando que sean reproducidos por máquinas fotocopiadoras. Las letras son demasiado pequeñas, y al igual que las líneas finas, son difíciles de reproducir. Es importante usar un lente de aumento, y verificar que todas las microimpresiones y líneas finas paralelas o en redes que contenga el billete analizado, sean sólidas y no interrumpidas.

Hilo de seguridad

Asegúrese que la cinta de poliéster incrustada en el billete corra en sentido vertical y en ella aparezcan los textos pertinentes, como en el caso de los dólares americanos de $50 en que se lee “USA 50.” El hilo emite un fulgor fluorescente bajo luz ultravioleta en el caso de los billetes de EE.UU. Los colores del hilo de seguridad de los dólares de EE.UU. son: $5 en azul, $10 en naranja, $20 en verde, $50 en amarillo, y $100 en rojo.

Retrato

Como imagen de gran calidad se distingue y es bien definida. Por ejemplo, en los dólares de EE.UU. del 1996 en adelante, tienen un retrato más grande con más detalles, facilitando su reconocimiento y dificultando su falsificación. Esta es una manera sencilla para que el público distinga el nuevo diseño del viejo. El retrato se ha movido del centro para dejar más espacio para las marcas de agua y los hilos de seguridad en cada denominación.

Ayuda visual

Los grandes caracteres que se imprimen en los billletes modernos tanto al frente como en el reverso facilitan su lectura a las personas con impedimentos visuales.

Marca de Agua

La marca de agua es parte integral del papel en sí, y normalmente es idéntica al retrato o motivo principal del billete. Sostenga el billete a contraluz, busque y examine la calidad de la marca de agua. Ella puede verse en ambos lados del billete.

Es importante notar que la marca de agua no se debe distinguir si el billete no está a contraluz.

Tinta que cambia de color “OVI”

Observe el número impreso en “OVI.” Cuando se inclina el billete hacia arriba o hacia abajo, la tinta cambia de color. Este tipo de tinta, ópticamente variable, es cada día más usada en la fabricación de billetes.

Tintas magnéticas

Son muchos los países que usan cargas magnéticas en áreas específicas de los billetes para su mayor protección: EE.UU., Europa, Gran Bretaña, Brasil, Rusia y muchos otros países. Frotar esas áreas cargadas con un detector con cabezal magnético y una alarma sónica o lumínica, le indicará la presencia o no del magnetismo.

Marcas Fluorescentes

Colocando los billets bajo una luz ultravioleta se podrá ver el fulgor del hilo de seguridad, fibrillas de colores, escudos de armas, denominaciones númericas y otras marcas. Este es uno de los sistemas más usados en el mundo para proteger al usuario contra falsificaciones.

Marcas reactivas a la luz infraroja

Esta es una de las medidas más seguras y más difíciles de imitar. Al exponer el billete a la cámara con iluminación infraroja, en la pantalla del monitor aparecerán marcas secretas como código de barras, como es el caso del dorso de los dólares con denominaciones de $5, $10, y $20 del 1996 en adelante y los de $50 y $100 impresos a partir del 1999. En los Euros se desaparece la mitad de la figura lateral al frente del billete y sólo aparece la denominación númerica en la esquina derecha del dorso del billete. Cada país usa distintas marcaciones secretas. Solamente compare la figura en la pantalla del billete sospechoso con uno que sepa es bueno. Esta prueba es rápida (toma menos de un segundo) y altamente segura.

Motivos de Coincidencia

En muchos billetes, por ejemplo, los Euros y Pesos Mexicanos, se usa una figura al frente y otra al dorso. Cuando el billete se observa a trasluz se verá claramente el valor del billete coincidiendo con los valores impresos en otras esquinas del billete.

La perfección en la posición de estas marcas en los billetes requiere técnicas sofisticadas que dificultan el trabajo a los falsificadores.

Marcas y Cintas Iridiscentes

Al mover el billete en diferentes ángulos estas marcas reflejarán los distintos tonos y colores que se han impreso con dicho propósito, dificultando de esta manera la falsificación y ayudando al portador en la verificación del billete.

Marcas Tangibles

Estas marcas que se usan como ayuda a los invidentes son una medida de seguridad, pues con sólo palpar las áreas con estos puntos a relieve, podemos saber en su ausencia si el billete es sospechoso de ser falso. Los dólares canadienses y otras divisas usan esta técnica.

Plumón detector químico

Este plumón utiliza una substancia reactiva al almidón que contiene el papel regular. Si la marca se obscurece el billete es falso. Si la marca se mantiene incolora o de un tono amarillo es que el papel puede ser legítimo.

Hay que ser cuidadoso y usar el plumón químico en conjunto con otras medidas de seguridad, pues existe la técnica de los falsificadores de lavar los billetes y reimprimirlos con mayor valor, en cuyo caso pasaría “la falsificación” la prueba química del plumón.

Holograma

La técnica de holografía láser es de uso relativamente nueva y de gran ayuda para la población, pues al incluir cintas o estampas holográficas en el anverso del billete, se les hace más difícil la falsificación a los delincuentes y más fácil la verificación visual a la población. Con sólo mirar el holograma e inclinar el billete podremos comprobar si es verdadero o falso. Los Euros tienen esta técnica en todas las denominaciones en el papel moneda.

Aunque existen un sin fin de medidas de seguridad hemos cubierto las características y medidas más usadas por lo bancos emisores de monedas y billetes del mundo. Es importante conocer las características de los billetes que uno recibe para poder verificar que son de curso legal y no billetes falsos.

El uso de equipos e instrumentos, como lupas de alto poder de ampliación, como cuenta hilos, detectores de carga magnéticas, plumón químico, visores luminosos para ver marcas de agua, luz ultravioleta y detectores infrarojos, son altamente recomendados. Pues solamente con estos instrumentos podemos saber si el billete examinado contiene los elementos de seguridad que los protegen y cerciorarnos que es verdadero. ¡Protéjase, que no le den “gato por liebre!”

En el web del Banco de España puede ver más información sobre la seguridad de los billetes europeos.

EMV e ISO/IEC 14443 (Paypass)


EMV - Co SmartCard SpecEsta semana acaba el período de comentarios de EMV Contactless Specifications for Payment Systems.
«EMV» es un acrónimo que hace referencia a las especificaciones emitidas por EMVCo, LLC para definir el funcionamiento de las tarjetas de pago basadas en tarjeta inteligente. Los proveedores señalizan como  «EMV Approved» a sus productos que han superado las pruebas de homologación en base al cumplimiento de estas especificaciones.

Europay International, MasterCard International y Visa International crearon EMVCo, LLC ( «EMVCo») en febrero de 1999 para gestionar, mantener y mejorar las especificaciones EMV para los sistemas de pago conforme los avances tecnológicos y la implantación de de programas de tarjetas chip adquirían protagonismo. Estas especificaciones se habían desarrollado previamente a partir del esfuerzo de las entidades promotoras, dando lugar a las especificaciones EMV’96.

El objetivo de EMVCo es garantizar que un único proceso de homologación de los terminales y de las tarjetas permita la interoperabilidad cruzada. Los Fundadores, Europay, MasterCard y Visa, poseían cada una un tercio de  EMVCo, LLC. Dado que MasterCard se fusionó con Europay pasó a poseer dos tercios  de EMVCo LLC. Con la incorporación de JCB en 2005 se reequilibraron las participaciones.

EMVCo se rije por una Junta de Directores con la igualdad de representación de cada una de las asociaciones de pago. Todas su decisiones relativas a  actividades y acciones requieren el voto unánime de los miembros, es decir, el consenso total.

EMVCo ha desarrollado durante más de diez años las especificaciones que definen los  requisitos para garantizar la interoperabilidad entre las tarjetas con chip y los terminales que las manejan a nivel mundial, independientemente del fabricante, la institución financiera, o el lugar en el que se utiliza la tarjeta.

La última versión de Las especificaciones, EMV 2000 versión 4.1, se publicó en junio de 2004 e incluye las Common CORE Definitions

Y desde octubre de 2007  se desarrolla el proceso de publicación de las normas destinadas a la gestión de la interfaz sin contactos de las tarjetas con chip EMV, con las normas de entrada, y de marco de referencia (EMV Contactless Specifications for Payment Systems – Entry Point Specification – V1.0
 y EMV Contactless Specifications for Payment Systems – Framework for Contactless Evolution – V1.0). Y con las normas de PayPass: EMV Contactless Communication Protocol Specification v2.0 y PayPass – ISO/IEC 14443 Implementation Specification – V1.1 (Proximity Integrated Circuit Cards – PICCs y Proximity Coupling Devices PCDs)

Las Especificaciones EMV se basan en la actual serie ISO 7816 de normas para tarjetas de circuito integrado con contactos.

Las normas ISO 7816 fueron desarrolladas por un grupo interinstitucional de la industria y, por lo tanto contienen opciones aplicables solamente a determinados sectores 

Entre las actividades de EMVCo están las de apoyo a actividades de normalización contribuyendo activamente al proceso de redacción de las normas ISO, a fin de garantizar la plena compatibilidad entre las normas ISO y de los derivados de las especificaciones EMV

Las Especificaciones contienen las opciones  de las normas ISO 7816 relevantes para el sector financiero.

CIT estrena Blog


El CIT (Congreso Internacional de Tarjetas) ha superado las 10 ediciones y llega este año redefiniendo su vocación «El evento ibérico de Smart Cards, Identificación y Medios de Pago«. Se celebra desde el 1 al 3 de Abril de 2008 en el Palacio Municipal de Congresos (Campo de las Naciones, Avda. Capital de España Madrid, s/n. 28042 Madrid)

La XI edición, CIT’2008, se consolida como punto de encuentro del sector bancario en los aspectos más tecnológicos, y con la incorporación de otros sectores, como el del transporte, en los que se usan también las diferentes clases de tarjetas de plástico.

Y ahora con una nueva iniciativa: el Blog del CIT 2.0 .  Un espacio abierto a la información y el debate en un nueva dimensión abierta a la interactividad. CIT 2.0. pretende recoger los comentarios acerca de las novedades del sector así como la opiniones y/o sugerencias en torno al propio evento.

A ver si nos vemos por allí. Yo estaré presidiendo la jornada del dia 3, en el track de Identidad Digital y dando algunas ideas para el despliegue del DNI electrónico en las entidades financieras.

Y el dia 2 estaré en la Zona Expo CIT con un Workshop sobre PCI-DSS que espero que os parezca interesante.

José Antonio Lozano dirigirá el Centro de Observación del Delito Económico (CODE)


José Antonio Lozano se ha incorporado recientemente al SEPFRA, Servicio de Prevención del Fraude, para dirigir el Centro de Observación del Delito Económico.  

Con anterioridad a su incorporación, era Teniente de la Guardia Civil y dirigía una Sección de Investigación del Grupo de Delitos Telemáticos de la Unidad Central Operativa de Policía Judicial

El SEPFRA, liderado por el Centro de Cooperación Interbancaria (CCI) y Experian como socio tecnológico del proyecto, constituye una iniciativa del sector bancario para luchar contra el fraude, y en especial contra todas aquellas prácticas que implican la utilización de identidades robadas o falseadas en la obtención de productos crediticios o de financiación.

Dentro de los distintos elementos que constituyen este proyecto, el Centro de Observación del Delito Económico (CODE) se responsabilizará de aunar y coordinar los esfuerzos de las distintas entidades adheridas al Servicio y actuar como portavoz de éstas en los casos de actuaciones conjuntas.

Figuran también entre las funciones del CODE, la generación de inteligencia sobre fraude, el análisis de los datos generados por el propio SEPFRA y el desarrollo de contactos y acuerdos con cuerpos policiales e instituciones públicas y privadas involucradas en la lucha contra el fraude.

Antes de su incorporación a este proyecto, José Antonio Lozano era Teniente de la Guardia Civil, y, desde 1996, dirigía una Sección de Investigación del Grupo de Delitos Telemáticos de la Unidad Central Operativa de Policía Judicial, por lo que cuenta con una amplia experiencia en investigación de todo tipo de fraudes, robos de identidad y estafas, tanto a nivel nacional como internacional.

La Caixa, Bankinter y Caja Navarra los más persuasivos de Internet en banca


Un informe sobre la persuasividad (no creo que haga falta inventarse el palabro «persuabilidad») de la banca en Internet realizado por la consultora «Multiplica» entre cuarenta bancos sitúa a Caja Navarra como la tercera entidad más persuasiva de España.

La entidad se sitúa en el conjunto de los países analizados (España, Estados Unidos, Reino Unido y Latinoamérica) en la posición decimoctava, con otras entidades españolas bien siuadas en las posiciones decimoprimera y decimotercera («La Caixa» y «Bankinter» respectivamente).

El estudio, realizado durante el mes de septiembre y noviembre de 2007, tiene en cuenta 186 factores de persuabilidad agrupados en ocho categorías: posicionamiento, experiencia de usuario, contenidos de valor añadido, experiencia de información y contratación de producto, presión en la solicitud del producto, consistencia de marca, credibilidad y confianza y atención al cliente.

Su objeto es analizar las variables más relevantes que existen para persuadir a un cliente a iniciar el proceso de banca «on line» o bien contratar un producto a través de Internet.

Según el estudio publicado en Internet, los más persuasivos son los bancos anglosajones, seguidos de los españoles y los latinoamericanos. En los veinte primeros puestos de la clasificación, que encabeza Barclays (Reino Unido), figuran tres entidades bancarias españolas: la Caixa (número 11), Bankinter (13) y Caja Navarra (18).

Este ranking supone que entidades medianas como la CAN o Bankinter se sitúan en vanguardia tecnológica a nivel nacional e internacional y por delante de entidades de tamaño muy superior.

En el caso de la entidad navarra el estudio destaca como su principal diferencia en el mercado su apuesta por la banca cívica, que es precisamente lo que «más valora», lo «más importante» para la entidad.

En este sentido el informe señala que le gusta «el planteamiento de Caja Navarra de banca cívica y cómo lo utilizan para posicionarse y diferenciarse del resto de los bancos: ‘Somos los únicos que te decimos cuánto ganamos contigo y cuánto los proyectos sociales que eliges'».

Además, de la entidad navarra resalta su capacidad de contar mensajes y persuadir al visitante para que se haga cliente y contrate productos y servicios.

El informe recoge también que le ha «sorprendido gratamente Caja Navarra al lograr transmitir un posicionamiento integrado que transciende al objetivo comercial transformándose en un medio de concreción de objetivos sociales».

Entre otras cuestiones el estudio concluye que todavía no está generalizada la comercialización en línea de productos financieros y en este sentido apunta que sólo en el Reino Unido y en Estados Unidos se observan iniciativas que permiten la contratación completa de productos financieros.

Asimismo observa que no todos los bancos articulan selectores o simuladores suficientemente interactivos que inviten a fluir a los usuarios en el proceso, por lo que considera que aun queda tarea por desarrollar a nivel de facilitadores que ayuden a tomar decisión.

Igualmente opina que queda trabajo por hacer en crear contenidos persuasivos que inviten al cliente a analizar productos financieros que quizás no esté todavía considerando.

El estudio refleja también que hay buenos ejemplos del uso del vídeo para vender un determinado producto o servicio, pero al mismo tiempo constata que las llamadas a la acción deber mejorar y ser «más visibles, llamativas y empáticas».

Enrique Goñi, 6 años de gestión de la CAN (Caja de Ahorros de Navarra)


Enrique Goñi es una de las personas que más admiro en relación con la renovación del sector financiero, y me llena de orgullo que de su gestión se beneficie la Caja de Ahorros de Navarra, la entidad fianciera de referencia en mi patria chica (ya sabéis muchos que soy de Pamplona).

El mérito es tanto suyo como del equipo del que se ha rodeado, pero es que es un atributo de los grandes líderes el de saber rodearse de buenos colaboradores.

Enrique Goñi

Así que cuando he leido este artículo de Noticias de Navarra del 2 de enero de 2008 (con el énfasis entendible en un medio regional) no me he resistido a referenciarlo. 

Hace hoy seis años, Caja Navarra cambió de moneda y de director. El 2 de enero de 2002, primer día laborable para el euro, Enrique Goñi Beltrán de Garizurieta fue nombrado máximo responsable de la entidad financiera más grande de Navarra. Su designación, acompañada de un notable ruido político y sin el respaldo de la oposición, abrió una etapa de cambios vertiginosos que han renovado la imagen y el funcionamiento interno de CAN, embarcada en un ambicioso plan de crecimiento y cuya estrategia de diferenciación ha encontrado el respaldo del ciclo económico más boyante de las últimas cuatro décadas.

Pocos dudan de que la Caja es hoy diferente: ha duplicado sus activos, es más eficiente y continúa en expansión. En 2010 tiene previsto alcanzar todas las capitales de provincia españolas, y en los próximos meses sacará a Bolsa una tercera parte de su corporación industrial, con la que alimenta el crecimiento: será la segunda caja que lo haga. Ha renovado prácticamente todas sus oficinas, que ahora se llaman canchas , ha cambiado su identidad gráfica y ha iniciado una internacionalización, todavía tímida. Ha modificado sus órganos de Gobierno y ha lanzado un producto nuevo cada semana. Su equipo directivo, transformado y rejuvenecido, ha creado Viálogos, instrumento de encuentro y relación con las empresas, así como una comunidad de más de 1.000 emprendedores: Eurecan. Pero, sobre todo, ha puesto en marcha una estrategia de diferenciación que cumple sus primeros cuatro años y que ha generado reacciones encontradas. El Tú eliges: tú decides y la Cuenta cívica han sido reconocidos nacional e internacionalmente como buenas prácticas de Responsabilidad Social Corporativa (RSC), pero han chocado, sobre todo en el caso de la primera, con los usos habituales. Todo ello ha sido definido por la entidad como exponente de la «banca cívica, que da derechos a sus clientes». Y esto, advierten, «es sólo el principio».

polémica inicial

Un nombramiento cuestionado

En el principio, sin embargo, fue el ruido. La designación de Enrique Goñi como director, propuesta por una comisión expresamente designada para gestionar el relevo de Lorenzo Riezu, generó una de las más formidables polémicas que se recuerdan alrededor de la entidad de ahorros. Todos los medios encuadraron la decisión como una apuesta personal de Miguel Sanz, y el propio presidente del Gobierno tuvo que salir el 4 de enero a defender el nombramiento, que se encontró con los votos en contra de seis de los 18 miembros del consejo y fue recibido con un notable escepticismo por la plantilla. Ésta hubiese preferido a alguien de la casa y Goñi, llegado a Caja Navarra en 2000 para dirigir la Corporación Industrial, era visto como un agente extraño en una entidad acostumbrada a los relevos naturales. Con un perfil profesional forjado durante más de diez años en las mutuas de seguros, parecía además notablemente joven para el cargo: tenía 40 años en enero de 2002.

«Sólo nos ha movido el interés de dinamizar y dar un impulso definitivo a la Caja», se justificó Miguel Sanz, que señaló que los nuevos tiempos requerían dar cabida a «nuevas iniciativas» y que su objetivo era que la caja saliera «de la situación de impasse» en la que a su juicio se encontraba. «No ha habido politización, pero yo, como presidente, no estoy obligado a que el director sea de dentro, sino a que la Caja sea líder en el mercado y sirva al desarrollo económico y social de Navarra. Para eso no renuncio nunca a buscar a los mejores», explicó entonces Sanz.

Goñi estrenó su cargo el 18 de enero de 2002. Para entonces ya había hecho público su interés en afrontar al frente de la caja «los mayores retos y los proyectos más ambiciosos» y explicó ante el Consejo de Administración que, en las dos semanas que mediaron entre su elección y su toma de posesión, había hablado con «más de 300 trabajadores» para escuchar opiniones y tomar el pulso de la Caja. Dos meses más tarde, completaba su primer organigrama, con tres subdirecciones: Jesús Pejenaute (Comercial); José Luis Serón (Recursos) y Sebastián Larraza (Financiera). Éste último y el secretario general (Javier Arregui) procedían del equipo directivo de Riezu, pero los otros dos encabezaban el cambio. En julio se ponía en marcha la campaña Exígenos , encaminada hacia la mejora continua.

bonanza económica

Tiempo de impulso

Pero, antes de afrontar los grandes cambios, tocaba hacer músculo, incrementar los beneficios y recuperar la eficiencia de la antigua Caja de Ahorros de Navarra, lastrada por la fusión con la Municipal en el último aliento del siglo pasado. Así, 2000 y 2001 habían registrado descensos en los beneficios anuales, que en 2001 se situaron en apenas 50 millones de euros, 22 menos de los contabilizados en 1999. Esta cantidad no fue rebasada hasta 2003, primer año de vigencia del Plan Estratégico 2003-2007, cumplido finalmente con un año de antelación. Y fue a partir de 2005, una vez completadas las prejubilaciones, reformados los órganos de Gobierno y fijado ya buena parte del equipo directivo actual, cuando la Caja pisó definitivamente el acelerador. Así, con el viento de la formidable coyuntura crediticia y económica en las alas, los beneficios se dispararon: 84 millones en 2004, 107 en 2005 y 140 en 2006, con incrementos del 21%, el 17% y el 31%, respectivamente. 2007 se cerrará seguramente con un crecimiento superior al 20%, lo que le permitirá cumplir con los objetivos y, tal vez avanzar algún puesto más en el ranking de beneficios de la CECA: CAN pugna con Cajastur y Caja Murcia por el 12º lugar, por lo que parece afrontar el cambio de ciclo económico con los motores bien engrasados.

«Somos más eficientes y más rentables», suele repetir Enrique Goñi en las sesiones Viálogos con empresas. Los indicadores de la CECA (Confederación Española de Cajas de Ahorros) confirman en términos generales estas afirmaciones y constatan el avance de la entidad, que ha ganado posiciones de modo notable en beneficios (del 19º al 14º lugar entre 2001 y 2006). En tamaño, el crecimiento es más modesto: CAN es la 19ª de volumen de activos, si bien progresa más rápido que alguna de sus competidoras.

diferenciación

La ‘Banca Cívica’, instrumento para competir

«Nos diferenciamos para competir mejor, para generar más riqueza», explicó Enrique Goñi durante la presentación del Plan Estratégico Cantera (2007-2010) el pasado mes de marzo en Madrid. Cantera, algunas de cuyas previsiones ya han sido revisadas al alza, profundiza en lo que CAN denomina Banca Cívica y que tiene en iniciativas como Tú eliges, tú decides su principal exponente. Supone sobre todo un modo de distinguirse de otras entidades financieras por una vía poco habitual, y parte de la base de que si todas los bancos y cajas ofrecen condiciones crediticias y de rentabilidad similares, hay que buscar nuevas vías para aumentar la clientela.

Esta idea ha sido el banderín de enganche de la mayor campaña publicitaria nacional llevada a cabo por CAN, que pudo verse en las pantallas de televisión de toda España en septiembre de 2007: Caja Navarra deja que sus clientes decidan en qué proyectos debe ser empleado el dinero de la obra social. La iniciativa, puesta en marcha hace ya más de tres años, supone que en 2008 se podrá escoger entre más de dos millares de proyectos sociales que han pasado previamente por el filtro del comité de selección de CAN; de hecho, durante el año pasado se repartieron más de 42 millones de euros entre 1.306 iniciativas. Tú eliges ha cambiado asimismo el perfil de la obra social de la Caja, que hasta 2005 destinaba casi un 64% a deporte y cultura. Estos ámbitos supusieron el año pasado poco más de 20% y sus ingresos sólo se han visto compensados por el incremento de la dotación total de la obra social: de 26 millones en 2005 a 42 en 2006. En 2007 se rebasarán seguramente los 50 millones de euros. Discapacidad y asistencia, y Ayuda al Desarrollo, suman ahora el 50% del montante total.

De este modo, los clientes «han decidido apoyar a personas y necesidades frente a la anterior financiación de cosas y actividades», explicó Enrique Goñi a El País en la única entrevista que ha concedido desde que es director. Los responsables de la entidad han tenido que escuchar algunas críticas de quienes consideran que es responsabilidad de CAN financiar actividades tal vez minoritarias, pero de indudable valor. La cultura, que recibió un 20% del dinero de la obra social de 2005, supuso sólo el 5% de los fondos de 2006, y parece haber sido la gran perdedora de este reparto. Tú eliges ha supuesto, asimismo, la movilización de casi medio millón de ciudadanos que elige proyecto, pero también ha obligado a darse a conocer a quien desea recibir financiación. Esto acarrea, según los críticos, que sólo quien posee capacidad para darse a conocer es capaz de recaudar lo que necesita, pero desde CAN se entiende que multitud de pequeños proyectos encuentran ahora un apoyo que antes no tenían.

Crecimiento

600 millones para la expansión de la red comercial

El vigor competitivo de Caja Navarra afrontará una dura prueba durante los próximos años. El proceso de expansión es ambicioso para una caja de tamaño medio (600 millones de inversiones previstas) y deberá prosperar en una coyuntura económica menos boyante que la vivida en los últimos cuatro años. De cumplirse los objetivos, las 437 oficinas previstas para finales de 2008 casi duplicarán las 235 de 2002. Este crecimiento, planteado como una mancha de aceite por aquellos lugares con mayor renta per capita, se ha intensificado en Madrid y Cataluña, alcanzará Levante en 2008 y, sobre todo, ha adentrado a Caja Navarra en el competitivo mercado vasco. La irrupción en la CAV ha resultado sonada, con aperturas en las mejores zonas de las tres capitales, y convertirán a la comunidad vecina en la segunda en número de oficinas, con 78 sucursales a finales de 2008.

El desembarco en la comunidad vecina fue anunciado unos meses antes de que Competencia abriera un expediente sancionador a CAN y a las tres cajas vascas (BBK, Kutxa y Vital) por repartirse el mercado durante años y funcionar «como un cártel». El expediente, culminado finalmente con una multa de 24 millones, seis de ellos para CAN, ha sido recurrido y tiene en cuenta actuaciones mantenidas sobre todo durante los años 90, pero que no fueron rotas definitivamente hasta 2006. Hoy, CAN tiene una presencia muy importante en la Comunidad Autónoma Vasca y sus tres competidoras han abierto sus primeras oficinas en Navarra. Las cuatro cajas han negado con rotundidad la existencia de un pacto para no competir en sus territorios.

En las nuevas ubicaciones, Caja Navarra se da a conocer con un modelo de oficina distinto, escogido entre los cinco más innovadores de Europa. Concebidos como lugares diáfanos, «a los que no se va sólo a hacer negocios», las canchas parecen haber tenido una buena acogida entre el público y según los datos de la propia entidad , captan un 40,9% más de recursos y entran en rentabilidad 12 meses antes que las tradicionales. «Proponen un modelo de relación diferente y de alto valor añadido», explican desde Caja Navarra, que ha renovado ya buena parte de sus oficinas en Navarra.

El negocio exterior, una de las principales carencias de la entidad, también tiene su sitio entre los objetivos de la Caja, que pretende que en 2010 el 5% de su negocio proceda de fuera de España. Algunos pasos se han dado ya en este sentido (acuerdo con Wachovia, compra de un pequeño banco húngaro y apertura de una oficina en Londres) pero aún queda bastante terreno por recorrer en esa dirección.

viálogos y eurecan

Más negocio con empresas

Estos cinco años han modificado también la presencia de CAN en el negocio con empresas. Enrique Goñi explicó a primeros de diciembre en Barcelona que la Caja era en 2001 «algo refractaria» a este tipo de negocio. Este suponía entonces el 19% del total de la inversión crediticia, mientras que en 2007 alcanza ya el 39%. Goñi aprovechó también el encuentro con emprendedores de Barcelona para lanzar un mensaje de tranquilidad acerca del riesgo que corre la entidad. «Sólo un 12% corresponde a empresas inmobiliarias, por lo que somos la caja con menor exposición de España», dijo.

Para apuntalar el crecimiento de esta vertiente del negocio, Caja Navarra puso en marcha en 2002 Viálogos, instrumento de relación con las empresas al que se han asociado cajas de ahorros de tamaño medio de toda España. Eurecan, comunidad de emprendedores, vio la luz hace sólo dos años, y es la apuesta de la Caja para captar nuevos clientes de empresa. Entre financiación y participación directa ligada a beneficios, ha significado un desembolso de 70 millones de euros y ha fortalecido la presencia de la Caja en regiones como Cataluña. La concesión de un premio de 90.000 euros al mejor proyecto europeo es la última apuesta de la entidad.

Corporación crece y sale a Bolsa

Corporación Caja Navarra ha ido creciendo de tamaño en los últimos tiempos y en los próximos meses oficializará su salida a Bolsa. Constituida en 2000, contó con Enrique Goñi como responsable de su puesta en marcha, y su valor actual ronda los 1.200 millones de euros, con unas plusavalías de unos 800 millones. Su cartera se ha revalorizado a un ritmo del 30% al año desde 2005 y ha sido un apoyo fundamental para apoyar la expansión de la entidad. Desde su nacimiento, ha analizado unos 700 proyectos, con 71 inversiones confirmadas por valor de 698,7 millones de euros, 400 de ellos entre los ejercicios de 2005 y 2006. Las 30 desinversiones realizadas han supuesto un importe de 517,3 millones de euros. Corporación ha arrojado asimismo unos beneficios crecientes, que han pasado de 6,8 millones de euros en 2003, a 62,4 en 2006. Posee inversiones en sectores como el agroalimentario, en capital riesgo, en empresas de concesiones, en el sector de la construcción, o el energético. El Grupo Caja Navarra ha tenido asimismo una presencia mayoritaria en obras públicas del calibre de la Autovía del Camino (48%) o los regadíos del Canal de Navarra (35%). >j.a.m.

Con el despliegue del DNI electrónico el uso de la firma electrónica se extiende en las entidades financieras


Inza en AlbaliaGracias a Comunicación Empresarial por la referencia a Albalia Interactiva.

Desde la publicación de la Ley 59/2003, el sector de la firma electrónica ha recibido un gran impulso que se ha traducido en cientos de trámites en entidades públicas o de gestiones en empresas privadas que no requieren personación. El DNI electrónico se está desplegando desde el año 2006 a un ritmo que a finales de 2007 supondrá casi dos millones de unidades expedidas. En la actualidad está concluyendo el despliegue en las Comunidades de Catalunya y Castilla-La Mancha.

Esta infraestructura tecnológica en manos de los ciudadanos representa una gran oportunidad para desplegar servicios de atención presencial y a distancia que utilicen documentos electrónicos y que se firmen electrónicamente con el nuevo DNI-e. Muchas entidades financieras ya lo han detectado y están desplegando servicios de banca electrónica por Internet que permiten hacer uso del DNI-e para la identificación del usuario, aminorando los riesgos de ataques informáticos como los denominados “phishing” y “pharming”.

“No se trata solamente de comprobar la identidad electrónica”, indica Santi Casas, Director General de la Delegación de Catalunya de Albalia Interactiva, “sino de que ésta permanece vigente y no se ha revocado como consecuencia del robo o de la pérdida del DNI. Por ello la verificación de la firma electrónica requiere servicios adicionales como el denominado “Timestamping” que permite tener certeza del momento del uso de la firma o el denominado “de Validación”, que permite saber que el certificado no estaba revocado en ese momento”.

Albalia Interactiva desarrolla desde el año 2004 servicios de asesoramiento en la adopción del DNI-e en las entidades financieras, en aspectos legales, técnicos y operativos, que van desde el rediseño de las oficinas hasta la revisión de contratos, incluyendo las adaptaciones técnicas necesarias.

Para facilitar la adaptación de los sistemas de las entidades, Albalia Interactiva ha desarrollado una plataforma de funciones de seguridad denominado “Backtrust”, la columna vertebral (denominada en inglés “backbone”) de los servicios de seguridad y confianza electrónicos. “Es un conjunto de funciones basadas en diferentes estándares que facilita la puesta en marcha de los sistemas tecnológicos con plenas garantías” señala Santi Casas.

La facturación electrónica es otro de los ámbitos en los que están entrando las entidades financieras. Con una normativa que se ha desarrollado intensamente en España desde el año 2002, es posible incluir la opción de “facturación por terceros” en los servicios de banca electrónica de empresas, dotando de posibilidades adicionales de financiación a las empresas y facilitando la emisión y recepción de facturas electrónicas.

Por otro lado, el desarrollo de la normativa de facturación electrónica permite que los receptores de facturas en papel puedan digitalizarlas de forma que la versión digital toma el carácter de original y el documento en papel se puede destruir. “Suelo hacer referencia a todas las novedades que van apareciendo en firma electrónica y facturación electrónica en mi blog” señala Inza. Este blog está accesible en la dirección http://blog.inza.com y recoge de manera informal noticias y novedades del mundo de la seguridad, los medios de pago y la certificación. Es el contrapunto de la página web oficial de la empresa http://www.albalia.com con abundante información legal y con la posibilidad de descargar gratuitamente algunas herramientas sencillas de firma electrónica.

Julián Inza está orgulloso de que muchas empresas han aprendido qué es la factura electrónica con Albalia. “Además hemos escrito un librito sobre la ‘Factura Electrónica’ editado por Asimelec y por Red.es, disponible de forma impresa y en PDF por Internet del que se han realizado más de 100.000 descargas”.
No cabe duda de que la firma electrónica está abriendo muchas posibilidades en el ámbito de las entidades financieras, de los particulares y de las empresas, y de que en España se van dando los pasos para aprovechar sus ventajas.

_______________________________________________________________
Albalia Interactiva

Albalia Interactiva es una entidad especializada en firma electrónica en el sector financiero que ha asesorado a entidades como Caja Madrid, Caixa Galicia, Unicaja o Eurobits. Recientemente ha inaugurado su delegación en Barcelona desde la que atiende a algunos organismos autonómicos, compañías aéreas y otros clientes.

IBAN – Código Internacional de Cuenta Bancaria


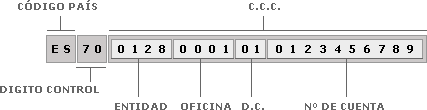
El International Bank Account Number (o IBAN) o Código Internacional de Cuenta Bancaria es una serie de caracteres alfanuméricos que identifican una cuenta determinada en una entidad financiera en cualquier lugar del mundo. A cada cuenta le corresponde un único IBAN y a través del IBAN se identifica el país, la entidad, la oficina y la cuenta. Se trata de un estándar (EBS204) del Comité Europeo de Estándares Bancarios, que a su vez cumple con el estándar ISO 13616.

El objetivo del IBAN es facilitar el tratamiento automático de pagos y cobros transfronterizos. El estándar asegura la transmisión correcta de los datos y reduce las posibilidades de intervención manual. Por tanto contribuye a evitar los costes y las demoras asociadas a la transmisión incorrecta o insuficiente de los datos relativos a las cuentas bancarias.

El IBAN consta de un máximo de 34 caracteres alfanuméricos. Los dos primeros son de carácter alfabético e identifican el país. Los dos siguientes son dígitos de control y son el elemento validador de la totalidad del IBAN. Los restantes son el número de cuenta, que en la mayoría de los casos identifica además la entidad y la oficina.

En el caso español primero están los cuatro primeros, formados por los elementos explicados en el párrafo anterior, y luego se sigue con los 20 caracteres numéricos actuales del Código Cuenta Cliente (es decir, consta de un total de 24 caracteres). Dicho cuatro nuevos caracteres corresponden:

  • Los dos primeros al país (ES para España).
  • Los dos siguientes, a los dígitos de control IBAN.

Ejemplos: comparativa entre el código cuenta cliente (CCC) y código IBAN de una misma cuenta.

  • Código Cuenta Cliente (C.C.C.): 2077 0024 0031 0257 5766
  • Código IBAN: IBAN ES76 2077 0024 0031 0257 5766 (formato papel).
  • Código IBAN: ES7620770024003102575766 (formato electrónico).

IBAN - International Bank Account Number

Bankinter ofrece un servicio de cálculo de IBAN