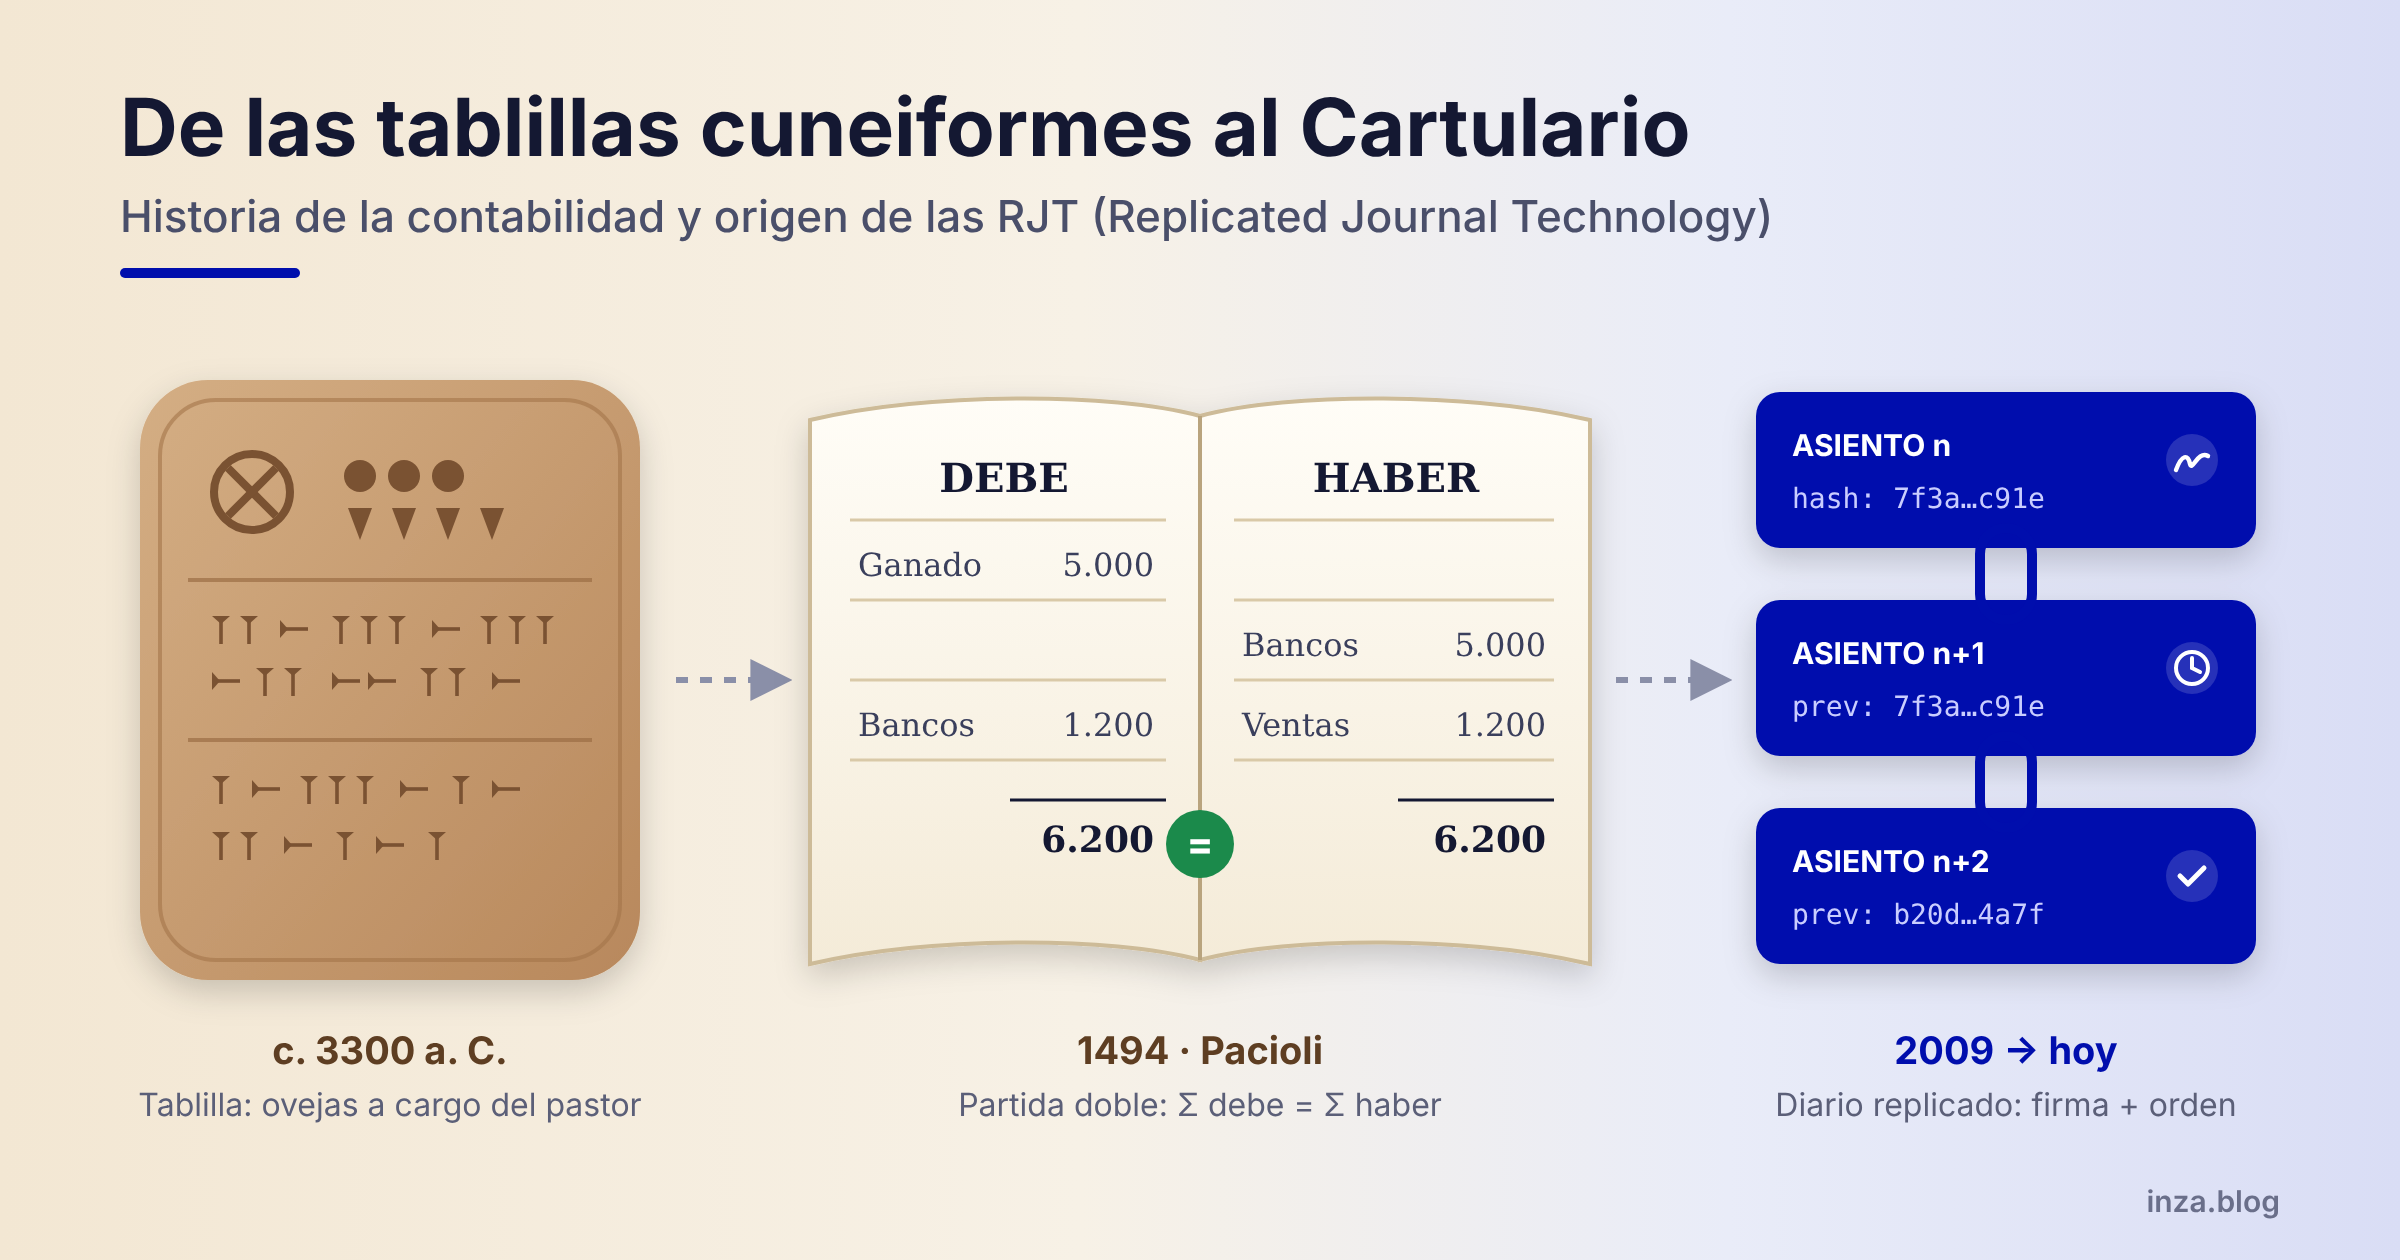
Llevamos más de cinco mil años intentando resolver el mismo problema: dejar constancia fiable de quién tiene qué, quién debe qué y en qué orden ocurrieron las cosas. Las tablillas de arcilla de Mesopotamia, los libros de los mercaderes venecianos, las tarjetas de pago y lo que hoy llamamos blockchain son respuestas sucesivas a esa necesidad.
En este artículo recorro esa historia para defender una idea que ya he planteado otras veces: quien sabe un poco de contabilidad entiende enseguida que lo que estas tecnologías replican es un libro diario (journal), no un libro mayor (ledger). Y que buena parte de lo que se atribuye a blockchain puede conseguirse combinando firma electrónica y un registro fehaciente, también en un servidor centralizado.
Fichas, bullas y tablillas: contar ovejas en arcilla
La escritura nació, en buena medida, para llevar las cuentas. Según la tesis de la arqueóloga Denise Schmandt-Besserat, desde el VIII milenio a. C. se usaban en Oriente Próximo pequeñas fichas de arcilla (tokens) de distintas formas: cada forma representaba un tipo de bien (una oveja, una medida de grano, una jarra de aceite) y cada ficha, una unidad.
Hacia el 3500 a. C. aparece una innovación notable: las fichas de una operación se guardaban dentro de una bulla, una esfera hueca de arcilla que se sellaba. Para saber qué contenía sin romperla, se imprimían las fichas en su superficie antes de cerrarla. Era ya un mecanismo de integridad: el contenido sellado podía cotejarse con su «resumen» exterior, y cualquier manipulación exigía romper el sello.
Con el tiempo sobraron las fichas y bastaron las marcas: así surgieron las tablillas protocuneiformes de Uruk (hacia 3300-3000 a. C.), de contenido mayoritariamente administrativo. Un pastor que recibía un rebaño del templo quedaba anotado con el número de ovejas, cabras y corderos a su cargo, y después se le exigía cuenta de las crías, la lana y las bajas. En la época de Ur III (hacia 2100-2000 a. C.), el gran centro ganadero de Puzrish-Dagan (Drehem) dejó decenas de miles de tablillas con entradas y salidas diarias de animales, con su fecha y el funcionario responsable.
Ahí están ya los ingredientes que reaparecerán en toda esta historia: un asiento por cada hecho, una fecha, un responsable, un sello que impide la alteración y un archivo que conserva la prueba.
De Roma a Venecia: los precursores de la partida doble
Durante siglos la contabilidad fue de partida simple: una lista de cobros y pagos, o de deudas a favor y en contra. Los romanos distinguían ya entre los apuntes provisionales del día (adversaria) y el libro definitivo de ingresos y gastos (codex accepti et expensi). Es un primer esbozo de la separación entre lo que se anota cronológicamente y lo que se ordena para su consulta.
El salto llega con el comercio italiano de la Baja Edad Media. Ayudaron dos cosas: la difusión de los números indoarábigos, impulsada por el Liber Abaci de Fibonacci (1202), y unas sociedades mercantiles con socios, corresponsales y crédito a distancia. Llevar las cuentas con números romanos era penoso; sumar columnas con cifras posicionales, no.
Los primeros rastros de doble anotación aparecen en la Toscana y en Liguria:
- Florencia: las cuentas de la compañía de Rinieri Fini y sus hermanos (1296) ya registran cada operación en dos lados.
- Provenza: los libros de la compañía Farolfi (1299-1300), florentina, muestran un sistema muy completo.
- Génova: los libros de los massari (tesoreros) del Comune de 1340 se consideran el primer ejemplo plenamente desarrollado de partida doble.
Venecia perfeccionó el método y le dio nombre: alla veneziana. Los libros de los hermanos Soranzo (1406-1434) ya presentan la tríada de borrador, diario y mayor que luego se describirá por escrito. En 1458 el mercader ragusino Benedetto Cotrugli explicó la partida doble en Della mercatura e del mercante perfetto, aunque su obra no se imprimió hasta 1573. El método estaba en uso; faltaba un libro impreso que lo enseñase.
Luca Pacioli y la formalización (1494)
Ese libro llegó en 1494. El fraile franciscano y matemático Luca Pacioli, amigo de Leonardo da Vinci, publicó en Venecia la Summa de arithmetica, geometria, proportioni et proportionalità, impresa por Paganino Paganini. Uno de sus tratados, Particularis de computis et scripturis, describe el método veneciano con detalle práctico.
Pacioli no inventó la partida doble, pero la sistematizó y, gracias a la imprenta, la difundió por Europa. Describe tres libros:
- El memorial (memoriale): borrador donde se anota todo tal como ocurre.
- El diario (giornale): los asientos en orden cronológico, ya depurados, con su cargo y su descargo.
- El mayor (quaderno): las mismas partidas reordenadas por cuentas, con un índice alfabético.
Recomienda además cerrar el ejercicio comprobando que la suma de lo cargado coincide con la de lo abonado. Si no coincide, hay un error que buscar.
En España la partida doble llegó pronto a la ley. La Pragmática de Cigales de 1549 obligó a mercaderes y banqueros a llevar sus cuentas en libro de caja con su manual «por debe y ha de haber». El primer tratado en castellano fue el Libro de caxa y manual de cuentas de mercaderes de Bartolomé Salvador de Solórzano (1590).
El principio de la partida doble: una suma de comprobación de cinco siglos
La regla es sencilla: todo hecho económico se anota dos veces, en el debe de una o varias cuentas y en el haber de otras, por el mismo importe. No hay deudor sin acreedor: lo que entra en una cuenta sale de otra.
Si un ganadero compra 100 ovejas a 50 € cada una y paga por transferencia, el asiento es este:
| N.º | Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|---|
| 1 | 3 de marzo | Ganado (activo) | 5.000 | |
| 1 | 3 de marzo | Bancos (activo) | 5.000 |
Como cada asiento cuadra, la suma de todos los cargos del ejercicio debe ser igual a la de todos los abonos. Si no lo es, hay un error de suma, de transcripción o de traspaso. Esa igualdad es un control de integridad incorporado al propio método: no hace falta otra fuente para saber que algo falla.
Es el mismo principio que siglos después usará la informática: añadir redundancia calculada para detectar alteraciones. Son de la misma familia la prueba del nueve (ya conocida por los maestros de ábaco), los dígitos de control de los números de cuenta (el IBAN usa un módulo 97), las sumas de paridad y los CRC (Cyclic Redundancy Check), propuestos por W. Wesley Peterson en 1961 para detectar errores de transmisión.
También comparten limitaciones. El cuadre contable no detecta un asiento omitido entero, un importe erróneo anotado igual en ambos lados ni errores que se compensan. Un CRC detecta errores accidentales, pero cualquiera puede recalcularlo tras modificar los datos. Contra la manipulación intencionada hacen falta otras herramientas: funciones hash criptográficas, sellos de tiempo y firma electrónica. A ellas llegaremos.
Libro diario, libro mayor y los estados que se derivan de ellos
Conviene fijar bien esta distinción, porque es la clave del resto del artículo:
- El libro diario (journal) registra los asientos en orden cronológico, numerados y fechados, tal como suceden. Es la fuente primaria. Un asiento ya anotado no se borra: si hay un error, se corrige con un contraasiento posterior.
- El libro mayor (ledger) reordena esas mismas partidas por cuentas (Caja, Bancos, Clientes, Ganado…), normalmente en forma de «cuentas en T» con su debe y su haber. Se obtiene «pasando» los asientos del diario. No añade información: es una vista derivada que permite conocer el saldo de cada cuenta.
El legislador español lo tiene claro. El Código de Comercio (arts. 25 a 28) exige una contabilidad ordenada que permita «un seguimiento cronológico de todas sus operaciones» y obliga a llevar el libro diario y el de inventarios y cuentas anuales, que se legalizan en el Registro Mercantil. El mayor no es obligatorio: siempre puede reconstruirse desde el diario. Lo que tiene valor probatorio es el orden cronológico.
A partir del diario y del mayor se elaboran los estados contables:
| Estado | Qué muestra | Para qué sirve |
|---|---|---|
| Balance de comprobación de sumas y saldos | Sumas del debe y del haber, y saldo, de cada cuenta | Verificar que cargos y abonos cuadran antes del cierre |
| Balance (de situación) | Activo, pasivo y patrimonio neto en una fecha | Saber qué se tiene y qué se debe: activo = pasivo + patrimonio neto |
| Cuenta de pérdidas y ganancias | Ingresos y gastos del ejercicio | Conocer el resultado (beneficio o pérdida) |
| Estado de flujos de efectivo | Cobros y pagos por actividades de explotación, inversión y financiación | Entender la liquidez, que no coincide con el resultado |
La informática no cambió el método, pero sí su manejo. VisiCalc (1979), de Dan Bricklin y Bob Frankston, llevó a la pantalla la hoja de cálculo cuadriculada de los contables. Después llegaron Lotus 1-2-3 (1983) y Excel (1985). Con ellas se popularizaron las previsiones de tesorería y los modelos de flujos de caja, que permiten simular escenarios antes de que ocurran.
Antes de 2009: del cheque al Hashcash
Si la contabilidad resolvió cómo anotar el valor, los medios de pago intentaron resolver cómo moverlo sin mover monedas. Antes de que apareciera Bitcoin, el siglo XX ya había probado casi todas las piezas:
- Tarjetas de pago. Diners Club lanzó en 1950 la primera tarjeta de uso general. Le siguieron BankAmericard (1958), germen de Visa, y Master Charge (1966), luego Mastercard. Detrás de cada pago hay un apunte en los libros del emisor y del adquirente, conciliados por la red.
- Transferencias. Las redes interbancarias sustituyeron el envío físico de órdenes. SWIFT se fundó en 1973 y empezó a operar en 1977. En Europa, la transferencia SEPA arrancó en 2008.
- Adeudos (domiciliaciones). El acreedor inicia el cobro con autorización previa del deudor, que conserva el derecho a devolverlo. Los adeudos directos SEPA llegaron en noviembre de 2009.
- Dinero electrónico criptográfico. David Chaum propuso en 1982 las firmas ciegas para pagos no rastreables y fundó DigiCash en 1989. Le siguieron e-gold (1996), b-money de Wei Dai (1998) y bit gold de Nick Szabo.
- Sellado de tiempo encadenado. Stuart Haber y W. Scott Stornetta publicaron en 1991 cómo encadenar documentos mediante hash para que no pudieran antedatarse. Tres de las ocho referencias del artículo de Bitcoin son suyas.
En España también hubo precursores. En 2002, con el impulso del Ministerio de Ciencia y Tecnología, se desarrolló el proyecto PISTA – FIRMA – Títulos cambiarios electrónicos, en el que participé desde FESTE, donde era director general, junto a Banc Sabadell y Roca Junyent, entre otros. Su objetivo era gestionar letras de cambio desmaterializadas y endosables. Para ello combinaba firma electrónica, una entidad de timbrado y una Fuente de Verdad centralizada que impedía que un mismo título se endosara o cobrara dos veces. A eso lo llamábamos «unicidad de fin»: es el mismo problema que Bitcoin resolvería después con el nombre de «doble gasto». Lo conté en «Antecedentes de Blockchain en España».
La pieza más curiosa nació contra el correo basura. En 1992 Cynthia Dwork y Moni Naor propusieron «cobrar» a cada remitente un pequeño esfuerzo de cálculo. En 1997 Adam Back presentó Hashcash: para enviar un correo había que encontrar un valor cuyo hash empezase por un número determinado de ceros. Costaba una fracción de segundo a un remitente legítimo, pero hacía carísimo enviar millones de mensajes. Hal Finney lo reutilizó en 2004 en sus Reusable Proofs of Work.
Satoshi Nakamoto convirtió esa «prueba de trabajo» en el mecanismo para decidir quién añade el siguiente bloque. El artículo de Bitcoin se publicó el 31 de octubre de 2008 y el bloque génesis se minó el 3 de enero de 2009. Casi nada era nuevo: lo nuevo fue la combinación.
¿DLT o RJT? Lo que se replica es un diario
A estas tecnologías se las llamó pronto DLT (Distributed Ledger Technology), y así las nombra la normativa europea. El Reglamento eIDAS 2 regula en su artículo 45 terdecies los registros electrónicos cualificados. La traducción oficial al español habla de libros mayores electrónicos, y así se titula también el Reglamento de Ejecución (UE) 2025/2531, que fija sus normas de referencia. Expliqué ese marco en la entrada sobre la conservación cualificada y los servicios cualificados con orden cronológico (qDLT).
Con la contabilidad en la mano, el nombre chirría. Una cadena de bloques es una sucesión de asientos en orden cronológico, cada uno enlazado con el anterior mediante su hash, que no se borran y solo se corrigen con anotaciones posteriores. Eso es exactamente un libro diario. El «mayor» (los saldos de cada dirección, el conjunto de salidas no gastadas de Bitcoin o el estado de un contrato inteligente) no se transmite: cada nodo lo calcula recorriendo el diario, igual que un contable pasa los asientos a las cuentas.
Por eso propuse hace años hablar de RJT (Replicated Journal Technology), como expliqué en «RJT – Replicated Journal Technologies. Cómo llamar a Blockchain» y en «No es DLT: es RJT, o mejor, simplemente Blockchain» (2019). Las dos palabras importan:
- Journal (diario), porque lo que se conserva y se protege es el orden cronológico de los hechos, que es lo que tiene valor probatorio.
- Replicated (replicado), mejor que «distribuido», porque cada nodo tiene una copia completa e idéntica. No hay fragmentos repartidos, sino réplicas que deben coincidir.
En aquel artículo de 2019 señalé que «DLT» solo encaja con los usos que registran valores contabilizables y deja fuera piezas esenciales como la firma electrónica. Concluí entonces que, para nombrar el conjunto, lo más práctico era seguir diciendo simplemente blockchain. Hoy no lo tengo tan claro: sigue faltando un término que agrupe la firma electrónica y el registro donde residen la autenticidad y la historia de los documentos, sin atarlo a una cadena de bloques. Más abajo propongo uno.
Seguiré usando DLT y «libro mayor electrónico» cuando me refiera a la norma, porque son sus términos oficiales. Pero quien haya llevado alguna vez un diario y un mayor entenderá por qué RJT describe mejor lo que hace la tecnología.
Blockchain son dos técnicas que van juntas
Si se quita el ruido, bajo la etiqueta blockchain hay dos técnicas que se necesitan mutuamente.
1. La firma electrónica. Cada transacción va firmada con la clave privada de quien la ordena (en Bitcoin, con ECDSA sobre la curva secp256k1). La firma acredita quién autoriza el movimiento y garantiza que el contenido no se ha alterado. Es la misma función que cumple la firma del comerciante en su libro, o la del otorgante ante notario.
2. Una fuente de verdad. Firmar no basta: hay que saber qué operación vale cuando dos se contradicen (el «doble gasto», o la «unicidad de fin» de PISTA) y en qué orden ocurrieron las cosas. Hace falta un registro único y ordenado que todos acepten como referencia.
Los notarios resolvieron este segundo problema hace mucho con el protocolo notarial. El notario conserva el documento matriz (la escritura original firmada), lo incorpora a su protocolo en orden cronológico y con numeración correlativa, y entrega copias a los interesados. La copia hace fe porque puede cotejarse con la matriz, que no sale de la notaría. Si dos copias discrepan, manda la matriz.
Una cadena de bloques hace lo mismo sin una notaría: el mecanismo de consenso (la prueba de trabajo, en Bitcoin) decide cuál es la «matriz» que todos los nodos replican. Ese consenso es caro y lento precisamente porque sustituye a un tercero de confianza que no existe.
Cuando ese tercero sí existe, como un prestador cualificado de servicios de confianza supervisado, la fuente de verdad puede mantenerse en un servidor centralizado. Se combinan firmas y sellos electrónicos, sellos de tiempo y encadenamiento de hash, y se obtienen las mismas garantías de integridad y orden con mucho menos coste. He tratado su aplicación a la Justicia en Judiciary Blockchain, por ejemplo en «eIDAS 2.0: el reconocimiento europeo de los registros electrónicos con orden cronológico» y en «Unicidad de fin en el documento electrónico».
Una propuesta: SJT, Signed Journal Technology
Si lo esencial son esas dos piezas, el nombre debería decirlas. Propongo SJT (Signed Journal Technology, tecnología de diario de asientos firmados): un diario que conserva la historia de los hechos en orden cronológico y actúa como fuente de verdad, y una firma electrónica que acredita la autenticidad e integridad de cada asiento: lo firma su autor, y el operador lo sella en el tiempo y lo encadena con los anteriores. El término no exige bloques, ni réplicas, ni un mecanismo de consenso concreto.
Con él, los términos dejan de competir y se ordenan:
- SJT: firma electrónica + diario que actúa como fuente de verdad.
- SJT centralizada: un prestador de confianza mantiene la fuente de verdad. Es el caso de PISTA en 2002 o del Cartulario hoy.
- SJT replicada, que es lo que he llamado RJT: la fuente de verdad se decide por consenso entre nodos con copias idénticas.
- Blockchain: una RJT concreta, que agrupa los asientos en bloques encadenados por hash.
En un texto jurídico, el equivalente en español podría ser diario fehaciente, que recoge a la vez la autenticidad, el orden y el valor probatorio.
Un diario fehaciente en un servidor centralizado: el Cartulario de EADTrust
En la Edad Media, monasterios, catedrales y concejos copiaban en un cartulario los privilegios, donaciones y títulos de propiedad que acreditaban sus derechos. Era su libro de la verdad. En EADTrust tomamos ese nombre para un servicio que aplica las ideas de este artículo sin necesidad de una cadena de bloques pública.
El Cartulario trata el archivo como un registro, no como un simple depósito de ficheros. Anota la titularidad de cada documento, su estado y sus relaciones con otros. Lo diseñamos hace años partiendo de las premisas de la gestión de valores mediante anotaciones en cuenta, con tres funcionalidades en mente:
- Transferibilidad (endosabilidad): registrar el cambio de titular de un derecho documentado, como ya se hacía con los títulos cambiarios endosables del proyecto PISTA.
- Obliterabilidad (cancelabilidad): dejar constancia de que un derecho se ha consumido o cancelado, para que no pueda usarse dos veces.
- Completitud: mantener unidos el documento, sus anexos y sus versiones.
Cada solicitud de archivo recibe un sello de tiempo con precisión de 1 milisegundo, lo que refuerza la garantía del orden cronológico. Es, en términos contables, un libro diario fehaciente: firma electrónica para la autoría e integridad, y una fuente de verdad centralizada, operada por un prestador de servicios de confianza, para el orden y el estado.
Hoy el Cartulario se presta como servicio de confianza no cualificado. El Reglamento de Ejecución (UE) 2025/2531 ya fija las normas de referencia de los libros mayores electrónicos cualificados, tanto centralizados como distribuidos. Podrá presentarse como cualificado cuando supere la correspondiente evaluación de conformidad eIDAS.
Conclusión
De la bulla sellada de Uruk al bloque encadenado por hash hay cinco mil años, pero el problema es el mismo: anotar hechos en orden, impedir que se alteren y poder comprobarlo. La partida doble aportó un control de integridad aritmético. La criptografía aportó la firma y el hash. Y lo que la tecnología replica entre nodos es, ante todo, un diario. Por eso sigo pensando que RJT es mejor nombre que DLT. Y, para el conjunto de firma y diario, propongo SJT: el valor no está en que el registro sea distribuido, sino en que sea un diario firmado y fehaciente.
Si quiere saber más sobre el Cartulario o los servicios de confianza de EADTrust, puede escribir a info@eadtrust.com, llamar al 91 716 05 55 o visitar www.eadtrust.eu.
Artículos relacionados
- No es DLT: es RJT, o mejor, simplemente Blockchain, en inza.blog
- RJT – Replicated Journal Technologies. Cómo llamar a Blockchain, en Blockchaintrust
- De la conservación cualificada de firmas y sellos a los servicios cualificados de archivo con orden cronológico (qDLT), en inza.blog
- Antecedentes de Blockchain en España (proyecto PISTA), en Judiciary Blockchain
- Unicidad de fin en el documento electrónico: firma electrónica, custodia digital y preservación de la eficacia jurídica, en Judiciary Blockchain
- eIDAS 2.0: el reconocimiento europeo de los registros electrónicos con orden cronológico y un nuevo recurso para la Justicia digital, en Judiciary Blockchain
- Cuando la criptografía era un arma: de los 40 bits y el SGC a la criptoagilidad, en inza.blog