
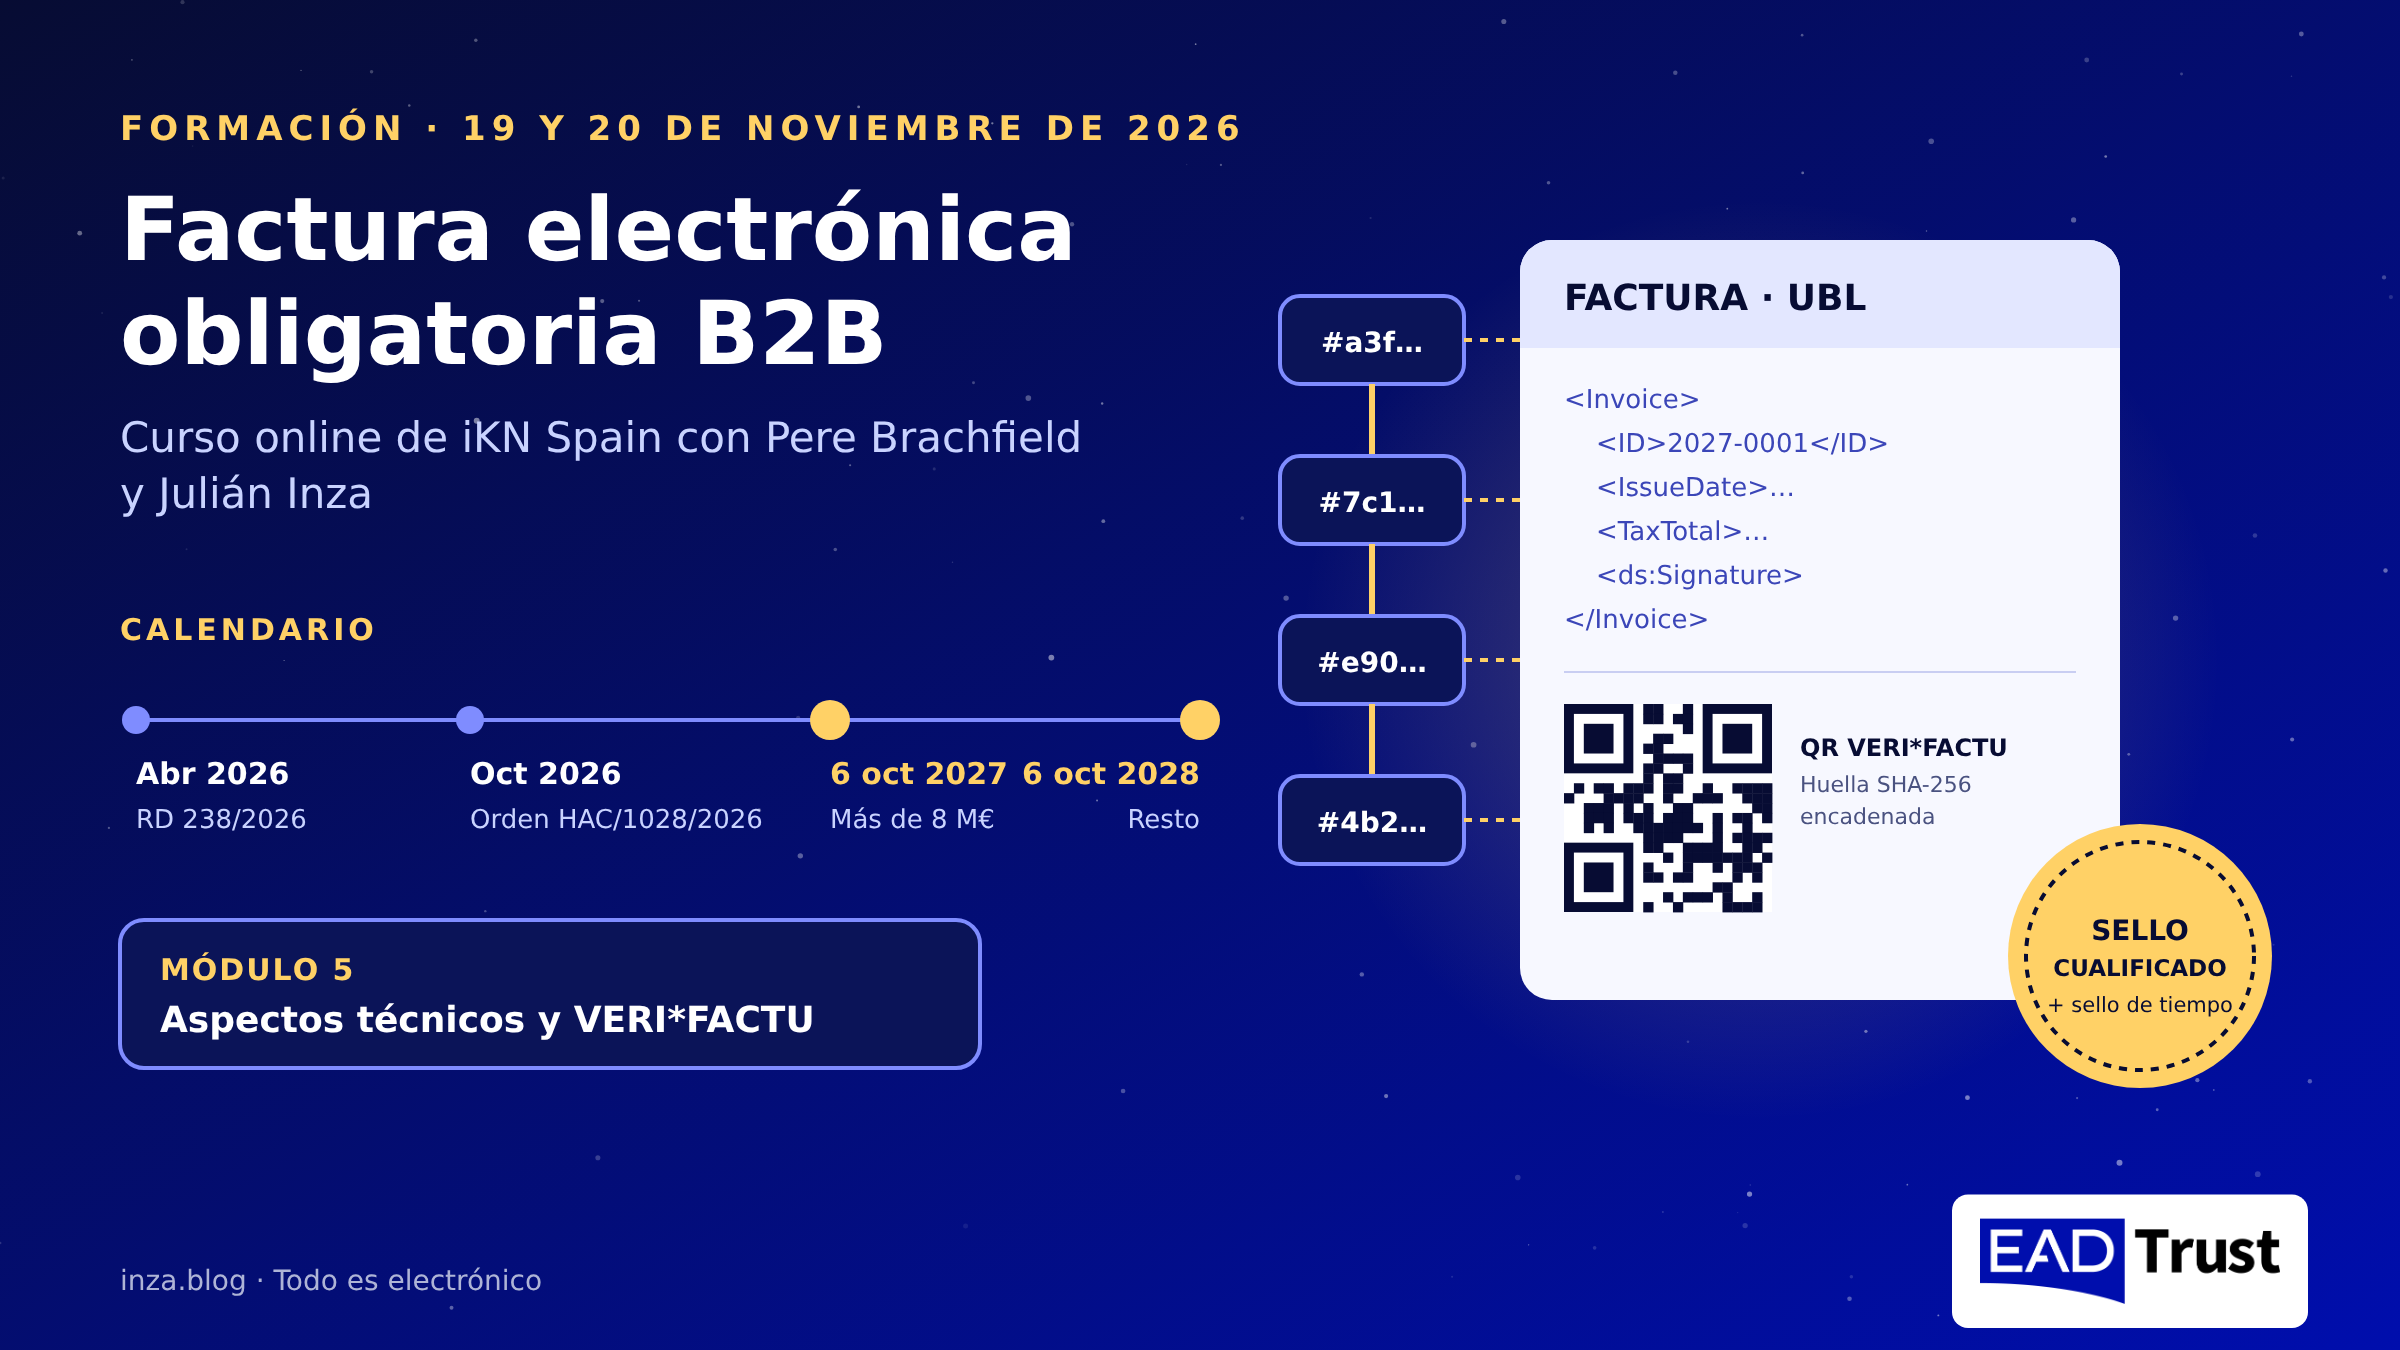
Los próximos 19 y 20 de noviembre impartiré con Pere Brachfield el curso Factura Electrónica obligatoria B2B, organizado por iKN Spain. Son dos mañanas en formato virtual, siete horas en total, pensadas para que las empresas entiendan qué les exige el nuevo marco legal y cómo organizar el proyecto de adaptación.
No es la primera vez: en junio ya anuncié una edición anterior. Desde entonces el marco se ha completado y el contenido se ha actualizado con la Orden de octubre y el nuevo calendario.
El momento no es casual. El Real Decreto 238/2026 ya está en vigor, la Orden HAC/1028/2026, de 2 de octubre, por la que se regula la solución pública de facturación electrónica se publicó el 5 de octubre y con ella ha empezado a correr el plazo: dentro de once meses, las empresas que facturan más de 8 millones de euros tendrán que emitir y recibir sus facturas entre empresas en formato electrónico estructurado. Once meses parecen mucho, pero no lo son cuando hay que revisar procesos, cambiar o adaptar el software, coordinarse con clientes y proveedores y probarlo todo antes de la fecha.
Qué cambia y cuándo
La obligación nace de la Ley 18/2022, de creación y crecimiento de empresas («Ley Crea y Crece»), que incorporó a la Ley 56/2007 la factura electrónica obligatoria entre empresarios y profesionales. Su desarrollo ha llegado en dos pasos:
- El Real Decreto 238/2026, publicado en el BOE el 31 de marzo y en vigor desde el 20 de abril, fija las reglas: formatos admitidos, plataformas de intercambio, interoperabilidad y comunicación del estado de las facturas.
- La Orden HAC/1028/2026, publicada el 5 de octubre y en vigor desde el día 6, regula la solución pública de facturación electrónica de la AEAT y pone en marcha los plazos.
El calendario queda así:
| Fecha | Quién | Qué |
|---|---|---|
| 6 de octubre de 2027 | Empresas con volumen de operaciones superior a 8 millones de euros | Emitir y recibir facturas electrónicas y comunicar su estado |
| 6 de octubre de 2028 | Resto de empresarios y profesionales | Emitir y recibir facturas electrónicas |
| 6 de octubre de 2029 | Personas físicas y entidades en atribución de rentas de hasta 8 millones | Comunicar el estado de las facturas |
Lo importante no es solo el formato. Las facturas tendrán que ajustarse al modelo semántico de la norma europea EN 16931, en alguna de las sintaxis admitidas (UBL, CII, EDIFACT o Facturae), y circular por la solución pública de la AEAT o por plataformas privadas interoperables. Un PDF enviado por correo deja de valer como factura electrónica a estos efectos. Además, el destinatario deberá comunicar en cuatro días si acepta o rechaza la factura y la fecha en que la paga, y esa información llegará a la AEAT. Es la forma que ha elegido el legislador para medir la morosidad comercial.
A todo esto se suma VERI*FACTU, el sistema de registros de facturación inalterables del Real Decreto 1007/2023. Sus fechas vigentes son el 1 de enero de 2027 para las sociedades y el 1 de julio de 2027 para el resto, aunque Hacienda anunció el 5 de octubre su intención de llevarlo a octubre de 2028 para alinearlo con la factura electrónica. A día de hoy ese aplazamiento no se ha publicado en el BOE, así que conviene planificar con las fechas que están en vigor.
El curso
El programa recorre la factura electrónica de lo general a lo concreto, en cinco módulos:
- Fundamentos de la facturación electrónica: qué es, en qué se diferencia de la factura tradicional, qué información debe contener y qué formatos reconoce la UE.
- La normativa estatal y las normas de la UE: las iniciativas europeas VIDA (VAT in the Digital Age) y los requisitos de información digital (DRR), los precedentes en España, la Ley Crea y Crece y el RD 238/2026.
- Aspectos clave del nuevo reglamento: sujetos obligados, excepciones, comunicación del estado de la factura, relación con VERI*FACTU y calendario.
- El sistema estatal de intercambio de facturas: la solución pública de la AEAT, las plataformas privadas autorizadas, la interoperabilidad entre ellas, el Observatorio Estatal de la Morosidad Privada y el listado de infractores.
- Aspectos técnicos de la factura electrónica B2B y VERI*FACTU, que es el módulo que imparto yo.
Pere Brachfield, abogado y consejero delegado de Brachfield Credit & Risk Consultants, autor de más de treinta libros sobre gestión empresarial y de más de 2.000 artículos publicados en 15 países, se ocupa de la parte jurídica y de gestión. Yo me centro en la parte técnica.
El curso está pensado para directores financieros y de administración, responsables de contabilidad, facturación, tesorería y gestión de cobros, asesores fiscales y contables, abogados, directores de sistemas, proveedores de software y gerentes de pymes. Es decir, para quienes tendrán que decidir y ejecutar el proyecto de adaptación en su empresa o en las de sus clientes.
Mi módulo: la parte técnica
La factura electrónica me acompaña desde hace mucho. En ASIMELEC, y después en AMETIC, impulsé su normalización, y en 2010 ASIMELEC publicó mi libro La Factura Electrónica. En OASIS contribuí a definir cómo se firman las facturas en UBL (UBL Digital Signature Profiles 1.0). Hoy, como prestador cualificado de servicios de confianza, en EADTrust vemos a diario la otra cara del problema: cómo garantizar el origen, la integridad y la fecha de un documento electrónico.
El módulo 5 traduce las obligaciones legales a decisiones técnicas:
- Arquitectura de la factura. Qué es una factura estructurada, por qué el modelo semántico EN 16931 es la pieza común de todas las sintaxis admitidas, qué campos son obligatorios y cómo es el ciclo de vida completo: emisión, entrega, aceptación o rechazo y pago.
- Firma, sello y sello de tiempo. La normativa de facturación exige garantizar la autenticidad del origen y la integridad del contenido. La firma electrónica avanzada, o el sello electrónico de la empresa basado en un certificado cualificado, es la forma más directa de hacerlo. Veremos los formatos XAdES, CAdES y PAdES, cuándo conviene cada uno y para qué sirve añadir un sello de tiempo cualificado.
- VERI*FACTU. Qué son los registros de facturación, cómo funciona la huella encadenada (cada registro incluye el hash del anterior, de modo que no se puede alterar uno sin romper la cadena) y cómo el código QR permite al cliente comprobar la factura en la sede de la AEAT.
- Convergencias y divergencias. VERIFACTU registra lo que factura el emisor, sea a empresas o a consumidores; la factura electrónica B2B regula cómo se intercambia el documento entre empresas. Comparten datos, pero no flujos ni calendario, y no afectan a los mismos sujetos: las empresas acogidas al SII quedan fuera de VERIFACTU, pero no de la factura electrónica. Un buen proyecto diseña un solo circuito que cumpla ambas obligaciones.
- Requisitos del software de facturación. Integridad, conservación, legibilidad y trazabilidad de los registros, declaración responsable del fabricante, interfaces de programación con las plataformas y gestión de los estados de la factura.
- Recursos oficiales de la AEAT. Esquemas XSD, documentación de integración y entornos de pruebas, que conviene usar desde el primer día.
- Hoja de ruta del proyecto. Inventario de sistemas y flujos, elección entre la solución pública y una plataforma privada, pruebas con clientes y proveedores y puesta en producción.
Mi objetivo es que quien asista salga sabiendo qué preguntas hacer a su proveedor de software y a su plataforma de intercambio, y con un plan para no llegar con prisas a octubre de 2027.
Datos prácticos
- Fechas: jueves 19 y viernes 20 de noviembre de 2026, de 9:30 a 13:15.
- Formato: virtual y en directo.
- Duración: 7 horas.
- Precio: 899 euros más IVA, con opciones que incluyen cursos online adicionales. La formación es bonificable a través de FUNDAE, y iKN gestiona la bonificación sin coste.
- Certificado: de asistencia, al finalizar el curso.
- Inscripción: en la página del curso, en info@ikn.es o en el 91 700 48 70.
Si tu empresa tiene que dar el paso en 2027 o 2028, este es un buen momento para empezar. Nos vemos en clase.
Otros artículos de este blog
- Más de 20 años impulsando UBL y por fin se adopta en España para la Factura Electrónica obligatoria (julio de 2026)
- Formación sobre los aspectos técnicos de la Factura Electrónica obligatoria B2B (junio de 2026)
- Ya tenemos el proyecto de la Orden Ministerial que regulará la solución pública de facturación electrónica (abril de 2026)
- Veri-factu, SII, factura electrónica y regímenes forales: este es el mapa para no perderse (abril de 2026)
- La Factura Electrónica ya es casi obligatoria en España tras el Real Decreto 238/2026 (abril de 2026)
- Modificación de plazos de obligatoriedad de adopción de Veri*Factu (diciembre de 2025)
- Jornada «Facturación, información tributaria y morosidad» organizada por AMETIC (octubre de 2025)
- Ya se cumple «la excepción comunitaria a los artículos 218 y 232» de la Directiva del IVA que habilita la obligatoriedad de la factura electrónica (abril de 2025)
- Nuevo cambio regulatorio para impulsar la facturación electrónica (diciembre de 2024)
- Hashes encadenados en la Orden HAC/1177/2024 (diciembre de 2024)
- Sistemas VERI*FACTU (febrero de 2022)
- Resumen sobre la Factura Electrónica (abril de 2010)
- Cómo implementar el registro de jornada digital obligatorio con hashes encadenados y sellos de tiempo cualificados (septiembre de 2026)

