Hacienda ha anunciado que trasladará la obligatoriedad de la adopción del marco normativo de VERI*FACTU a octubre de 2028, para que coincida con la de la factura electrónica obligatoria entre empresas y profesionales que facturan hasta 8 millones de euros. Es una buena noticia si se aprovecha bien: ya no hay excusa para hacer dos proyectos distintos, ya que hay tiempo para hacer uno bien hecho, tomando en consideración los requisitos de ambos enfoques.
Esta semana he impartido, con Pere Brachfield, el curso de iKN Spain sobre la factura electrónica obligatoria B2B. En mi módulo, el técnico, salieron tres ideas que quiero desarrollar aquí: por qué las facturas se sellan y no se firman, cómo funcionan los hashes encadenados de la llamada «ley antifraude» y por qué la implementación de Verifactu y la factura electrónica deben abordarse juntas.
El marco europeo: la Directiva ViDA
Todo esto ocurre dentro del paquete europeo «IVA en la era digital» (ViDA), aprobado el 11 de marzo de 2025: la Directiva (UE) 2025/516, el Reglamento (UE) 2025/517 y el Reglamento de Ejecución (UE) 2025/518. Se aplica de forma escalonada hasta 2035 y sus conclusiones principales para la facturación son estas:
- Factura electrónica nacional obligatoria sin autorización previa. Desde el 14 de abril de 2025, los Estados miembros pueden imponer la expedición obligatoria d factura electrónica en las operaciones internas sin pedir una excepción regulatoria a Bruselas (a la que ya habían optado algunos países) ni el consentimiento del destinatario (que era el marco anterior, no se podía expedir facturas electrónicas si no lo deseaba el destinatario). Es la base del Real Decreto 238/2026.
- Nueva definición de factura electrónica. Debe emitirse, transmitirse y recibirse en un formato estructurado que permita su tratamiento automático. La norma de referencia es la EN 16931. Un PDF (incluso sellado electrónicamente) deja de ser factura electrónica.
- Factura electrónica y notificación digital en las operaciones intracomunitarias. Desde el 1 de julio de 2030, las facturas entre empresas de distintos Estados miembros serán electrónicas y sus datos se comunicarán a la administración en un plazo de pocos días, en sustitución de las declaraciones recapitulativas.
- Convergencia de los sistemas nacionales. Los sistemas nacionales de información casi en tiempo real deberán alinearse con las normas europeas, como tarde el 1 de enero de 2035.
- Plataformas y registro único. Desde el 1 de julio de 2028, las plataformas de alojamiento de corta duración y de transporte de pasajeros por carretera pasan a ser sujetos pasivos en determinados casos, y se amplía la ventanilla única para reducir los registros de IVA en otros Estados.
¿Cómo afecta a lo que tenemos en España? La factura electrónica B2B del Real Decreto 238/2026 encaja con ViDA: usa el modelo EN 16931 y se apoya en la habilitación que da la Directiva. Lo que viene después es su extensión a las operaciones intracomunitarias en 2030 y la armonización de la información que llega a la AEAT. Verifactu no es una pieza de ViDA: regula el software de facturación y cubre también las ventas a consumidores, que quedan fuera de la Directiva. Pero los registros de Verifactu, el SII y la copia de las facturas B2B que recibirá la AEAT son tres canales de información que, con ViDA, tendrán que converger. Es un motivo más para construir un único circuito de facturación con datos EN 16931 desde el principio, en lugar de soluciones separadas que habrá que rehacer antes de 2035.
Qué dice la nueva nota de Hacienda
El 5 de octubre de 2026 el Ministerio de Hacienda publicó una nota informativa en la que prevé trasladar a octubre de 2028 las obligaciones pendientes del Reglamento de sistemas informáticos de facturación (Real Decreto 1007/2023). El objetivo declarado es que pymes y autónomos no tengan que adaptarse dos veces.
| Obligación | Fecha vigente en el BOE | Fecha anunciada |
|---|---|---|
| Verifactu: contribuyentes del Impuesto sobre Sociedades | 1 de enero de 2027 | Octubre de 2028 |
| Verifactu: autónomos y resto de obligados | 1 de julio de 2027 | Octubre de 2028 |
| Factura electrónica B2B: más de 8 M€ de volumen de operaciones | 6 de octubre de 2027 | Sin cambios |
| Factura electrónica B2B: resto | 6 de octubre de 2028 | Sin cambios |
Hay que leerla con cautela. Una nota informativa no cambia los plazos: hace falta una norma publicada en el BOE, y a la fecha de este artículo no se ha publicado. Mientras tanto, las fechas que obligan siguen siendo las de 2027, que fijó el Real Decreto-ley 15/2025. Además, la nota no toca el calendario de la factura electrónica del Real Decreto 238/2026: las empresas de más de 8 millones de euros siguen obligadas desde el 6 de octubre de 2027.
Sello electrónico, no firma electrónica
La normativa de facturación habla de «firma electrónica». Lo hace el artículo 10 del Reglamento de facturación (Real Decreto 1619/2012), lo hace el Real Decreto 238/2026 al exigir la «firma electrónica avanzada» del emisor, y lo hacen el artículo 12 del Real Decreto 1007/2023 y el artículo 14 de la Orden HAC/1177/2024 para los registros de facturación de la modalidad no verificable. Hay que leerlo como una referencia técnica al mecanismo y al nivel de garantía, no como una indicación de que sea una persona física la que debe aplicarlo.
El Reglamento eIDAS (texto consolidado, que incluye las modificaciones del Reglamento (UE) 2024/1183) distingue con claridad dos figuras:
- Firma electrónica. La crea una persona física y expresa su voluntad. Exige que el firmante intervenga en cada firma, bajo su control exclusivo.
- Sello electrónico. Lo crea una persona jurídica y garantiza el origen y la integridad de los datos. No requiere que una persona intervenga en cada operación.
Una factura la emite la empresa (persona jurídica), no el administrador (persona física), y la genera un sistema informático de forma automática, cientos o miles de veces al día. Ese es justo el escenario del sello: identifica a la persona jurídica emisora y permite automatizar. Usar el certificado de firma de una persona física para que el ERP firme facturas desvirtúa la firma, que requiere el consentimiento del firmante en cada operación, y ata la facturación de la empresa a una persona concreta, que puede cambiar de cargo o dejar la compañía.
La práctica ya va en esa dirección. La AEAT admite los certificados cualificados de sello electrónico para remitir los registros de Verifactu por servicio web, y las plataformas de intercambio de facturas trabajan con el sello de la empresa. Mi recomendación es clara: certificado cualificado de sello electrónico de la empresa, emitido por un prestador incluido en la lista de confianza, y acompañado de un sello de tiempo cualificado que dé fecha cierta a cada factura.
Sobre dónde guardar la clave del sello hay un matiz. Un sello electrónico es cualificado cuando, además del certificado cualificado, se crea con un dispositivo cualificado de creación de sello, que en la práctica se implementa en un HSM certificado. Es la opción más recomendable. Pero en España están ampliamente admitidos los sellos electrónicos avanzados basados en un certificado cualificado, aunque no se generen con un dispositivo cualificado, y cumplen lo que pide la normativa de facturación.
Comprar y operar un HSM propio no está al alcance de muchas pymes. Una alternativa interesante es que un prestador cualificado de servicios de confianza, como EADTrust, gestione el HSM a distancia en nombre de la empresa: la clave del sello queda protegida en un dispositivo cualificado y el sistema de facturación la usa por servicio web, con un coste muy inferior al de adquirir y mantener el HSM. Lo que no conviene es lo que todavía se ve a menudo: el certificado en un fichero en un servidor compartido.
En la factura, el sello se aplica técnicamente con el formato XAdES, la firma XML de ETSI, que tiene varias variantes. Dos son especialmente relevantes:
- XAdES-EPES. Añade a la firma básica el identificador de una política de firma: el documento que fija cómo debe crearse y validarse. Al incluirla, la entidad firmante deja constancia de su compromiso de comprobar que el certificado está vigente antes de realizar la firma. Es la variante que exige Facturae, con la política de firma del formato Facturae.
- XAdES-XL. Incorpora un sello de tiempo, que da fecha cierta, y dentro de la propia firma la cadena de certificados y la respuesta OCSP del prestador que acredita que el certificado estaba vigente en ese momento. Así la factura puede verificarse años después, aunque el certificado haya caducado o el prestador ya no responda. En la norma actual, ETSI EN 319 132-1, equivale al nivel B-LT.
Para facturas que haya que conservar durante años, la combinación recomendable es un sello cualificado con XAdES-XL y un sello de tiempo cualificado, ya que reune las evidencias electrónicas de validación.
Cómo funcionan los hashes encadenados
La Ley 11/2021, de medidas de prevención y lucha contra el fraude fiscal, conocida como «ley antifraude», prohibió el software que permite alterar la facturación sin dejar rastro. El Real Decreto 1007/2023 y la Orden HAC/1177/2024 concretan cómo: cada factura genera un registro de facturación, y cada registro lleva una huella o hash que lo encadena con el anterior.
Un hash es un resumen de longitud fija calculado a partir de unos datos que, concatenados, pueden tener diferentes longitudes. Con SHA-256, el algoritmo que exige la AEAT, el resultado son 64 caracteres hexadecimales. Si cambia un solo carácter de los datos, el resumen cambia por completo, y no hay forma práctica de fabricar otros datos que den el mismo resumen.
El encadenamiento consiste en incluir en el cálculo de cada huella la huella calculada para el registro anterior. Para un registro de alta, la Orden concatena, en este orden, el NIF del emisor, el número y serie de la factura, la fecha de expedición, el tipo de factura, la cuota total, el importe total, la huella del registro anterior y la fecha y hora de generación del registro, y calcula el SHA-256 del resultado. En el primer registro de la cadena, el campo de la huella anterior va vacío. Los registros de anulación se encadenan de la misma forma con sus propios campos.
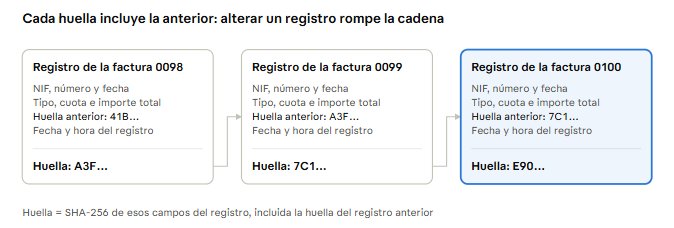
El efecto es el de un diario de asientos firmados (similar a un libro registro de facturas expedidas como el definido en Artículo 63 del Real Decreto 1624/1992). Si alguien modifica el importe de la factura 0099, su huella cambia; la del registro 0100 ya no coincide con la que se guardó, y así con todas las posteriores. Para disimularlo tendría que recalcular la cadena entera, y eso se detecta si una copia de la cadena está fuera de su alcance.
Ahí está la diferencia entre las dos modalidades:
- Modalidad VERI*FACTU. Cada registro se envía a la AEAT al emitir la factura. La copia que está fuera del alcance de la empresa la tiene la AEAT, por eso no hace falta sellar los registros. La factura lleva un código QR y la leyenda «VERI*FACTU».
- Modalidad no verificable. Los registros se quedan en el sistema de la empresa. Además de la huella, cada registro debe llevar una firma electrónica XAdES y debe existir un registro de eventos. Aquí vuelve a aplicarse lo dicho: en un sistema automático de la empresa, esa «firma» debe ser un sello electrónico.
El hash encadenado protege el orden y la integridad de la serie; el sello acredita quién la generó, y un sello de tiempo cualificado aporta fecha cierta. Son piezas complementarias.
Verifactu y factura electrónica: un solo proyecto
Son dos obligaciones distintas, pero comparten el mismo origen de datos: la factura que genera el sistema de la empresa.
| Verifactu | Factura electrónica B2B | |
|---|---|---|
| Qué regula | El software que emite facturas | El intercambio de la factura entre empresas |
| Operaciones | Todas, también a consumidores | Solo entre empresarios y profesionales |
| Qué recibe la AEAT | Registros de facturación | Copia de la factura y sus estados |
| Formato | XML de registro (Orden HAC/1177/2024) | EN 16931: UBL, CII, Facturae o EDIFACT |
| Integridad | Huella encadenada y, en la modalidad no verificable, sello | Sello electrónico y trazabilidad de la plataforma |
| Normas | Real Decreto 1007/2023 y Orden HAC/1177/2024 | Real Decreto 238/2026 y Orden HAC/1028/2026 |
Si se abordan por separado, el resultado son dos desarrollos que pueden no cuadrar entre sí: un registro de Verifactu con un número o un importe distinto del de la factura enviada al cliente. Abordados conjuntamente, forman un único circuito: el ERP genera los datos una sola vez, el módulo de facturación crea el registro con su huella y su código QR, el generador produce la factura EN 16931, se sella con el sello de la empresa, añadiendo un sello de tiempo y una respuesta OCSP, y la plataforma la entrega al cliente y a la AEAT.
Y no hay que olvidar la otra mitad del circuito de facturación electrónica: recibir también es cumplir. La factura electrónica B2B obliga a comunicar la aceptación o el rechazo y la fecha de pago de las facturas recibidas, en cuatro días. Ese circuito de recepción no existe en Verifactu y suele ser el que más cuesta montar, ya que supone la mayor novedad de la normativa.
El aplazamiento anunciado es una oportunidad para hacerlo bien: un solo inventario de sistemas, una sola decisión de software y plataforma, un solo plan de pruebas con clientes y proveedores, y un solo presupuesto. Las empresas de más de 8 millones de euros no tienen ese margen: su factura electrónica sigue llegando en octubre de 2027.
Recomendaciones
- No esperar al BOE para empezar. Las especificaciones de Verifactu y de la factura electrónica ya están publicadas, y el aplazamiento aún no es norma.
- Un solo proyecto. Inventariar a la vez los sistemas que emiten y reciben facturas, el volumen de operaciones y los principales clientes y proveedores.
- Pedir al proveedor de software su declaración responsable de Verifactu, la sintaxis EN 16931 que genera, cómo sella las facturas y cómo gestiona la recepción y los estados.
- Sellar, no firmar. Contratar un certificado cualificado de sello electrónico de la empresa, preferiblemente en un dispositivo cualificado (propio o gestionado a distancia por un prestador), y un servicio de sellado de tiempo cualificado.
- Comprobar la coherencia entre cada registro de Verifactu y la factura electrónica correspondiente: mismo número, misma fecha, mismos importes.
- Probar con socios reales antes de la fecha obligatoria: los fallos aparecen al intercambiar facturas, no en el laboratorio.
Artículos relacionados en este blog
Factura electrónica obligatoria
- Factura Electrónica obligatoria B2B (noviembre de 2026)
- Más de 20 años impulsando UBL y por fin se adopta en España para la Factura Electrónica obligatoria (julio de 2026)
- Formación sobre los aspectos técnicos de la Factura Electrónica obligatoria B2B (junio de 2026)
- Ya tenemos el proyecto de la Orden Ministerial que regulará la solución pública de facturación electrónica (abril de 2026)
- La Factura Electrónica ya es casi obligatoria en España tras el Real Decreto 238/2026 (abril de 2026)
- Ya se cumple «la excepción comunitaria a los artículos 218 y 232» de la Directiva del IVA que habilita la obligatoriedad de la factura electrónica (abril de 2025)
- Nuevo cambio regulatorio para impulsar la facturación electrónica (diciembre de 2024)
- Jornada «Facturación, información tributaria y morosidad» organizada por AMETIC (octubre de 2025)
- Resumen sobre la Factura Electrónica (abril de 2010)
Verifactu y hashes encadenados
- Veri-factu, SII, factura electrónica y regímenes forales: este es el mapa para no perderse (con mención al sello electrónico) (abril de 2026)
- Modificación de plazos de obligatoriedad de adopción de Veri*Factu (diciembre de 2025)
- Hashes encadenados en la Orden HAC/1177/2024 (diciembre de 2024)
- Sistemas VERI*FACTU (febrero de 2022)
- Cómo implementar el registro de jornada digital obligatorio con hashes encadenados y sellos de tiempo cualificados (septiembre de 2026)
Firma, sello y servicios de confianza
- 32 años de certificación y firma electrónica en España (1994-2026) (octubre de 2026)
- De la conservación cualificada de firmas y sellos a los servicios cualificados de archivo con orden cronológico (qDLT) (septiembre de 2026)
- Los actos de ejecución de eIDAS2, al día, junto con las normas ETSI y CEN que citan (agosto de 2026)
- Fin de uso de certificados RSA de 2048 bits en las administraciones públicas (septiembre de 2025)