Construíndo a identidade dixital


Ya mencioné hace unos días mi participación en el evento Construyendo la identidad digital que tuvo lugar el 26 de enero de 2011 impulsado por el Colexio Profesional de Enxeñaría en Informática de Galicia y la Xunta de Galicia.

Relacionada con aquel evento se preparó una publicación (que elaboró la consultora Bahía Software) con reflexiones de los participantes en el evento sobre la posible evolución de la firma electrónica en un país tan puntero en ese tema como es España. Lo que sigue a continuación es la sección dedicada a Albalia Interactiva y a mi persona. En el enlace de más arriba se puede obtener el documento completo.

Albalia Interactiva

Albalia Interactiva é unha empresa de Consultaría e Servizos, de capital español, creada en 1997, con experiencia en ámbitos de alta tecnoloxía bancarios e de telecomunicacións.

Entre as súas especializacións están a seguridade, sinatura electrónica, factura electrónica, Administración electrónica, banca electrónica, medios de pagamento e mobilidade.

O enfoque seguido é de «Tecnoloxía Legal». É dicir, Albalia leva a cabo un intenso seguimento de todos os avances lexislativos que teñen implicacións tecnolóxicas no ámbito tanto das entidades financeiras coma noutros tipos de empresas nos que este enfoque sexa significativo. Deste xeito descóbrense interesantes posibilidades que poden ser aproveitadas polas entidades máis avanzadas ou máis preocupar polo servizo ao cliente e, noutras ocasións, identifícanse normas que implican obrigas para as entidades, o que se engloba nas necesidades de «Compliance» ou cumprimento normativo.

Albalia Interactiva desenvolve proxectos de Hacking Etico mystery shopping, Factura electrónica, UBL, XBRL, Siantura electrónica, Mobipay, DNI dixital, PDF intelixente, Voto electrónico, LOPD-LSSI, UNE 71502, ISO 17799, UNE 166001 e 166002, e-notario créditos persoais, e-notario hipotecario, tarxetas intelixentes, PKI, Single Sign On, Evidencias Electrónicas e Análise Forense.

Entrevista a Julián Inza

 «O noso valor engadido fundamental é a seguridade xurídica que achegamos en todos os procesos con documentos dixitais»

O presidente de Albalia Interactiva destaca como peculiaridade da compañía a sinerxía con empresas do grupo, en función das accións que realiza: de consultoría,de formación e de desenvolvemento de produtos e servizos.

Para Inza a complexidade das implementacións prácticas do uso do DNI electrónico están a atrasar o cambio esperado respecto ao descoñecemento ou indiferenza da cidadanía ante a certificación dixital.

A seguridade xurídica que ofrece Albalia Interactiva en todos os procesos nos que poida aplicarse a sinatura electrónica e certificación dixital é, segundo o presidente da entidade, Julián Inza, o valor engadido fundamental da marca. O grupo de consultoría e servizos relacionados coa certificación dixital e as novas tecnoloxías nace en 1997, como Libraría Interactiva. En 2003 créase Albalia Interactiva, enfocándose na consultoría técnica e xurídica e no desenvolvemento de solucións de seguridade, e a Libraría Interactiva transfórmase en Atenea Interactiva, a empresa do grupo especializada en formación. Albalia especialízase na seguridade, sinatura, factura, administración, comercio e banca electrónicas, así como en medios de pagamento e mobilidade. En 2009 nace EADTrust, a terceira empresa do Grupo, como PSC, Prestador de Servizos de Certificación. Especialmente dende 2003 o seu perfecto coñecemento da lei e da súa aplicación foi a clave da empresa, que ofrece aos seus clientes e usuarios esa seguridade xurídica en todas as súas accións. Ademais, outro valor que ofrece a compañía é o seu traballo como consultora e auditora en dixitalización certificada para empresas que desexan homologar as súas solucións ante a Axencia Tributaria. O proceso crea documentos dixitais a partir dos de papel e co seu mesmo valor. Ou, noutros contextos, é posible crear documentos que nacen de sinatura electrónica preservando o máximo valor probatorio, mesmo en instancias xurisdicionais centradas na presentación de probas en formato papel. «Podemos garantir que un documentoelectrónico ben xestionado iguala e supera en valor probatorio a un papel», explica Julián Inza.
Unha das peculiaridades do Grupo Interactiva é a súa organización estruturada en función das accións que realiza. Deste xeito, Albalia céntrase na consultoría, auditoría e prestación de servizos; Atenea Interactiva oriéntase á formación; e EADTrust é un PSC que usa e comercializa en forma de servizos os produtos desenvolvidos por Albalia. Segundo explica o presidente da compañía, o coñecemento e formación que ofrece Atenea céntrase especialmente nos campos da factura, sinatura e administración electrónicas, ademais de abordar calquera novidade legal relacionada directa ou indirectamente coa certificación dixital. O extenso e intenso labor de investigación que desenvolve esta organización permite despois aproveitar os seus avances en materia de auditoría e consultoría en Albalia. Pola súa banda, EADTrust traballa no campo do timestamping para completar a sinatura electrónica; na publicación fidedigna do perfil do contratante; na custodia de documentos electrónicos; na notificación fidedigna e no voto electrónico. Así, Julián Inza apunta que o Grupo ten dúas maneiras de enfocarse ao cliente: como consultora, que achega algúns produtos tecnolóxicos de confianza dixital, a través da firma Albalia, e como prestador de servizos de eConfianza na nube TIC a travésde EADTrust.

O enfoque de Albalia Interactiva é de tecnoloxía legal, é dicir, dende a empresa realízase un intenso seguimento de todos os avances lexislativos que teñen implicacións tecnolóxicas no ámbito das entidades financeiras, das administracións públicas e doutro tipo de empresas nos que este enfoque sexasignificativo. Deste xeito encóntranse posibilidades interesantes que poden ser aproveitadas polas entidades máis avanzadas ou máis preocupadas polo servizo ao cliente, ao tempo que se identifican normas que implican obrigas para as entidades, o que se engloba nas necesidades de cumprimento normativo.

Usos do certificado dixital

Respecto ao uso da certificación dixital, o presidente de Albalia Interactiva teno claro, é a Administración Pública «a que está a tirar do carro» e onde máis se impulsou esta nova tecnoloxía. «Os cidadáns aínda non son conscientes da versatilidade da sinatura electrónica», asegura Julián Inza, quen considera que a Administración Pública está sendo o tractor que impulsa o desenvolvemento destatecnoloxía e doutras conexas, como a custodia dixital representada pola sede electrónica e o código localizador CSV (Código Seguro de Verificación). De feito, para Inza a lenta adopción destas novas tecnoloxías entre a cidadanía explícanse tamén polo xeito tan complexo co que os implementadoresde solucións como o rexistro electrónico ou os sistemas de interlocución telemática tratan o DNIelectrónico, que provoca o rexeitamento ou indiferenza da poboación ante esta nova tecnoloxía. «Haique facelo máis sinxelo para o usuario, cos medios actuais pódense evitar fallos exasperantes ou tarefas repetitivas sen valor» insiste Inza.

Nesta liña, Julián Inza apunta a outros campos onde o uso do certificado dixital será interesante e terá grande importancia no futuro, como son a banca, a sanidade, a universidade e as empresas denominadas «de utilities», é dicir, que ofrecen servizos de telecomunicacións, luz, auga ou gas, entre outros. Son as entidades coas que os cidadáns interactúan frecuentemente e están obrigadas a dispoñer de sistemas de «interlocución telemática» ou a garantir o dereito dos cidadáns a relacionarse con elas por medios electrónicos.

Consultado sobre a transición do mundo do papel ao mundo electrónico, o presidente de Albalia Interactiva explica que ata o momento o mecanismo básico da xestión da sinatura está sustentado en «parábolas» dixitais do mundo físico, onde o paradigma é o formato PDF, » e practicamente o pouco que se fixo no sector privado é a sinatura de ficheiros PDF». Así, recorda que estes documentos enPDF teñen moitas carencias, que os do mundo do papel non teñen, e é que dependen do concepto de documento orixinal, que non existe no mundo dixital senón como convencionalismo. E é que, segundo explica Inza, cando tes un papel orixinal ese documento ten unha serie de calidades que o transcenden: a obliterabilidade; a endosabilidade e a completitude. Nos documentos electrónicos esas calidades desvincúlanse do concepto de orixinal e xestiónanse separadamente con sistemas decustodia dixital e unha definición intelixente dos metadatos axeitados, máis próxima á xestión informática transaccional, que á documental.

Neste contexto hai que sinalar o significado destes termos. A obliterabilidade implica a posibilidade de que un documento represente un dereito e deba quedar rexistrado se se fixo uso ou non do derei to. Por exemplo, un billete de autobús cancélase ao montar no autobús e non se pode reutilizar nofuturo. A endosabilidade implica a posibilidade de transferir a outro o dereito que reflicte un documento, algo relativamente doado de xestionar nos documentos nominativos e máis complexo nosdocumentos ao portador. O exemplo típico é o da letra de cambio ou os títulos valores (accións). A completitude é a capacidade de engadir anotacións á marxe, nos espazos libres ou engadindo follas,ou mesmo reflectindo elementos doutros documentos. Un exemplo é o dun contrato que reflicta aexistencia dun anexo posterior ou un poder no que se anote posteriormente que se revogou e se asocie a unha inscrición rexistral.

Para Inza, cando só queremos dar certeza de que un documento se asinou entre as partes un PDF é un documento válido. Por iso estamos a ver que o paso do mundo do papel ao electrónico e viceversa, por exemplo no ámbito da compulsa, se está a empezar a realizar través do PDFs asinados. Pero ad mite que no ámbito privado aínda falta un mecanismo que permita aos particulares exercer o dereitoá proba cando se trata da súa intervención en documentos electrónicos, que si poden xestionar os organismos e institucións que poñen en marcha os sistemas de relación telemática. Neste sentido, Inza destaca a interesante proposta posta en marcha poloGoberno Vasco, denominada Metaposta.Segundo a súa opinión, esta iniciativa pode evolucionar nun futuro cara a un sistema de correos electrónicos con mecanismos de custodia ou pode converterse nun dispositivo para centralizar asevidencias dos asinantes, «un modelo moi valioso». A dificultade, para Julián Inza, é que os cidadáns «aínda non interiorizaron o que supón unha sinatura electrónicano ámbito público e/ou privado».

Neste punto, Julián Inza recorda que o modelo electrónico de xestión de documentos require dous instrumentos: a sinatura electrónica e a custodia dixital. Segundo explica, a custodia dixital é esixente e complexa, xa que require a certeza a protección da información a longo prazo, e a súa dispoñibilidade ante instancias xurisdicionais, o que esixe a implantación de maiores mecanismos de seguridade; e implica a responsabilidade de organismo relacionado coa autenticidade do documento, deaí o concepto de sede electrónica. Os documentos precisan un control rigoroso de metadatos que reflicten a traza de anotacións ou vinculacións a identidades ou a outros documentos para garantir aobliterabilidade, a endosabilidade e a completitude. «A custodia dixital é máis complexa de xestionarque a sinatura electrónica que, aínda que tamén ten a súa complexidade, é unha materia na que todostemos máis experiencia», apostila.

No referente á introdución do certificado dixital no día a día dos cidadáns, o presidente de Albalia Interactiva considera que son «as xeracións novas as que realmente fomentarán o uso do certificado dixital de xeito habitual». A pesar desta optimista perspectiva de futuro, Inza tamén é consciente deque aínda «queda un tempo para madurar» e recoñece que hoxe en día só as persoas que teñen a obriga ou necesidade de utilizar o documento dixital no seu día a día o fan.

Documento notarial electrónico

No referente ao documento notarial electrónico, o presidente de Albalia Interactiva explica que esta tecnoloxía está considerada tanto no actual regulamento notarial, cuxa modificación foi moi recente,en 2007, como na Lei de Acompañamento dos presupostos doano 2002, Lei 24/2001. Así, explicaque este documento está pensado para determinadas comunicacións que se realizan entre notarios e rexistros, «que é onde teñen a súa maior virtualidade». Nesta liña tamén se enmarca o concepto de protocolo electrónico, que ofrece os parámetros básicos de como se debe facer unha custodia dundocumento dixital, «porque os conceptos de costura e de índice do protocolo son os mesmos que,aplicándoo ao mundo electrónico permiten a boa «levanza» da custodia dixital». Ademais, neste proceso, tal como recorda Julián Inza, os notarios,xuíces e secretarios xudiciais son figuras clave á hora de entender que é un documento electrónico, xa que son os profesionais do ámbito xurídico que máis claramente entenden o significado deste documento e os seus elementos básicos.

Para efectos prácticos actualmente aínda non se pode solicitar nunha notaría unha copia autorizada asinada electronicamente, salvo para o seu traslado a outro notario, a un rexistrador ou unha Administración pública, aínda que si unha copia simple, se o notario aprecia interese lexítimo, e esta posibilidade existe dende finais do ano 2001. É unha cuestión que, para Julián Inza, necesita aínda un tempo para a súa implantación, aínda que destaca o feito de que a día de hoxe»todos os notarios de España dispoñen da sinatura electrónica recoñecida».

Lexislación europea

O presidente de Albalia Interactiva é tallante en materia de lexislación e afirma rotundo que existe un déficit «moi grande» na Unión Europea procedente da mala aplicación do artigo 11 da Directiva 1999/93/CE do Parlamento Europeo e do Consello, pola que se establece un marco comunitario para a sinatura electrónica. Neste artigo esíxeselles aos países membros a comunicación á Comisión Europea do estado de supervisión dos prestadores de certificación dixital do seu ámbito. Malia esta obriga, Julián Inza lamenta que non se especificase de xeito claro a estrutura da información a subministrar, o que provocou que cada país o defina de xeito unilateral e envíe posteriormente a documentación á Comisión Europea. De feito, apunta que dúas cuestións clave na información a subministrar serían o certificado root da autoridade de certificación e o lugar onde consultar a validez dos certificados, o servizo OCSP (Online Certificate Status Protocol). Ademais, critica que, once anos despois de emitir esta directiva, se publicasen os protocolos TSL (Trust-service Status List), que deberían ter servido para facilitar o cumprimento da normativa e a elaboración dun listado común de prestadores de servizo, pero que, moi ao contrario, aínda manteñen carencias básicas, xa que, por exemplo, non inclúen información sobre os servizos de validación de cada un.

A falta de concreción da normativa europea provocou que actualmente non exista un listado común de todos os prestadores de servizos de certificación dixital de Europa, senón un simple listado de países e, dentro de cada un e nos seus respectivos idiomas, as indicacións de como encontrar cada undos prestadores nas súas propias páxinas web. Para Inzasería necesario dispoñer dun listado normalizado para que as ferramentas, por exemplo os navegadores, teñan o camiño máis doado para buscar a informaciónde prestadores de confianza e da validez de cada un dos seus certificados emitidos eredunde nunha mellor experiencia do usuario.

Nesta liña, o máximo representante de Albalia Interactiva apunta a unha alternativa a esta iniciativa da Unión Europea, e que consistiría nunha plataforma para acceder á lista de certificados revogadosdun xeito sinxelo. Nesta cuestión «España é pioneira e está a dar un exemplo a seguir», ao que axuda o feito de que sexa o país con máis prestadores de servizos de certificación daUnión Europea e,despois de Estados Unidos, o que máis prestadores de servizos de certificación ten rexistrados nosnavegadores.

Marco lexislativo español

«O ámbito de lexislación español está moito máis desenvolvido que o da maior parte doutros países do noso ámbito, é un dos mellores de Europa» «nestes momentos», expresa o presidente de Albalia Interactiva, ao tempo que concreta que este marco lexislativo está moi por diante do dos países anglosaxóns, e non tanto dos países de orixe latina, onde a necesidade da sinatura electrónica está máis clara e asumida. Aínda así, matiza que, a pesar de que hai un «bo nivel» en canto á cantidade de normativa referente a certificación dixital, se debería mellorar no referente á calidade. «Faría faltadesenvolver máis os conceptos do documento electrónico, incidindo na sistemática do documento»,apunta Julián Inza. Ademais, lamenta a descompensación lexislativa que existe para o sector público, con maior normativa, e para o sector privado, con menor detalle nas leis que impoñen o uso da sinatura electrónica.

Comunidades autónomas e certificación

Consultado sobre a decisión de determinadas comunidades autónomas de converterse en entidades de certificación ou prestadoras de servizos de certificación dixital, o presidente de Albalia Interactivadestaca con rotundidadea actitude que Andalucía tomou ao respecto. A pesar de non contar cunha autoridade de certificación dixital, ao seu xuízo, Andalucía entendeu ben a problemática da xestióndocumental electrónica, máis alá da relevancia que pode ter entre os seus organismos un prestadorde certificación propia ou non.

Por outra parte, para Julián Inza o peso que a identidade propia ten no ámbito das competencias é o que levou a comunidades como o País Vasco, a Comunidade Valencia ou Cataluña a desenvolver autoridades autónomas de certificación dixital. Neste aspecto Inza considera que en España existeniniciativas e experiencias «moi interesantes», así como profesionais altamente cualificados á frontedestas entidades autónomas. Non obstante, considera que o máis importante non é a capacidade paraprestar servizos de certificación, senón a capacidade de xestionar documentos electrónicos cos servizos de certificación que xa existen, » e aí o labor máis notable foi a que desenvolveu a AdministraciónPública andaluza».

Retos de futuro

O presidente de Albalia Interactiva ve como «case imprescindible» o feito de que no futuro todas as Administracións Públicas dispoñan de mecanismos de xestión de documentos electrónicos e de axuda no despregamento da administración electrónica. No referente á convivencia das entidades públicas e privadas de certificación dixital, Julián Inza consideraque o modelo de negocio da Fábrica de Moneda y Timbre (FNMT) debería cambiar e permitir o acceso sen custo á información decertificados revogados, o que implicaría tamén un cambio no seu mecanismo de financiamento. Por exemplo, cre que un cambio estratéxico sería incluír a CERES transitoriamente como parte da infraestrutura do Ministerio de Política Territorial e Administración Pública, o que lle proporcionaría unvalor engadido moi importante a un ministerio que, segundo destaca Inza, «está a facer un labor moi interesante na súa responsabilidade de dinamizador da modernización administrativa e na aperturado mercado da certificación».

«A longo prazo tería sentido que desaparecesen as iniciativas públicas de expedición de certificados dixitais», apunta tamén Julián Inza, quen considera que as necesidades de xestión de identidades dixitais de carácter público se cubrirán co DNIe, que permitirá xestionar a maior parte das necesidades de identificación a nivel persoal. Neste punto, Inzaexplica que en España existen na actualidadeao redor de 26 prestadores de servizos de certificación privados e públicos, polo que «sería interesante formularse se é necesario financiar con presupostos públicos iniciativas que teñen suficienteresposta por parte do sector privado, que pola súa banda se encontra en condicións de competencia desvirtuada polas iniciativas públicas».

Neste punto, o presidente de Albalia Interactiva considera que o principal reto do futuro dixital é rematar co problema da interoperabilidade das sinaturas electrónicas en Europa, o que se alcanzaría mediante a adopción xeneralizada de formatos baseados en XML; o uso de sinaturas XADES-XL; a inclusión de áncoras de confianza, dos certificados root dos PSC e URL dos servizos de consultas derevogación dos PSC nas TSL s; e a codificación correcta do campo de consulta de certificados revogados por parte dos prestadores de servizos de certificación. E nesta mesma liña, sería tamén necesario abordar o problema da interoperabilidade dos documentos electrónicos, un reto ao seu xuízo «moi difícil» cuxa solución pasaría por crear un repositorio sincronizado de formularios XML onde todos os formatos sexan subidos polo seu creador e modificado polos usuarios que os utilicen , se detectan carencias.

Unido a esta perspectiva de futuro dixital, o responsable de Albalia Interactiva recoñece que actualmente a implantación real da factura electrónica é outro dos grandes retos aos que se enfronta o cam po da certificación dixital e un avance tecnolóxico que supoñería importantes melloras de eficienciapara as empresas.

Albalia ante o futuro

Dende a súa creación, Albalia Interactiva formúlase como reto ir un paso por diante en materia de certificación dixital. Así, no plan estratéxico de futuro a compañía está a traballar a idea de crear unselo de calidade para o ámbito da dixitalización de sinaturas manuscritas, co que distinguir soluciónsque merecen ou non confianza, de tal xeito que se audite o sistema e avalen as solucións de xestióndocumental que asocian sinaturas dixitalizadas que cumpran certos principios, como a imposibilidade de reutilizar as sinaturas capturadas por parte das entidades que as captan, con comprimidos dixitalizadores ou por outros procedementos.

Ademais, entre os labores de Albalia Interactiva, Julián Inza formula a necesidade de estudar de que forma se recollen as evidencias para que a sinatura dixital teña o valor que lle outorga a lei, porque «calquera sinatura dixital non é válida». «O problema é que os usuarios non saben distinguir candohai por detrás sistemas que ofrecen confianza ou non», lamenta.

«A Administración Pública está facendo esforzos para inculcar no cidadán esa forma de exercer os seus dereitos a través da tecnoloxía, e o sector privado poderá subirse á onda e beneficiarse diso», conclúe Inza.

Documentos Electrónicos que Conviven con los de Papel (UPM TASSI 2008 Conferencia 5)


Jorge Ramió me ha comentado que ya está disponible en Youtube la conferencia que impartí en abril de 2008 sobre los documentos electrónicos, parte de una serie que ya comenté (TASSI: Temas Avanzados en Seguridad y Sociedad de la Información). Está disponible la presentación utilizada: Documentos electrónicos que conviven con los de papel

Hay que considerar que en aquellos momentos la Ley 11/2007 estaba recién publicada. Puede considerarse que algunas de mis ideas han tenido algo de influencia en desarrollos conceptuales posteriores, e, incluso, quiero creer, en algunos desarrollos normativos. Lo cierto es que algunas de las ideas de esta conferencia las había empezado a «evangelizar» en otros contextos, entre ellos en los seminarios del INAP que coordinaba Emilio Suñé.

Por cierto, añado algunas referencias sobre temas mencionados en el video:

Artículos interesantes del Código de Comercio de 1885

Artículo 51.

Serán válidos y producirán obligación y acción en Juicio los contratos mercantiles, cualesquiera que sean la forma y el idioma en que se celebren, la clase a que correspondan y la cantidad que tengan por objeto, con tal que conste su existencia por alguno de los medios que el Derecho civil tenga establecidos. Sin embargo, la declaración de testigos no será por sí sola bastante para probar la existencia de un contrato cuya cuantía exceda de 1.500 pesetas, a no concurrir con alguna otra prueba.

La correspondencia telegráfica sólo producirá obligación entre los contratantes que hayan admitido este medio previamente y en contrato escrito, y siempre que los telegramas reúnan las condiciones o signos convencionales que previamente hayan establecido los contratantes, si así lo hubiesen pactado.

Artículo 52.

Se exceptuarán de lo dispuesto en el artículo que precede:

Los contratos que, con arreglo a este Código o a las Leyes especiales, deban reducirse a escritura o requieran formas o solemnidades necesarias para su eficacia.

Los contratos celebrados en país extranjero en que la Ley exija escrituras, formas o solemnidades determinadas para su validez, aunque no las exija la Ley española.

En uno y otro caso, los contratos que no llenen las circunstancias respectivamente requeridas no producirán obligación ni acción en Juicio.

Artículo 54.

Hallándose en lugares distintos el que hizo la oferta y el que la aceptó, hay consentimiento desde que el oferente conoce la aceptación o desde que, habiéndosela remitido el aceptante, no pueda ignorarla sin faltar a la buena fe. El contrato, en tal caso, se presume celebrado en el lugar en que se hizo la oferta.

En los contratos celebrados mediante dispositivos automáticos hay consentimiento desde que se manifiesta la aceptación.

El Notariado convoca nuevas elecciones


Autora: Lola Fernández. Publicado el original en Cinco Días el 02/08/2011

Con la convocatoria de elecciones para el próximo lunes, 8 de agosto, habrán sido, nada menos que cuatro los presidentes con el actual en funciones, que en solo un año han pasado por el Consejo General del Notariado. La institución vive uno de los momentos más difíciles de su historia, con grandes tensiones entre los decanos de unas regiones y de otras a causa de la ponderación del voto.

Los 17 consejeros -uno por cada comunidad autónoma- que integran el Consejo General del Notario solo representan un voto por cada Colegio de Notarios, independientemente del número de profesionales colegiados que lo integran. Esta situación ha generado una fuente recurrente de discrepancias entre los decanos de las comunidades más grandes -Cataluña y Madrid, entre otras-, hasta el punto que ha vuelto a ser el detonante de esta nueva crisis.

En la línea continuista se encuentra Antonio Ojeda, actual decano del Colegio de Notarios de Andalucía y presidente del Consejo General del Notariado desde 2009 hasta marzo de 2011, momento en el que decidió adelantar su jubilación y marcharse.

Ojeda se retiraba nueve meses antes de lo previsto y tras seis años como miembro del Consejo, primero como vicepresidente y desde febrero de 2009 como máximo responsable, y dejaba a su vicepresidente y mano derecha, Javier Guerrero Arias, como sucesor de su mandato.

Guerrero Arias asumió el pasado marzo el reto de intentar conciliar las distintas vertientes del Notariado, pero las diferencias se hicieron tan insostenibles que este fin de semana en la sesión plenaria del Consejo y tras las jornadas de la UIMP, presentó su dimisión.

Nacido en Jaén en 1962, Guerrero Arias, decano del Colegio de Notarios de las Islas Canarias, abandona ahora el cargo junto a su vicepresidente, Carlos Fernández de Simón Bermejo, tan solo cuatro meses después de ser elegidos.

La cúpula del Notariado se queda en mano de representantes en funciones. En el puesto de presidente le sustituye Manuel López Pardiñas, decano del Colegio Notarial del País Vasco, y Eloy Jiménez Pérez, decano del Colegio Notarial de Aragón, en el de vicepresidente.

Las candidaturas a la nueva elección tendrán que tener los apoyos suficientes para presentarse. El futuro presidente de los notarios españoles deberá buscar la conciliación entre las dos líneas del Consejo General del Notariado y conseguir lo que Guerrero no ha podido.

También deberá liderar el 11 Congreso del Notariado de Sitges que se celebrará el próximo 5 de septiembre, que estará centrado en el análisis de «la autonomía de la voluntad en el Derecho Mercantil». En el 150 Aniversario de la Ley del Notariado, su objetivo será el estudio del Derecho Privado.

Banca 15


Banca 15 es una revista quincenal dedicada al sector de la banca, y cuenta con una edición electronica.
Ha publicado en PDF todos los números que van desde febrero de 2009 hasta el mes pasado.

Nº 356

ESPECIAL AGOSTO 2011

Ya en su quiosco


Revista banca 355

Nº 355

15 al 31 de julio de 2011

Revista banca 354

Nº 354

1 al 15 de julio de 2011

Revista banca 353

Nº 353

15 al 30 de junio de 2011

Revista banca 352

Nº 352

1 al 15 de junio de 2011

Revista banca 351

Nº 351

15 al 31 de mayo de 2011

Revista banca 350

Nº 350

1 al 15 de mayo de 2011

Revista banca 349

Nº 349

15 al 30 de abril de 2011

Revista banca 348

Nº 348

1 al 15 deabril de 2011

Revista banca 347

Nº 347

15 al 31 de marzo de 2011

Revista banca 346

Nº 346

1 al 15 de marzo de 2011

Revista banca 345

Nº 345

15 al 28 de febrero de 2011

Revista banca 344

Nº 344

1 al 15 de febrero de 2011

Revista banca 343

Nº 343

15 al 31 de enero de 2011

Revista banca 342

Nº 342

1 al 15 de enero de 2011

Nº 341

51 al 30 de diciembre de 2010

Revista banca 340

Nº 340

1 al 15 de diciembre de 2010

Revista banca 339

Nº 339

15 al 30 de noviembre de 2010

Revista banca 338

Nº 338

1 al 15 de noviembre de 2010

Revista banca 337

Nº 337

15 al 31 de octubre de 2010

Revista banca 336

Nº 336

1 al 15 de octubre de 2010

Revista banca 335

Nº 335

15 al 30 de septiembre de 2010

Revista banca 334

Nº 334

1 al 15 de septiembre de 2010

Revista banca 333

Nº 333

ESPECIAL AGOSTO 2010

Revista banca 332

Nº 332

Del 15 al 31 de julio 2010

Revista banca 332

Nº 331

Del 1 al 15 de julio 2010

Revista banca 330

Nº 330

Del 15 al 30 de junio 2010

Revista banca 329

Nº 329

Del 1 al 15 de junio 2010

Revista banca 328

Nº 328

Del 15 al 31 de mayo 2010

Revista banca 327

Nº 327

Del 1 al 15 de mayo 2010

Revista banca 326

Nº 326

Del 15 al 30 de abril 2010

Revista banca 325

Nº 325

Del 1 al 15 de abril 2010

Revista banca 324

Nº 324

Del 15 al 31 de marzo 2010

Revista banca 323

Nº 323

Del 1 al 15 demarzo 2010

Revista banca 322

Nº 322

Del 15 al 28 de febrero 10

Revista banca 321


Nº 321

Del 1 al 15 de febrero 2010

Revista banca 320


Nº 320

Del 15 al 31 de enero 2010

Revista banca 319


Nº 319

Del 1 al 15 de enero 2010

Revista banca 318


Nº 318

Del 15 al 31 de diciembre 2009

Revista banca 317


Nº 317

Del 1 al 15 de diciembre 2009

Revista banca 316

Nº 316

Del 15 al 30 de noviembre 2009

Revista banca 315

Nº 315

Del 1 al 15 de noviembre 2009

Revista banca 314

Nº 314

Del 15 al 31 de octubre 2009

Revista banca 313

Nº 313

Del 1 al 15 de octubre 2009

Revista banca 312

Nº 312

Del 15 al 30 de septiembre 2009

Revista banca 311

Nº 311

Del 1 al 15 de septiembre de 2009

Revista banca 310

Nº 310

ESPECIAL AGOSTO de 2009

Revista banca 309

Nº 309

Del 15 al 31 de julio de 2009

Revista banca 308

Nº 308

Del 1 al 15 de julio de 2009

Revista banca 307

Nº 307

Del 15 al 31 de junio de 2009

Revista banca306

Nº 306

Del 1 al 15 de junio de 2009

Revista banca 305

Nº 305

Del 15 al 31 de mayo de 2009

Revista banca 304

Nº 304

Del 1 al 15 de mayo de 2009

Revista banca 303

Nº 303

Del 15 al 31 de abril de 2009

Revista banca 302

Nº 302

Del 1 al 15 de abril de 2009

Revista banca 301

Nº 301

Del 15 al 31 de marzo de 2009

Revista banca 300

Nº 300

Del 1 al 15 de marzo de 2009

Revista banca 299

Nº 299

Del 15 al 28 de febrero de 2009

Revista banca 298

Nº 298

Del 1 al 15 de febrero de 2009

Normas Técnicas de Interoperabilidad


En el BOE del 30 de julio de 2011 se publican las normas del ENI – Esquema Nacional de Interoperabilidad cuyos borradores llevaban ya algo de tiempo circulando:

Lista de confianza de prestadores de servicios de certificación (TSL)


Desde hace algún tiempo vengo promoviendo la generalización del uso de las TSL, por ejemplo, en estos artículos:

Una TSL, o lista de servicios de confianza, es una lista definida en las especificaciones técnicas ETSI TS 102 231, Provision of harmonized Trust Service Provider status information, que identifica prestadores de certificación de confianza y permite la definición de esquemas constituidos por diversos TSPs (Trust Service Providers) así como los servicios que ofrecen, permitiendo la inclusión de información histórica con el fin de poder determinar vínculos de confianza en el transcurso del tiempo.

La inclusión en una lista de servicios de confianza significa la admisión del certificado del prestador dentro del ámbito de uso de la lista en cuestión.

La existencia de este modelo de gestión de la confianza simplifica la gestión de las políticas de firma electrónica de las diferentes aplicaciones, en particular en el sentido de que no precisan gestionar las entidades de certificación que, en general, se consideran aceptables para determinados usos, sino centrarse sólo en requisitos particulares, referidos a la firma.

El desarrollo de este recurso técnico tiene su origen en la la Ley 17/2009, de 23 de noviembre, sobre el libre acceso a las actividades de servicios y su ejercicio  que es la  transposición de la Directiva 2006/123/CE, DEL PARLAMENTO EUROPEO Y DEL CONSEJO de 12 de diciembre de 2006 relativa a los servicios en el mercado interior. La ley prevé que las Administraciones Públicas pongan en marcha un sistema de ventanilla única, a través del cual los prestadores de servicios podrán llevar a cabo en un único punto, por vía electrónica y a distancia, todos los procedimientos y trámites necesarios para el acceso a las actividades de servicios y su ejercicio.

En este sentido, y a efectos de facilitar el uso transfronterizo de las ventanillas únicas, se prevé que cada Estado miembro de la UE publique una «Lista de confianza» que contenga una información mínima referente a los prestadores de servicios de certificación que expidan certificados reconocidos al público supervisados en ese Estado. Esta Lista debe cumplir las especificaciones técnicas recogidas en el Anexo de la Decisión de la Comisión 2009/767/CE, de 16 de octubre de 2009, por la que se adoptan medidas que facilitan el uso de procedimientos por vía electrónica a través de las ventanillas únicas, con arreglo a la Directiva 2006/123/CE del Parlamento Europeo y del Consejo relativa a los servicios en el mercado interior, básicamente el uso dela norma ETSI TS 102 231.

Por ello, el Ministerio de Industria, Turismo y Comercio ha elaborado la Lista de confianza de prestadores de servicios de certificación (TSL) correspondiente a los prestadores que expiden certificados reconocidos y que están establecidos y supervisados en España, que se presenta a continuación en sus formas HR (PDF legible, destinado a humanos) y MP (XML, procesable por máquinas).

En el momento de redactar este artículo, la versión de la lista está recién generada (el 28 de julio de 2011) y es válida hasta el 24 de enero de 2012.

Información sobre TSL en el MITyC

Informe de la CMT sobre el Comercio Electrónico en España


Ya está disponible el Informe de la CMT sobre el Comercio Electrónico en España, con datos del primer trimestre de 2011.

Este informe se elabora con datos proporcionados a la CMT (Comisión del Mercado de Telecomnicaciones) por las entidades de Medios de Pago, que habitualmente gestionan las marcas VISA y Master Card (Servired, Sistema 4B,  y Sistema Euro 6000).  No se incluyen datos de American Express y Diners Club, ni medios de pago tales como la transferencia bancaria, el pago contra reembolso, o cualquier otra vía de pago que no sea tarjeta bancaria. Por ejemplo, para intermediarios de pago como PayPal sólo se computan las transacciones vinculadas a tarjeta de crédito y no las que estén vinculadas a una cuenta bancaria, dado que los datos no proceden de Paypal sino de las entidades gestoras de tarjetas de crédito.

Las principales conclusiones del informe son:

  • En el primer trimestre de 2011, el comercio electrónico en España alcanzó un volumen de negocio de 2.055,4 millones de euros, lo que supone un 23,1% más que en el mismo trimestre de 2010; con un total de 30,2 millones de operaciones.
  • El montante económico generado en el primer trimestre se distribuyó principalmente entre las siguientes diez ramas de actividad: las agencias de viajes y operadores turísticos (12,4%), el transporte aéreo (12,2%), el marketing directo (6,3%), el transporte terrestre de viajeros (6,1%), los juegos de azar y apuestas (4,9%), los espectáculos artísticos, deportivos y recreativos (4,1%), la educación (3,7%), las prendas de vestir (3,5%), la publicidad (3,0%) y, por último, los ordenadores y programas informáticos (2,4%).
  • En el primer trimestre de 2011, el volumen de negocio de las transacciones con origen en España y dirigidas hacia el exterior fue de 925,6 millones de euros, representando el 45,0% del importe total, con 15,8 millones de operaciones. La mayor parte del importe de dichas compras se dirigió a la Unión Europea con 829,5 millones de euros (89,6%) y en menor medida a Estados Unidos con 48,1 millones (5,2%) y al área C.E.M.E.A. con 23 millones (2,8%).
  • El importe de las transacciones realizadas desde el exterior y dirigidas a sitios web españoles fue de 312,0 millones de euros, lo que supuso un 15,2% del volumen de negocio total, con 2,8 millones de operaciones. Las transacciones procedentes de la Unión Europea representaron la mayor parte del importe del volumen de negocio (81,8%), con 255,5 millones de euros, seguidas de las procedentes de América Latina (4,7%), con 14,8 millones de euros, situándose el área C.E.M.E.A. en tercer lugar con 14,5 millones de euros (4,7%).
  • Por tanto, el saldo neto de volumen de negocio con el exterior en un balance negativo de 613,6 millones de euros.
  • La cifra de negocio del comercio electrónico generado en España y dirigido a puntos de venta virtuales dentro del país (transacciones «ON US» desde el punto de vista del país) fue de 817,9 millones de euros, el 39,8% del importe total, con 11,6 millones de operaciones.
El informe se acompaña de un Apéndice estadístico y de una nota metodológica.

Novacaixagalicia aprueba el traspaso de su negocio financiero a NCG Banco


El pasado 21 de julio de 2011,  la asamblea general de Novacaixagalicia aprobó  la creación de NCG Banco y el traspaso a esta nueva entidad de sus activos y pasivos vinculados al ejercicio de la actividad financiera. El objeto de esta operación es poder dar entrada a inversores estratégicos y cumplir con el plan de recapitalización exigido por el Real Decreto-ley para el reforzamiento del sistema financiero. Los consejeros generales dieron el visto bueno a esta operación de forma mayoritaria, con el 94% de los votos.

NCG Banco empezará a operar en septiembre, tras la obtención de las autorizaciones necesarias de la Xunta de Galicia, el Banco de España y el Ministerio de Economía y Hacienda y su inscripción en el Registro Mercantil de A Coruña y en el Registro Especial del Banco de España. El banco nacerá con un activo de 68.338 millones de euros y un volumen de capital de 1.084 millones, que, unido a la aportación de las empresas consolidadas, elevan el capital del grupo a los 1.770 millones de euros. Al igual que sucede con la caja, la sede social y fiscal de NCG Banco estará en A Coruña y la sede institucional y la dirección efectiva del negocio, en Vigo.

Según el calendario previsto, NCG Banco podría estar legalmente inscrito en el registro mercantil el 30 de agosto para comenzar a operar el 1 de septiembre. Antes del 30 de septiembre, el nuevo banco realizará una o varias ampliaciones de capital para dar entrada a los inversores estratégicos y, de forma temporal, al Fondo de Reestructuración Ordenada Bancaria (FROB).

La asamblea general de Novacaixagalicia también ratificó la propuesta del consejo de administración de designar a José María Castellano presidente ejecutivo del banco; a Julio Fernández Gayoso y Mauro Varela consejeros dominicales de la caja; y a los empresarios y directivos gallegos Roberto Tojeiro y Carlos González como consejeros independientes.  El consejo de administración de NCG Banco estará integrado en un principio por estas cinco personas y a continuación se irán sumando el resto de los consejeros, hasta un máximo de 15, una vez que se vaya consolidando el proyecto con la entrada de nuevos inversores estratégicos, hasta alcanzar una ratio de capital principal superior al 10% de los activos medios ponderados por riesgo (APR). Los miembros del consejo de administración se renovarán cada seis años.

Obra social y pacto laboral

Novacaixagalicia mantiene la naturaleza de caja de ahorros, con su personalidad jurídica y su condición de entidad de crédito, así como sus órganos de gobierno y sus actividades de obra social. La caja arrancará su nueva andadura con unos activos valorados en 344 millones de euros, entre los que se incluyen 97 centros e infraestructuras socioculturales en Galicia, al tiempo que ejercerá su papel como tenedora y propietaria de acciones del nuevo banco.

En el proyecto de segregación se establece que los empleados de la caja pasan a formar parte de NCG Banco y conservan las mismas condiciones laborales que tenían establecidas como empleados de Novacaixagalicia, en tanto que los empleados dependientes de las fundaciones y obra social permanecerán, en sus condiciones actuales, en la caja.

En una reunión previa a la asamblea, la comisión delegada de Novacaixagalicia aprobó el acuerdo para la integración de la plantilla en NCG Banco. Las condiciones fueron consensuadas y apoyadas por los sindicatos CCOO, CSICA y UGT, que disponen del 81,5% de la representación legal de los trabajadores. El  acuerdo supone el segundo gran consenso social alcanzado en menos de un año entre la dirección de la entidad y la representación sindical; primero por el consenso laboral alcanzado en la fusión de las cajas gallegas; y en esta ocasión por la recapitalización y segregación bancaria.

El pacto alcanzado será positivo para el futuro de los empleados de la entidad ya que NCG Banco asumirá todas las obligaciones sobre la plantilla de la entidad, de forma que los trabajadores mantendrán sus actuales garantías laborales y seguirán dentro del convenio del ahorro.

Aumento de depósitos de clientes del 7,5% en el semestre

Durante los primeros seis meses de vida de Novacaixagalicia la entidad ya presenta un incremento de los depósitos de clientes en el balance de la matriz del 7,5%, alcanzando a junio de este año los 50.170 millones de euros. La otra gran actividad de la entidad, la inversión crediticia, también muestra un buen comportamiento, con un 1,8% de incremento del crédito a la clientela entre enero y junio que alcanza una cifra total de financiación tanto en balance como fuera de balance de 54.811 millones de euros.

La caja continúa avanzando en el proceso de captación de inversores, que ya ha entrado en la segunda ronda de negociación que podría concluir a finales de agosto. En paralelo, la entidad sostiene un alto ritmo de capitalización interna, que en poco más de 3 meses ya ha cubierto el 56% de los objetivos fijados para el 30 de septiembre, con 281 millones de euros. El plan de desinversiones ha permitido a NCG obtener en el primer semestre del año unas plusvalías y dividendos por venta de participadas y operatoria en mercados de 169,6 millones de euros.

Las sinergias del proceso de integración ya están teniendo reflejo en la cuenta de resultados de la entidad, con un ahorro de 25,6 millones de euros en gastos de administración durante el primer semestre del año respecto al mismo periodo del ejercicio anterior. Este ahorro representa una reducción del 7,2% de los gastos  y se debe fundamentalmente al esfuerzo que está acometiendo la caja por acelerar la reordenación de oficinas y las prejubilaciones de empleados. A día de hoy ya se han cerrado 221 oficinas de las 300 previstas y se han jubilado el 62,1% de los 1.230 empleados que se han acogido a ellas.

Novacaixagalicia  también continúa con su política de máxima prudencia a la hora de realizar provisiones, que ascendieron en el primer semestre a 181,5 millones de euros. Esta política de reforzarse ante posibles pérdidas futuras, junto a los fuertes saneamientos realizados en el balance en el momento de la fusión, han dado como resultado una mejora de la solvencia.

Seminario de Evidencias Electrónicas en septiembre


El día 29 de Septiembre de 2011 se celebrará en Madrid, el seminario de “Evidencias Electrónicas“, organizado por Atenea Interactiva, con un descuento de 150 euros (sobre 450) para quienes se inscriban antes del 15 de agosto (y sin coste si se bonifica a través de la Fundación Tripartita).

El término «evidencia electrónica«, popularizado por el Foro de las Evidencias Electrónicas, procede de la denominación inglesa «electronic evidence«, y clasifica como tal a los documentos electrónicos o a colecciones de datos procedentes de un sistema informático que pueden ser sometidos a los criterios de los peritos informáticos para determinar su autenticidad y ser aportados como prueba en juicio, de manera que su contenido es relevante para el caso.

Cuando se emplea la firma electrónica, su eficacia probatoria es singularmente importante por el contexto normativo que determina la presunción de los aspectos de integridad y atribuibilidad. Sin embargo, la mera firma electrónica no toma en cuenta ciertos aspectos técnicos (como las formas avanzadas AdES-XL)  y, de no cuidarse ese aspecto,  pueden perderse elementos tan importantes como la databilidad (situar la firma en el tiempo) o la verificación de su validez (respecto a la inclusión o no del certificado, en el momento de la firma, en la lista de certificados revocados).

Leyes como la LAECSP (Ley 11/2007) y LMISI (Ley 56/2007) generalizan las gestiones por vía electrónica en el sector privado y en el sector público, pero quienes tienen que implantarlas muchas veces se preguntan sobre la forma de presentar las evidencias electrónicas en los procesos jurisdiccionales, si fuera el caso. La Ley de Enjuiciamiento Civil española es muy avanzada en el uso de medios electrónicos y, en su marco, se han creado los mecanismos para presentar pruebas electrónicas en juicio.

Por otro lado, los incidentes de seguridad dejan tras de sí un conjunto de rastros y vestigios que puestos en relación unos con otros y vinculados a otras fuentes de investigación favorecen la recreación del relato fáctico del suceso, gracias a la capacidad de los investigadores forenses que los analizan. Añadimos así la valoración de las pruebas no estructuradas a las estructuradas que se gestionan en las transacciones electrónicas, completando el marco de las que se pueden presentar, con los procedimientos previstos en las instancias procesales.

Conceptos como logs, hash, timestamping, bases de datos, diplomática digital, firma electrónica, cadena de custodia, se manejan en estos contextos y son algunos de los que se presentarán en este seminario impartido por reconocidos profesionales.

Esta jornada, que tendré el placer de presidir, se estructura según el siguiente PROGRAMA:

1. Introducción del presidente de la jornada
Julián Inza

2. El valor de las evidencias informáticas: Problemática actual
Javier Pagès López

  • El valor de las evidencias informáticas.
  • Algunos criterios de validez
  • Normas de actuación pericial.
  • Principales problemas actuales – Ejemplos prácticos:
  • Entorno Civil.
  • Entorno Mercantil.
  • Entorno Laboral.
  • Entorno Penal.
  • Algunas Soluciones Existentes:
  • Custodia Certificada de Evidencias.

3. El cibercrimen y la inseguridad 2.0
Antonio Angel Ramos Varon

  • El cibercrimen como una arquitectura empresarial alrededor del delito en la red.
  • Visitando en línea los canales de intercambio de: datos personales y bancarios.
  • La venta y adquisición de material para cometer delitos en la red.
  • Nunca ha sido tan fácil rastrear a una persona u organización.
  • Usando herramientas para rastrea a personas o infraestructuras.
  • Analizando las comunicaciones interferidas en una red.
  • La geolocalización vista como una brecha de seguridad.

4. Evidencias: ¿forenses o certificadas?
Jacobo van Leeuwen

  • La contradicción de la “evidencia” electrónica.
  • ¿Qué se quiere demostrar?
  • Modos de impugnar los medios de prueba.
  • Pre-construir: certificando evidencias.
  • Algunas técnicas para demostrar voluntad, origen o contenido.
  • Adecuación en función del riesgos vs usabilidad/costes.
  • Análisis de la validez legal.
  • Casos prácticos: email, web y redes sociales.

5. Diplomática digital y gestión de documentos con carácter probatorio
Fernando Pino

  • Autenticidad de los Documentos Electrónicos. Diplomática digital.
  • Documentos privados. Documentos públicos.
  • Custodia de documentos a largo plazo.
  • La Prueba Electrónica en la Ley de Enjuiciamiento Civil.
  • Cadena de custodia.

60% ATMs in Spain accept China UnionPay card


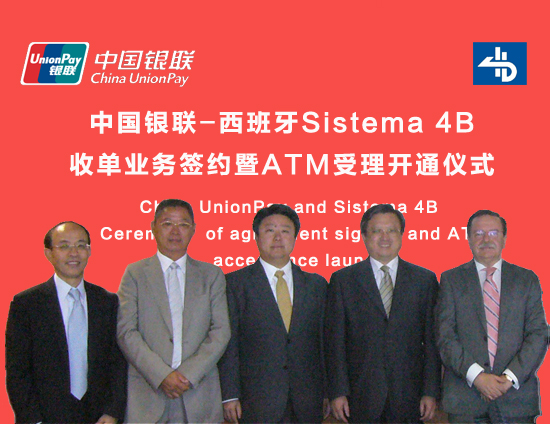
Executive Vice President of UnionPay Cai Jianbo(third from left)and President of Sistema 4B Alfonso de la Viuda Martinez(first from right) signed an agreement. Ambassador to Spain and Ambassador Extraordinary and Plenipotentiary to Andorra Zhu Bangzao (second from right), UnionPay consultant Ma Jing (second from left) and general manager of China Construction Bank Credit Card Center Zhao Yuzi(first from left)attended the event to express their congratulations.

Executive Vice President of UnionPay Cai Jianbo(third from left)and President of Sistema 4B Alfonso de la Viuda Martinez(first from right) signed an agreement. Ambassador to Spain and Ambassador Extraordinary and Plenipotentiary to Andorra Zhu Bangzao (second from right), UnionPay consultant Ma Jing (second from left) and general manager of China Construction Bank Credit Card Center Zhao Yuzi(first from left)attended the event to express their congratulations.

BEIJING, Jul 04, 2011 (Xinhua via COMTEX) — China UnionPay Executive Vice President Cai Jianbo and Alfonso de la Viuda Martinez, the president of Sistema 4B in Spain recently signed an agreement in Madrid, making China UnionPay card acceptable by all Sistema 4B ATMs.

The two sides have also reached a consensus on opening up the 400,000 POS under the Spanish company’s flag and launching cross-border settlement cooperation within this year.

Through its cooperation with such Spanish firms as Euro6000, and la Caixa, China UnionPay has already made its card acceptable to the ATMs and POS in Spain before then. With the opening of Sistema 4B network, the applicable area of China UnionPay cards in Spain will be expanded by more than 60%. Thus, China UnionPay card holders can freely use their cards at the ATMs of Sistema 4B, laCaixa, Euro6000 and Citibank, w hich are scattered in hotels, restaurants, and shopping malls.

Cai of China UnionPay stated that China and Spain are both the most famous countries of tourist destination. Spain has been an important trade partner in Europe of China. Every year, Spain receives approximately 200,000 Chinese visitors.

With more and more Chinese visitor coming to Spain under the Program of Chinese Visiting Spain launched by the Spanish Government, Sistema 4B holds high expectations for the UnionPay card transaction in Spain, said President Martinez. (Edited by Wang Shicong)