CIR Technical Working Group


The EMV standards developed and maintained by EMVCo are the technical basis for card-based payment systems in many countries. The CIR (Common Implementation Recommendations) Technical Working Group is an open standardisation initiative of EMV implementers in Europe and acts as the technical reference group for the European EMV Users Group and the European members of the EMVCo Board of Advisors. The CIR Technical Working Group is not meant to duplicate any efforts at EMVCo level, but to complement the work at EMVCo by the input of technical experts who are actively involved in the deployment of the EMV specifications.

Participants of the CIR Technical Working Group are

The CIR Technical Working Group is supported by the observers

The aim of the CIR Technical Working Group is to come to harmonised technical specifications for EMV implementations for any card-based payment system. The work is not intended to change the EMV specifications but to fill in the «grey areas» of the EMV specifications and to reduce both the effort necessary to implement cards and terminals as well as the number of different implementations, thus allowing for less expensive devices.

The work of the CIR Technical Working Group started in 2003 with the objective of harmonising EMV implementations on cards. Based on this preparatory work, and with the support of the CIR Technical Working Group, EMVCo set up the Common Core Working Group (CCWG) which produced the EMVCo Common Core Definitions (CCD) and the EMVCo Common Payment Application (CPA) Specification, which allow a common EMV implementation on cards for all payment systems.

As a next step, the CIR Technical Working Group, in coordination with the European EMV Users Group, produced a set of common implementation recommendations for terminals, in the form of detailed flow charts describing the terminal behaviour, to clarify and enhance the EMV specifications and to improve interoperability. These Common Implementation Recommendations for Terminals have been reviewed with EMVCo and are the basis for the current work of the CIR Technical Working Group on a detailed terminal specification.

Starting in 2007, the CIR Technical Working Group has been working for the European Payments Council (EPC) Cards Working Group as Identified Initiative for the Card-to-Terminal and Cardholder-to-Terminal standardisation domains. The Functional Requirements in the European Payments Council (EPC), SEPA Cards Standardisation «Volume» are based on the input of the CIR Technical Working Group.

The CIR Technical Working Group works in close cooperation with other standardisation initiatives, such as EPAS, which concentrates on the Terminal-to-Acquirer interfaces, and CAS, which concentrates on the requirements for mutual recognition of certifications.

Los 902 y sus equivalentes de teléfono fijo (actualización a octubre de 2026)


Si una empresa te ofrece un teléfono que empieza por 902 para atenderte, tienes derecho a que te dé también un número que no te cueste más que una llamada normal a un fijo o a un móvil. Hoy la ley lo exige, y desde finales de 2026 las grandes empresas tendrán además nuevas obligaciones de atención al cliente.

Nota de actualización (octubre de 2026). Publiqué esta entrada en febrero de 2011 con una lista de equivalencias entre números 902 y fijos geográficos, cuando la única forma de evitar el sobrecoste era buscar el número alternativo por tu cuenta. Sigue siendo una de las más leídas del blog, y los lectores siguen preguntando en los comentarios por equivalencias concretas. Desde entonces la situación ha cambiado: la ley obliga ahora a ofrecer esa alternativa. He actualizado el contenido para explicar qué derechos tienes y cómo ejercerlos.

Qué son los 901 y 902 y por qué salen caros

Los 901 y 902 son números de red inteligente: no están ligados a una línea física, sino que la operadora los redirige al centro de atención que elija la empresa. Se popularizaron en los años noventa porque eran fáciles de recordar y, cuando las llamadas interprovinciales se cobraban caras, permitían llamar desde cualquier provincia a un precio único.

Con la llegada de las tarifas planas la situación se invirtió. Las llamadas a fijos y móviles están incluidas en casi todas las tarifas planas, pero los 901 y 902 suelen quedar fuera y se cobran aparte. En el 902 el coste lo paga íntegramente quien llama, y en el 901 se reparte con la empresa. El resultado era que llamar a un servicio de atención al cliente, a menudo con largas esperas, podía encarecer mucho la factura.

Qué dice hoy la ley

Desde 2020, para todas las empresas. El Real Decreto-ley 37/2020 modificó la Ley General para la Defensa de los Consumidores y Usuarios. Desde entonces:

  • Llamar a un teléfono de atención al cliente no puede costar más que una llamada a un fijo geográfico o a un móvil estándar.
  • Una empresa puede mantener su 902, pero debe ofrecer en igualdad de condiciones un número geográfico o móvil alternativo e informar de que existe.
  • Las empresas de servicios básicos (agua, gas, electricidad, servicios financieros y de seguros, postales, transportes, entre otros) deben ofrecer un teléfono gratuito.
  • Las líneas de atención al cliente no pueden usarse para hacer publicidad.

Desde diciembre de 2026, para las grandes empresas. La Ley 10/2025, de 26 de diciembre, de servicios de atención a la clientela entró en vigor el 28 de diciembre de 2025 y da a las empresas obligadas un plazo de adaptación de doce meses, hasta el 28 de diciembre de 2026. Se aplica a las que prestan servicios básicos de interés general (suministros, transporte, servicios postales, telecomunicaciones y servicios financieros), a las grandes empresas que venden a consumidores (250 o más trabajadores, o más de 50 millones de euros de facturación) y a la Administración General del Estado. Entre otras cosas:

  • Mantiene la regla del coste: no más que una llamada normal, con número alternativo si hay línea de tarificación especial.
  • Prohíbe desviar un número gratuito a otro que tenga coste.
  • El 95 % de las solicitudes de atención personalizada deben atenderse, de media, en menos de tres minutos, y la empresa no puede cortar la llamada por un tiempo de espera largo.
  • Tienes derecho a que te atienda una persona que se identifique. Los contestadores automáticos y los bots deben ofrecer siempre esa opción desde el menú principal.
  • Las quejas y reclamaciones deben resolverse en un máximo de 15 días hábiles, salvo que la normativa sectorial fije otro plazo.

Cómo encontrar el número alternativo

  1. Mira la sección de contacto de la web de la empresa. Si ofrece un 902, la ley la obliga a informar del número alternativo, normalmente junto a él.
  2. Revisa tus facturas, contratos y comunicaciones. Suele figurar en la letra pequeña o en el apartado de atención al cliente.
  3. Si llamas al 902, pide el número geográfico o móvil para la próxima vez. Tienes derecho a conocerlo.
  4. Comprueba tu tarifa. Algunas operadoras incluyen las llamadas a 902 en ciertas tarifas, y conviene saberlo antes de llamar.

Qué hacer si no te lo ofrecen

  • Pide la hoja de reclamaciones o presenta una reclamación por escrito ante la empresa, y guarda el justificante.
  • Si no se resuelve, acude a la oficina municipal de información al consumidor (OMIC) o al servicio de consumo de tu comunidad autónoma, que son quienes sancionan estos incumplimientos.
  • Si la empresa es una operadora de telecomunicaciones, puedes reclamar también ante la Oficina de Atención al Usuario de Telecomunicaciones.
  • Si ya te han cobrado una llamada a un 902 sin haberte ofrecido alternativa, inclúyelo en la reclamación con la fecha, la hora y la duración que aparecen en tu factura.

Sobre la lista de equivalencias de 2011

La versión original de esta entrada recogía una lista de equivalencias por sectores (bancos, seguros, telefonía, organismos oficiales…) tomada de otras webs. Quince años después, muchos de esos números han cambiado, algunas empresas han desaparecido o se han fusionado, y las webs de origen ya no están actualizadas. Por eso no la reproduzco: un número equivocado puede hacerte perder más tiempo que el propio 902. La vía fiable es la que exige la ley: el número alternativo que publica la propia empresa.

Fuentes

Si te ha resultado útil, quizá te interesen también…

En este blog escribo sobre confianza digital: firma electrónica, identidad digital, criptografía y su marco jurídico. Algunas entradas que pueden interesarte:

SMS de CardVISA (Ojo Phishing)


El phishing llega a los SMS.

El blog Histo-piniones cuenta en primera persona el caso.

Lo primero que hay que decir es que NUNCA hay que acceder a una supuesta entidad financiera haciendo click en un mensaje que nos llegue por correo electrónico, sino que hay que teclear directamente las URL de la página web de nuestra entidad financiera en caso de que tengamos alguna duda y pensaemos que un mensaje pueda tener algo de cierto.

En el caso de este phishing por SMS propone teclear como URL una página web denominada www.cardvisa.us que puede que a algunas personas les parezca como una dirección compatible con su tarjeta VISA.

Hay que decir que las entidades gestoras de medios de pago son relativamente «invisibles» en los procesos de gestión de pago con tarjeta, y que solo son visibles las entidades financieras del titular de la tarjeta (denominada entidad emisora) y la del comercio (denominada entidad adquirente). Así que ante cualquier duda, debemos contactar con NUESTRA ENTIDAD FINANCIERA.

Una posible excepción a esta recomendación se da con la posibilidad de reportar la pérdida o robo de varias tarjetas en una única llamada para bloquearlas de la forma más rápida posible.

En España, se puede llamar a estos números de teléfono en caso de emergencia:

  • 4b: 91 362 62 00 – 902 11 44 00 (Tarjetas VISA y MasterCard)
  • Servired: 902 19 21 00 – 91 519 21 00 (Tarjetas VISA y MasterCard)
  • Euro6000: 902 20 6000 – 91 596 53 35 (Tarjetas VISA y MasterCard)
  • American Express: +34 91 400 42 50 – 902 37 56 37
  • Dinner’s Club: 902 401 112 – 912 114 300

VISA Europe advierte en una de sus páginas sobre la forma de proceder ante mensajes de correo sospechosos, y concluye:

Si ha recibido un correo electrónico sospechoso o tiene dudas sobre la autenticidad de algún sitio web, contacte con la entidad financiera emisora de su tarjeta. También puede reenviar el correo sospechoso o la dirección URL del sitio web sobre el que tenga dudas a nuestra siguiente dirección de correo electrónico: phishing@visa.com.

También VISA Europe proporciona una lista de números en diversos paises en los que podemos consultar la forma de proceder en caso de pérdida o robo de nuestra tarjeta:

  • Alemania 0800-811-8440
  • Anguilla 1-800-847-2911
  • Antigua 1-800-847-2911
  • Arabia Saudita 1-800-10-866-654-0129
  • Argentina 0800-666-0171
  • Aruba 800-1518
  • Australia 1-800-125-440
  • Austria 0800-200-288 y después 800-892-8134
  • Bahamas 1-800-847-2911
  • Bahrein 8000-006
  • Barbados 1-800-847-2911
  • Bélgica 0800-1-8397
  • Bolivia 800-10-0188
  • Bonaire 001-800-847-2911
  • Bosnia Herzegovina 00-800-0010-888-557-4457
  • Brasil 0800-891-3680
  • Bulgaria 00-800-0010-888-557-4446
  • Canadá 1-800-847-2911
  • Chile 1230-020-2136
  • China (Norte) 10-800-711-2911
  • China (Sur) 10-800-110-2911
  • Colombia 01-800-912-5713
  • Corea 00798-11-908-8212
  • Costa Rica 0-800-011-0030
  • Croacia 0-800-220111-866-654-0125
  • Curaçao 001-800-847-2911
  • Dinamarca 80-010277
  • Dominica 1-800-847-2911
  • Egipto (excepto El Cairo) 02-510-0200-866-654-0128
  • Egipto (sólo El Cairo) 510-0200-866-654-0128
  • Emiratos Árabes Unidos 0-800-121-866-654-0112
  • Eslovaquia 0-800-000-101-800-406-9970
  • España 900-99-1124
  • Estados Unidos 1-800-847-2911
  • Estonia 800-12001-800-406-9982
  • Filipinas 1-800-1-111-9015
  • Finlandia 0800-11-0057
  • Francia 0800-90-1179
  • Gibraltar 8800-877-3745966
  • Granada 1-800-847-2911
  • Grecia 00-800-11-638-0304
  • Guam 1-800-847-2911
  • Guatemala 1-800-999-0115
  • Holanda 0800-022-3110
  • Hong Kong 800-96-7025
  • Hungría 06-800-17682
  • India No disponible
  • Indonesia 001-803-1-933-6294
  • Irlanda 1-800-55-8002
  • Islas Bermudas 1-800-847-2911
  • Islas Caimán 1-800-847-2911
  • Islas Turku y Caicos 0-1-800-847-2911
  • Islas Vírgenes Británicas 1-800-847-2911
  • Islas Vírgenes Estadounidenses 1-800-847-2911
  • Israel 1-800-941-1605
  • Italia 800-819-014
  • Jamaica 0-800-847-2911
  • Japón 00531-11-1555
  • Jordania 1-880-0000-888-557-4442
  • Kazajstán 8-800-121-4321-888-557-4447
  • Kenia 866-654-0162
  • Letonia 800-2131
  • Líbano (excepto Beirut) 01-426-801-866-654-0130
  • Líbano (sólo Beirut) 426-801-866-654-0130
  • Liechtenstein 0800-89-4732
  • Lituania 8-800-900-28-800-406-9962
  • Luxemburgo 0800-2012
  • Macedonia 99-800-4288-888-557-4458
  • Malasia 1800-80-0159
  • Marruecos 002-11-0011-866-654-0163
  • Mauricio 01-120-866-654-0165
  • México 001-800-847-2911
  • Mónaco No disponible
  • Montserrat 1-800-847-2911
  • Nevis 1-800-847-2911
  • Noruega 800-12052
  • Nueva Zelanda 0800-44-3019
  • Okinawa 00531-11-1555
  • Panamá 001-800-111-0016
  • Paraguay 008-11-800-800-599-1137
  • Perú 800-890-0623
  • Polonia 0-0-800-111-1569
  • Portugal 800-8-11-824
  • Puerto Rico 1-800-847-2911
  • Qatar 0800-011-77-888-557-4428
  • Reino Unido 0800-89-1725
  • República Chechenia 800-142-121
  • República Dominicana 1-800-847-2911
  • Rumania 021-800-4288-888-557-4416
  • Rusia (excepto Moscú/San Petersburgo) 8-10-800-110-1011-866-654-0164
  • Rusia (sólo Moscú) 755-5042-866-654-0164
  • Rusia (sólo San Petersburgo) 325-5042-866-654-0164
  • Saba 1-800-847-2911
  • Saint Eustatius 1-800-847-2911
  • San Marino 800-819-014
  • San Martín 1-800-847-2911
  • Senegal 810-3072-888-557-4451
  • Singapur 800-110-0344
  • St. Kitts/Nevis 1-800-847-2911
  • Sudáfrica 0800-990-475
  • Suecia 020-795-675
  • Suiza 0800-89-4732
  • Tailandia 001-800-11-535-0660
  • Taiwán 00801-10-3008
  • Trinidad y Tobago 1-800-847-2911
  • Turquía 00-800-13-535-0900
  • Ucrania 8-100-11-888-557-4445
  • Uruguay 00-0411-940-7915
  • Venezuela 0800-1-002167

También Mastercard ofrece una lista de contactos internacionales:

  • Asia / Pacific
  • American Samoa: 1-1-800-307-7309
  • Australia: 1800-120-113
  • China: 10-800-110-7309
  • Guam: 1-800-307-7309
  • Hong Kong: 800-966677
  • India: 000-800-100-1087
  • Indonesia: 001803-1-887-0623
  • Japan: 00531-11-3886
  • Korea: 0079-811-887-0823
  • Malaysia: 1-800-804594
  • New Zealand: 0800-44-9140
  • Philippines: 1-800-1-111-0061
  • Saipan: 1-800-307-7309
  • Singapore: 800-1100-113
  • Taiwan: 00801-10-3400
  • Thailand: 001-800-11-887-0663Europe
  • Austria: 0800-21-8235
  • Belgium: 001-800-307-7309
  • Czech Republic: 800-142-494
  • Denmark: 8001-6098
  • Finland: 08001-156234
  • France: 0-800-90-1387
  • Germany: 0800-819-1040
  • Greece: 00-800-11-887-0303
  • Hungary: 06800-12517
  • Ireland: 1-800-55-7378
  • Italy: 800-870-866
  • Liechtenstein: 0800-89-7092
  • Luxembourg: 800-2-4533
  • Monaco: 0-800-90-1387
  • Montserrat: 1-800-307-7309
  • Netherlands: 0800-022-5821
  • Norway: 800-12697
  • Poland: 0-0800-111-1211
  • Portugal: 800-8-11-272
  • San Marino: 800-870-866
  • Spain: 900-97-1231
  • Sweden: 020-791-324
  • Switzerland: 0800-89-7092
    Turkey: 00-800-13-887-0903
  • United Kingdom: 0800-96-4767
  • Vatican City State: 800-870-866Latin America / Caribbean
  • Anguilla: 1-800-307-7309
  • Antigua and Barbuda: 1-800-307-7309
  • Argentina: 0800-555-0507
  • Bahamas: 1-800-307-7309
  • Barbados: 1-800-307-7309
  • Bermuda: 1-800-307-7309
  • Bolivia: 800-10-0172
  • Bonaire: 001-800-307-7309
  • Brazil: 0800-891-3294
  • Cayman Islands: 1-800-307-7309
  • Chile: 1230-020-2012
  • Colombia: 01-800-912-1303
  • Costa Rica: 0-800-011-0184
  • Curacao: 001-800-307-7309
  • Dominica: 1-800-307-7309
  • Dominican Republic: 1-800-307-7309
  • Grenada: 1-800-307-7309
  • Guatemala: 1-800-999-1480
  • Jamaica: 0800-307-7309
  • Mexico: 001-800-307-7309
  • Panama: 001-800-307-7309
  • Peru: 0-800-307-7309
  • Puerto Rico: 1-800-307-7309
  • Saba: 1-800-307-7309
  • St. Eustatius: 1-800-307-7309
  • St. Kitts-nevis: 1-800-307-7309
  • St. Maarten: 1-800-307-7309
  • Trinidad and Tobago: 1-800-307-7309
  • Turks and Caicos Islands: 01-800-307-7309
  • Venezuela: 0800-1-002902
  • Virgin Islands, British: 1-800-307-7309
  • Virgin Islands, U.S.: 1-800-307-7309Middle East / Africa
  • Bahrain: 8000-0087
  • Cyprus: 080-90569
  • Israel: 180-941-8873
  • South Africa: 0800-990418US / Canada
  • Canada: 1-800-307-7309
  • United States: 1-636-722-7111

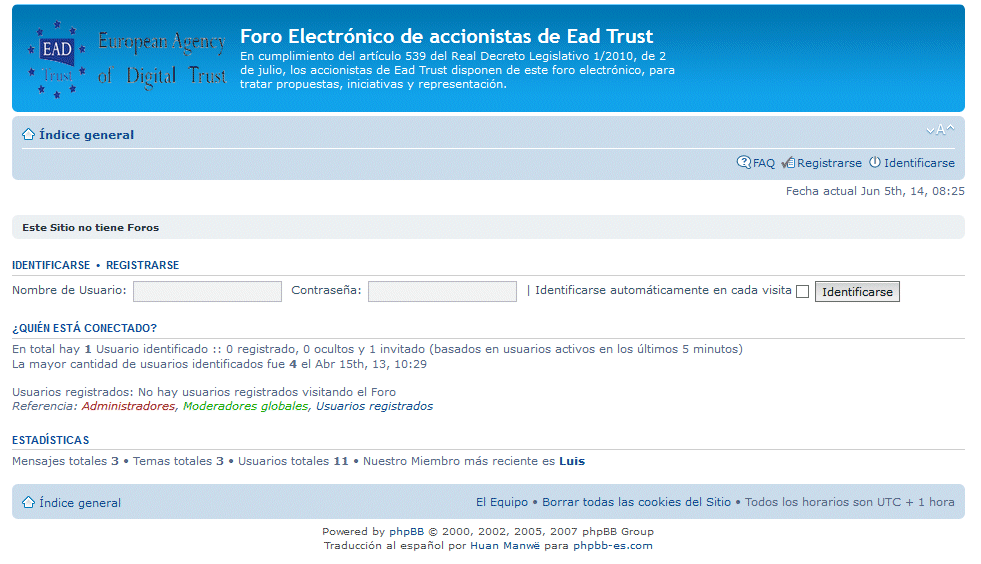
Foro Electrónico de Accionistas


Foro-electronicoLa Ley 12/2010, de 30 de junio, modificaba la Ley 24/1988, de 28 de julio, del Mercado de Valores añadiendo un nuevo párrafo al apartado 2 del artículo 117.

En la página web de la sociedad se habilitará un Foro Electrónico de Accionistas, al que podrán acceder con las debidas garantías tanto los accionistas individuales como las asociaciones voluntarias que puedan constituir, con el fin de facilitar su comunicación con carácter previo a la celebración de las Juntas generales. En el Foro podrán publicarse propuestas que pretendan presentarse como complemento del orden del día anunciado en la convocatoria, solicitudes de adhesión a tales propuestas, iniciativas para alcanzar el porcentaje suficiente para ejercer un derecho de minoría previsto en la ley, así como ofertas o peticiones de representación voluntaria.

La legislación aplicable a las sociedades anónimas cotizadas ya contemplaba la obligatoriedad de cumplir las obligaciones de información a las que las somete la Ley de Sociedades Anónimas por cualquier medio técnico, informático o telemático, sin perjuicio de los derechos que corresponden a los accionistas, de acuerdo con la legislación vigente, para solicitar la información en forma impresa. Por ello, las sociedades anónimas cotizadas deben disponer de una página web para atender el ejercicio, por parte de los accionistas, del derecho de información, y para difundir la información relevante, de acuerdo con lo dispuesto en el artículo 82.5 de la Ley del Mercado de Valores.

El Real Decreto Legislativo 1/2010, de 2 de julio, por el que se aprueba el texto refundido de la Ley de Sociedades de Capital promulgado solo 3 dias después, deroga, entre otros, este artículo 117, pero introduce en el mismo sentido el apartado 2 del Artículo 528. Instrumentos especiales de información.

1. Las sociedades anónimas cotizadas deberán cumplir los deberes de información por cualquier medio técnico, informático o telemático, sin perjuicio del derecho de los accionistas a solicitar la información en forma impresa.

2. Las sociedades anónimas cotizadas deberán disponer de una página web para atender el ejercicio, por parte de los accionistas, del derecho de información, y para difundir la información relevante exigida por la legislación sobre el mercado de valores.

En la página web de la sociedad se habilitará un Foro Electrónico de Accionistas, al que podrán acceder con las debidas garantías tanto los accionistas individuales como las asociaciones voluntarias que puedan constituir, con el fin de facilitar su comunicación con carácter previo a la celebración de las Juntas generales. En el Foro podrán publicarse propuestas que pretendan presentarse como complemento del orden del día anunciado en la convocatoria, solicitudes de adhesión a tales propuestas, iniciativas para alcanzar el porcentaje suficiente para ejercer un derecho de minoría previsto en la ley, así como ofertas o peticiones de representación voluntaria.

3. Al consejo de administración corresponde establecer el contenido de la información a facilitar en la página web, de conformidad con lo que establezca el Ministerio de Economía y Hacienda o, con su habilitación expresa, la Comisión Nacional del Mercado de Valores.

4. Los accionistas de cada sociedad cotizada podrán constituir Asociaciones específicas y voluntarias para el ejercicio de sus derechos y la mejor defensa de sus intereses comunes. Las Asociaciones de accionistas deberán inscribirse en un Registro especial habilitado al efecto en la Comisión Nacional del Mercado de Valores. Reglamentariamente se desarrollará el régimen jurídico de las Asociaciones de Accionistas que comprenderá, al menos, los requisitos y límites para su constitución, las bases de su estructura orgánica, las reglas de su funcionamiento, los derechos y obligaciones que les correspondan, especialmente en su relación con la sociedad cotizada.

5. Asimismo, se faculta al Gobierno y, en su caso, al Ministerio de Economía y Hacienda y, con su habilitación expresa, a la Comisión Nacional del Mercado de Valores, para desarrollar las especificaciones técnicas y jurídicas necesarias respecto a lo establecido en este artículo.

La puesta en marcha de este tipo de infraestructuras no requiere se implemente como un chat, con los mensajes apareciendo instantáneamente, sino como un foro en el que es posible controlar el lenguaje y comprobar que las intervenciones se centran en los aspectos que determina la norma, es decir, cabe la posibilidad de definirlos como «foros moderados» en términos técnicos.

La identidad de quienes acceden para leer los foros, o para escribir en ellos, se puede controlar de varias formas, pero la más adecuada es la que aprovecha el uso de certificados electrónicos de cualquier prestador de servicios de certificación, entre los que destaca el DNI electrónico (que en la actualiad ya poseen más de 20 millones de ciudadanos españoles). La forma natural de hacerlo es a través de accesos SSL con autenticación de usuario, por ejemplo con certificado de autenticación del DNIe. En determinadas circunstancias puede utilizarse la firma electrónica cualificada o reconocida para firmar la solicitud de acceso, de forma que subsecuentemente se otorgue al usuario un identificador y una clave que no haga necesario el uso del certificado para el acceso convencional.

La condición de accionista puede controlarse a través de la información disponible en el fichero X25 de Iberclear (por ejemplo, de convocatorias anteriores, con la debida cautela, considerando la desactualización de la información), o la identificación de la tarjeta de identificación para la Junta (una vez se haya convocado esta).

Además el sistema de control debe declararse a la Agencia de Protección de Datos, en cumplimiento de la LOPD, junto con el utilizado para organizar la Junta general de Accionistas.

Sin olvidar que puede limitarse el uso del foro ante cuestiones que no sean las específicamente tasadas:

  • Publicar propuestas que pretendan presentarse como complemento del orden del día anunciado en la convocatoria
  • Solicitudes de adhesión a tales propuestas
  • Iniciativas para alcanzar el porcentaje suficiente para ejercer un derecho de minoría previsto en la LSC
  • Ofertas o peticiones de representación voluntaria

Conviene además acometer las acciones formales:

  • Definición del reglamento de uso del Foro
  • Aprobación del reglamento y de la creación del Foro por el Consejo (art. 528.1 de la LSC)
  • Incorporación al Reglamento de la Junta
  • Mención de la existencia del Foro en la convocatoria de la Junta

EADTrust presta el servicio con costes muy competitivos y colabora en la definición y gestión del Foro Electrónico de Accionistas, definiendo el reglamento del foro, o dando soporte técnico para su implementación tanto en las instalaciones de la entidad, como en modalidad de servicios externalizados. También colabora con la sociedades cotizadas para gestionar el Voto electrónico en la Junta con su plataforma Innovoto.

Cuenta con herramientas y plataformas propias que reducen el tiempo de puesta en marcha del foro electrónico y del sistema de voto y participación a distancia.

EADtust es uno de los mayores especialistas de Europa en servicios relacionado con los certificados y la firma electrónica y en su empleo en diferentes aplicaciones: voto electrónico, factura electrónica, administración electrónica, banca electrónica, etc. Puede contactar llamando al 902 365 612 o al 91 716 0555.

Ganadores de la 9ª edición de los Premios CIT Golden Card 2011


Ya comenté los candidatos a los Premios CIT 20111. Estos son los ganadores:

Categoría 1: MEJOR TARJETA DE FIDELIZACIÓN

AMERICAN EXPRESS MAS- AMEX Y SOL MELIA

Categoría 2:  TARJETA BANCARIA MÁS INNOVADORA

TARJETA SIN – BANCO SABADELL

Categoría 3:  AVANCE TECNOLÓGICO MÁS RELEVANTE

EXPERIENCIA MOBILE PILOTO SHOPPING SITGES 2010- TELEFONICA, LA CAIXA Y VISA

Bases de los premios CIT Golden Card

Los premios CIT Golden Card constituyen una iniciativa con la que IIR España, en el marco de CIT, el Congreso Ibérico de Smart Cards, Identificación y Medios de Pago, quiere premiar a los mejores profesionales y entidades relacionadas con este mundo

En esta edición las categorías premiadas serán las siguientes:

Categoría 1: CIT GOLDEN CARD MEJOR TARJETA DE FIDELIZACIÓN

Categoría 2: CIT GOLDEN CARD TARJETA BANCARIA MÁS INNOVADORA

Categoría 3: CIT GOLDEN CARD AVANCE TECNOLÓGICO MÁS RELEVANTE

Estas son las Bases:

  1. Cualquier empresa o profesional puede presentar la candidatura de cualquier empresa que considere la mejor de estas categorías
  2. Para que una candidatura sea válida ha de darse al menos una razón que justifique (brevemente) la misma
  3. La elección de los premiados constará de dos fases:De entre las respuestas recibidas se seleccionarán los tres candidatos más votados en cada categoría, abriéndose una segunda fase de votación. En ella, los votos sólo podrán otorgarse a las empresas ya determinadas como finalistas, es decir, se procederá a la elección del premiado entre las 3 candidaturas más votadas
  4. Períodos votaciones Premios CIT GoldenCard 2011: Fecha límite de admisión de candidaturas: 24 de Enero de 2011. Votación de finalistas: desde el 25 de Enero al 7 de Febrero de 2011. * No se admitirán candidaturas ni votaciones fuera de los periodos establecidos
  5. La entrega de premios se celebrará en Feria de Valencia, en el marco de CIT 2011, el día 16 de Febrero

Rojadirecta.com intervenida por las autoridades estadounidenses


No se si el hecho de capturar el dominio es una buena o una mala idea. Por un lado las actividades supuestamente ilegales se pueden llevar a cabo a través de otros dominios, y por otro lado se demuestra la endeblez del sistema de soberanías que situan a determinados estados por encima de los demás a a hora de llevar a cabo ciertas acciones. En este caso hay una clara asimetría, como queda demostrado, en el control de los dominios.

Sin contar con el respaldo a su actividad que supone para rojadirecta contar con estos avales:

Incluso creo que esta noticia aumentará la popularidad del sitio en los dominios que le resten.

Quizá lo siguiente sea prohibir a Google, a Bing y al resto de buscadores que den resultados a la búsqueda «rojadirecta»

Edición:

Pues sí. Lo decía en plan de broma pero esto es lo que dice google al buscar rojadirecta:

En respuesta a las quejas que hemos recibido en relación con la Digital Millennium Copyright Act (ley estadounidense de protección de los derechos de autor), hemos eliminado 1 resultados de esta página. Si lo desea, puede leer la queja de DMCA que ha originado la retirada de estas páginas en ChillingEffects.org.

Nueva edición:

La petición de cierre en Google es de Audiovisual Sport, SL, se identifica como «Notice of Copyright infringement (www.rojadirecta.com) and
(www.tvfutbol.net)» y se remonta a 2007. O sea que no es una actuación asimétrica que represente el poder de un estado frente a otros.

La Xunta percibe el ninguneo de sus competencias en el cambio de condiciones de solvencia de las cajas


Galicia ve una «burla total» a sus competencias el cambio de condiciones de solvencia de las cajas

Ratifica que no lo conocía previamente

Visto en Europa Press

Currás dice que «se seguirá haciendo» lo necesario para defender los intereses de los impositores y BNG rechaza permanecer «impasibles»

La Conselleira de Facenda, Marta Fernández Currás, ha ratificado que la Xunta no conocía previamente el contenido de la «rueda de prensa» en la que su homóloga estatal, Elena Salgado, avanzó cambios en las condiciones de solvencia exigidas a las entidades financieras, lo que ha considerado «una burla total» a las competencias de Galicia y un «ninguneo» a una institución que es «cosupervisora» con el Banco de España.

En sede parlamentaria, tras ser preguntada por el diputado del BNG Fernando Blanco sobre las medidas que tomará la Xunta frente a esta decisión estatal, la conselleira cargó contra la «auténtica deslealtad institucional» del Gobierno central y volvió a reprobar este «cambio en las reglas de juego» producto –denunció– «de un nuevo bandazo normativo» del Ejecutivo de José Luis Rodríguez Zapatero.

Con todo, señaló que el Gobierno gallego no dejará de denunciar la situación y que «hizo y seguirá haciendo todo lo necesario» para defender los intereses de los impositores y de las empresas gallegas, si bien resaltó que el Estado exige ahora «en seis meses» las condiciones que antes pedía «para dentro de cinco años».

En cualquier caso, la Xunta mantiene que sigue trabajando y hablando con los gestores de Novacaixagalicia, con los responsables del Banco de España y con la Confederación Española de Cajas de Ahorros (CECA) para «aprovechar el margen» de negociación existente hasta la concreción del anunciado decreto ley donde espera que no se llegue a realizar «lo que algunos ya denominan la desamortización del siglo XXI».

En su intervención, Currás recordó que Galicia aceptó «de forma responsable y transparente» todas las exigencias «que le fueron impuestas» para poder «materializar la fusión» y que no se desvió «ni un milímetro» del itinerario que le marcó el Banco de España. «Novacaixagalicia cumplió y está cumpliendo escrupulosamente las condiciones impuestas por él», remarcó.

En este escenario, se reafirmó en que las necesidades de recapitalización de la caja gallega son «exclusivamente producto de un bandazo normativo» que, a juicio de su Ejecutivo, genera «inseguridad jurídica«, en prejuicio de las entidades y de los depositantes. Por ello, la Xunta insiste en que el Gobierno quiere «eliminar las cajas de ahorro tal y como se conocen en la actualidad» y «torpedear» la fusión gallega.

REUNIRSE CON SALGADO Y ZAPATERO

Por su parte, el parlamentario del BNG Fernando Blanco recordó a Fernández Currás que la Xunta tiene «capacidad» para actuar y le instó a aclarar qué medidas tomará para hacer frente a la modificación propuesta por el Ejecutivo estatal puesto que, esgrimió, Galicia «no puede permanecer impasible».

«Lo primero sería que pidiese una entrevista con carácter urgente con Salgado para saber cómo está la situación», ha advertido el nacionalista, antes de matizar que «tampoco sobraría» que el presidente gallego, Alberto Núñez Feijóo, solicitase, a su vez, un encuentro con su homólogo estatal, José Luis Rodríguez Zapatero, para abordar un asunto «fundamental» para la comunidad.

Banca Cívica saldrá a Bolsa, con un gran atractivo para los inversores


Los inversores privados se llevarán al menos la mitad del beneficio de Banca Cívica

Visto en: Noticias de Navarra

Autor: Juan Angel Monreal (edición y opinión del autor del blog)

Conceder un 50% de dividendo permitirá destinar a la obra social el 30%

La entidad actúa a velocidad de crucero para salir a los mercados y espera sacar a cotización cerca del 40% del capital
Los inversores privados que entren en Banca Cívica se llevarán al menos la mitad del beneficio que genere la entidad. Es decir, ganarán por encima de lo que les correspondería por su participación en el banco, que, según los estatutos vigentes, no puede superar el 40%. Ésta es la promesa que los directivos de las cuatro cajas que componen BancaCívica (Caja Navarra, Cajasol, Caja Burgos y Caja Canarias) están realizando a los inversores que han mostrado interés en tomar parte de la que ahora mismo es la décima entidad financiera de España, la sexta de aquellas que proceden del sector de cajas.

El dato fue desvelado ayer por Enrique Goñi, copresidente de Banca Cívica y consejero delegado de Caja Navarra, quien aseguró que este dividendo «de al menos el 50%» no irá en detrimento de la obra social, la razón de ser hasta el momento de las cajas. El directivo navarro situó como referencia que un 50% iría destinado al beneficio de los accionistas, un 20% al fondo de reserva obligatorio y un 30% a la obra social.

La salida a bolsa

Sin embargo, en un escenario de máxima competencia en la salida a Bolsa -al menos cinco entidades quieren hacerlo antes de fin de año- y de expectativas de rentabilidad por parte de los inversores, si se supera el 50% de dividendo sobre el beneficios será a costa del dedicado a la obra social de las cajas.

Porque las cajas han cambiado definitivamente su lenguaje. La máxima rentabilidad pasa a ser el principal reclamo para los potenciales accionistas en un mercado cuyos fondos no son infinitos y que se prepara para hacer frente a una avalancha de salidas a Bolsa en la que Banca Cívica se siente bien situada. «Somos el SIP (Sistema Institucional de Protección) más avanzado, el único de los bancos creados por cajas que ya está haciendo clientes», dijo Antonio Pulido, copresidente de Banca Cívica y presidente de la sevillana Cajasol, la última de las cajas en incorporarse al proyecto.

Ambos repitieron que el objetivo es salir a Bolsa «cuanto antes», pero no confirmaron ni la capitalización de la empresa, ni el precio de la acción ni el nombre de los posibles inversores, más allá del ya conocido fondo de capital riesgo estadounidense JC Flowers. «Hay bastantes inversores interesados», llegó a decir Enrique Goñi.

Durante su intervención, en una conferencia de prensa celebrada en la sede de Banca Cívica en la calle Juan Bravo de Madrid (la histórica oficina de Caja Navarra en Madrid), Goñi sí dio algunas pistas de lo que le gustaría que supusiera la salida a Bolsa de la entidad. «Si hay posibilidades de salir en julio, saldremos en julio y si no, en otoño».

Septiembre como meta

Lo cierto es que la entidad trabaja con septiembre como la fecha más probable y que se ha fijado como objetivo entrar dentro del Ibex 35. «Eso es seguro -manifestó Goñi-, vamos a ser un Ibex 35 claro y, tal vez, un Ibex 20».

Ocupar esa posición en este índice, que se nutre con las empresas con mayor capitalización del país, supondría tener una capitalización cercana a los 4.000 millones de euros. Enagas, la vigésima empresa por tamaño del índice, presentaba ayer una capitalización de 3.791 millones de euros.

Entre el 25% y el 40%

La intención de las cajas es sacar a Bolsa entre el 25% y el 40% de la entidad, ninguna novedad dado que sus estatutos establecen ese límite y la Comisión Nacional del Mercado de Valores (CNMV) ya ha advertido contra las salidas a Bolsa menores a la cuarta parte del tamaño del banco. «Estará más cerca del 40% que del 25%», resaltó Enrique Goñi, que descartó la presencia de bajistas (especuladores) o capital fluctuante. «No nos interesa», insistió el copresidente de la entidad financiera.

Los rectores de Banca Cívica han situado su objetivo en el mercado financiero internacional. Tanto para crecer como para captar fondos. La próxima semana, Enrique Goñi y Antonio Pulido acudirán a un encuentro con inversores en Estados Unidos, un país en el que, según Banca Cívica, el proyecto ha sido muy bien acogido. «Nos vamos a encontrar con ocho inversores y, de ellos, a cuatro los hemos buscado nosotros y los otros cuatro han tomado la iniciativa de ponerse en contacto con nosotros».

Los pilares

A estos inversores, Enrique Goñi les presentará un plan de negocio basado en la participación de los clientes al gestionar la obra social y en dos pilares financieros claros: un «balance saneado» tras haber adelantado 4.700 millones de euros en provisiones y una cuenta de resultados que espera arrojar un beneficio antes de impuestos de casi 800 millones de euros en 2015.

«Y lo vamos a lograr creciendo también fuera de España, sobre todo en Estados Unidos y siendo más baratos», con un menor porcentaje de recursos procedentes de oficinas tradicionales y más clientes captados a través de las entidades sociales (de un 8% actual un 25% en 2015) y en CivicaOn, la nueva banca en Internet (un 10% en 2015 frente al 2% actual). «Si no has saneado tanto tu balance, tu cuenta de resultados es dubitativa y tu modelo de negocio es como el del resto, el descuento que te piden los accionistas es mayor», aseguró Enrique Goñi.

Este plan «definido» de salida a Bolsa debería bastar, según Goñi, para que la entidad cumpla con unas exigencias de capital del 8%, que ahora mismo ya dice superar por cinco centésimas. «La inversión en Bolsa es sobre todo para financiar el crecimiento», dijo Goñi.

Las entidades cuentan, en cualquier caso, con otras opciones para aumentar su capital. Una de ellas es la venta de sus participaciones industriales, tal y como implícitamente reconoció Antonio Pulido, con capacidad ejecutiva en esta área de negocio. El directivo andaluz, con estrechos vínculos con el Partido Socialista, reconoció que Basilea III (la nueva regulación bancaria, que se está concretando todavía en algunos de us aspectos) «penalizará a las entidades con una cartera de participadas», por lo que Banca Cívica estudiará las opciones que se abran en este campo.

Participaciones preferentes

Banca Cívica ha concluido la colocación de 200 millones de euros en participaciones preferentes, según ha indicado su copresidente, Enrique Goñi, quien explicó que el plazo de suscripción oficial finaliza el 16 de febrero pero que la ‘sobredemanda’ permite decir que la emisión está colocada.

Goñi explicó que la entidad cubrió el primer tramo de la operación por 175 millones de euros y la amplió a 200 millones de euros. Esta emisión, anunciada el pasado mes de enero, fue la primera que se realizó desde que se inició la reestructuración del sistema de las cajas de ahorros.

Opinión

Banca Cívica está llevando a cabo un proyecto complejo a gran velocidad, mientras construye una propuesta atractiva, tremendamente social. Los directivos (yo conozco un poco a Enrique Goñi), tienen una gran visión y un gran equipo, y ya han dado muestras de lo que supone revolucionar el sector de las cajas. La primera entidad en renovar sus órganos de gestión reduciendo y eliminado vinculaciones políticas. La primera en dar control a los impositores sobre el destino de los fondos destinados a la obra social. La primera entidad en contar con una contabilidad analítica de proyectos financiados, al detalle. La primera entidad en promover iniciativas sociales para impulsar la captación de ahorradores. La primera entidad en dar cobertura a proyectos P2P financieros. La primera entidad en impulsar iniciativas de emprendedores en modalidad de inmersión. La primera entidad en montar un SIP. La primera entidad en buscar inversores. La primera en emitir particiaciones preferentes. La primera entidad en diseñar un plan de negocio para extender sus actividades a Estados Unidos. La primera en impulsar un «Think Tank» como Saviálogos, que pretende adivinar las tendecias de futuro en la tecnología, la sociedad, la educación, la economía y la geopolítica. La primera entidad con capacidad de emocionar. Y sin renunciar a ser una entidad financiera con ratios de bancachofa: conservadora financieramente y rentable. Yo sí creo en el potencial de esta entidad y voy a ser uno de los primeros en comprar acciones cuando salgan a bolsa.

Otras referencias:
Avalmadrid registró en 2010 unos resultados de nuevo históricos con 330 millones de euros aprobados en avales


El consejero de Economía y Hacienda de la Comunidad de Madrid, Antonio Beteta, ha presentado hoy, 8 de febrero de 2011 los resultados de Avalmadrid en el ejercicio 2010, año de nuevo récord para la entidad en cuanto a actividad, que consigue así los mejores resultados de su historia, con un incremento del 9% respecto a 2009. Cerca de 1.700 pymes accedieron a la financiación de Avalmadrid en 2010, lo que contribuyó a la creación y mantenimiento de 25.800 puestos de trabajo en la Comunidad de Madrid

Avalmadrid, Sociedad de Garantía Recíproca adscrita a la Comunidad de Madrid, registró en 2010 los mejores resultados de su historia con 330 millones de euros aprobados en avales para cerca de 1.700 pymes y  autónomos madrileños, lo que ha supuesto un incremento del 9% respecto a 2009. Con estos datos, Avalmadrid generó una inversión inducida de más de 350 millones de euros y contribuyó a la creación y/o mantenimiento de más de 27.000 puestos de trabajo en la Comunidad de Madrid.

Asimismo, el número de socios también aumentó en 2010, alcanzando en estos momentos los 8.324, con un incremento del 11%. En cuanto al riesgo vivo, verdadero indicador de la actividad de una entidad financiera, aumentó también en un 15%, con 595 millones de euros, al igual que el importe medio de la operación avalada por Avalmadrid, que supera los 168.000 euros. Por su parte, la solvencia se situó en 2010 en un 11,3%, 3 puntos por encima de lo exigido por el Banco de España.

Estos resultados han sido presentados esta mañana en la sede de Avalmadrid por el consejero de Economía y Hacienda, Antonio Beteta, que ha estado acompañado por el Presidente de la Confederación Empresarial de Madrid-CEOE y de la Cámara Oficial de Comercio e Industria, Arturo Fernández; el Subdirector General y Director de Negocio Madrid Sur de Caja Madrid, José María Eusebio y el Presidente de Avalmadrid, Juan Manuel Santos-Suárez.

Con estos datos, Avalmadrid incrementa y consolida el crecimiento iniciado en 2003, multiplicando por veinte su actividad, ya que este periodo se han aprobado avales a más de 8.098 pymes y autónomos por un importe de más de 1.360 millones de euros, con una contribución a la creación y mantenimiento de más de 88.500 puestos de trabajo en la Comunidad de Madrid.

En cuanto a la distribución de estos avales por sectores, comercio y hostelería ocupan el 30% de los mismos, mientras que la industria ocupa cerca de un 20%. Otros sectores como transporte y almacenamiento, información y comunicación o educación han tenido también un gran impacto en la actividad de Avalmadrid.

Este crecimiento se explica por el lanzamiento de productos financieros más ajustados a las necesidades actuales de las pymes y autónomos madrileños. Así, en 2010 Avalmadrid presentó nuevos productos para el fomento de la exportación de las pymes, líneas de colaboración con el Instituto de Crédito Oficial para ampliar la línea ICO-Directo o Líneas Financieras Bonificadas ampliadas, y continuó con el Plan Impulsa Pyme para financiar el circulante  y las refinanciaciones de las pymes.

Otra de las razones es el mayor compromiso de los socios protectores de Avalmadrid, que son CEIM, COCIM, Caja Madrid y, muy especialmente, la Comunidad de Madrid, que han venido dotando a la sociedad de la solvencia necesaria para asumir un papel mucho más preponderante en la financiación de las pymes y autónomos madrileños.

En este sentido, y desde 2004, la Comunidad de Madrid ha desarrollado, a través de Avalmadrid, las Líneas Financieras Bonificadas, que permiten una financiación prácticamente a coste cero para fomentar la inversión productiva en sectores como el pequeño comercio, la hostelería, la innovación o la internacionalización, entre otros. A diferencia de las subvenciones a fondo perdido, estas líneas conllevan una bonificación de los costes financieros del empresario, implicando mucho más al empresario en su proyecto empresarial.

Dificultades de las pymes para acceder al crédito

Según la encuesta trimestral publicada recientemente por las Cámaras de Comercio, el 86,3% de las 1.145.000 pymes que solicitó financiación externa en el cuarto trimestre de 2010 encontró obstáculos para conseguirlo, aunque el número de demandantes se ha ido reduciendo. De las empresas que solicitaron financiación, el 82,5% se encontró con la exigencia de avales y garantías respecto al trimestre anterior, y el 12,5% no consiguió obtener el crédito finalmente. Esta encuesta destaca que el 10% de las pymes que solicita financiación lo hace a través de SGR, el triple que hace sólo dos años. Este porcentaje se eleva al 18% en el caso de Avalmadrid.

En este contexto el papel de una Sociedad de Garantía Recíproca como Avalmadrid, que actúa de avalista de la pyme ante la entidad de crédito, cobra una especial relevancia para no ya sólo acceder a la financiación sino hacerlo en condiciones financieras preferentes de coste y plazo.

No en vano, mientras que el flujo del crédito neto a la pyme en 2010 continuó bajando en el conjunto del sistema de crédito (más del 20%) y en el sistema de garantía recíproca (más del 30%), Avalmadrid concedió más crédito que en 2009, convirtiéndose en el motor principal del sistema de garantía en España.

  • Visto en Avalmadrid
  • BackTrust, electronic signature suite


    Spanish company Abalia has developed an Electronic Signature technology (Backtrust) as a system to different needs related with digital signature and digital custody of electronic documents. The system provides signature and validation tools in XML, CMS and PDF format available in different modules separately or as a whole pack. The obtained signatures include validation and time-stamping data in every format for a long term. The company is looking for commercial and licensing agreement.

    See Profile and link in the Technology market section of Enterprise Europe Network

    The Electronic Signature technology suite holds the following tools:

    • Batch Signer: A desktop tool that allows to sign several electronic documents in every batch. It supports versions to sign PDF and XML files such as electronic invoices (UBL, CII and other formats).
    • API: Integration tool for electronic signatures inclusion in the applications by developers. It supports versions for
      Microsoft .NET and Java.
    • WebSigner: Component of AdES basic electronic signature for Web sites.
    • BackTrust DSS Server: Electronic signature server based on OASIS DSS webservice standard.» PKI or Public Key Infrastructure servers: Certification authority, validation and timestamping authority.

    Innovative Aspects:

    The innovative Electronic Signature technology includes an integration API tool for electronic signatures in third party applications. Designed for software developers and integrators to help them to complete their applications with electronic signature services, its main key features are:

    • Microsoft .NET and Java standards availability.
    • Local signatures management through different keystores access. (i.e.: windows keystore, files in PKCS#12 format, HSM devices using PKCS#11 format).
    • It generates CMS, XMLDsig, PDF and XadES signature formats.
    • It generates complete signature format (XAdES-XL) by accessing to new company’s services.
    • Full integration with the other company developments and applications. Easy connection to other VA and TSA servers.
    • The system holds a specific version for electronic signatures in billing systems based on an invocing with security
      sytem format with specific signature policies compliance (XadES-EPES or XadES-XL).