Archivo de la categoría: Firma digital

XAdES Plugtest en ETSI


ETSIEstos dias participamos, junto con bastantes empresas e instituciones de todo el mundo en el evento de Interoperabilidad XAdES de ETSI.

Las soluciones de Albalia Interactiva, enmarcadas en la linea de productos Backtrust alcanzan, gracias a este evento, un marchamo especial, gracias a la posibilidad de testar los formatos de firma de forma conjunta con expertos de todo el mundo.

En breve se conocerá el Informe de ETSI, de igual forma que podemos conocer el resultado del  evento de interoperabilidad de 2003 que tuvo lugar del 3 al 7 de noviembre y  el del  evento conjunto PLI-XAdES que tuvo lugar del 24 al 28 de mayo de 2004.

Caixa Galicia acepta contratos electrónicos con el DNI electrónico


Ayer tuve la ocasión de colaborar con Caixa Galicia en el lanzanmiento una nueva forma de contratación electrónica, pienera entre las entidades financieras y que fue presentada en rueda de prensa en La Coruña.
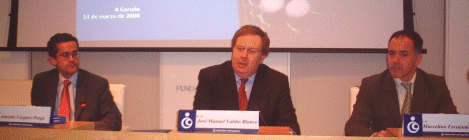
Rueda de Prensa - Caixa Galicia - José Valiño, Marcelino Fernández, Antonio Vázquez de Parga

En virtud de este desarrollo, las personas que deseen abrir una cuenta Caixa-Galicia-On podrán utilizar su DNI electrónico (DNIe) y otros certificados reconocidos para firmar el contrato por Internet. Todo desde la comodidad de su casa y sin tener que desplazarse a las oficinas de la caja de ahorros o al buzón de correos.  

El nuevo DNIe incluye un chip que contiene dos certificados, uno de autenticación y otro de firma. Algunos bancos y cajas, entre los que se encuentra Caixa Galicia ya han utilizado el certificado de autenticación para identificar a sus clientes cuando acceden a su página web. Caixa Galicia es la primera entidad que habilita el uso del certificado de firma electrónica y posibilita así la contratación de servicios financieros 100% online.  

Este anuncio se produce en el marco de los procesos de innovación que Caixa Galicia ha impulsado desde hace unos años. 

En Mayo de 2002, Caixa Galicia lanza su Oficina por Internet, On Caixa Galicia, con el fin de satisfacer la creciente demanda por parte de los clientes del uso de nuevos canales para la contratación de productos y servicios financieros.
 
Con esta iniciativa, Caixa Galicia marcaba distancias respecto al sector de cajas de ahorro por su mayor y más avanzado uso de las nuevas tecnologías y canales en su actividad comercial.

En ese momento, el proceso de contratación online era doble: por un lado, estaban los clientes de Banca Electrónica de la Caja gallega, que podía contratar productos financieros de manera online, utilizando sus claves como firma de los contratos; y por otro lado, los nuevos clientes, que por motivos de seguridad, debían identificarse a través de un sistema de correspondencia convencional.

Desde el año 2002, el avance tecnológico ha sido constante, y Caixa Galicia ha liderado diferentes iniciativas relacionadas con las mejoras de la autenticación de clientes en los servicios web, con el uso de la telefonía móvil o la funcionalidad disponible en los cajeros automáticos. De hecho, el DNI Electrónico ya se utiliza en Caixa Galicia como sistema de autenticación para acceder a su servicio de Banca Electrónica, Caixa Activa, a través de la página web de la entidad. 

El servicio que hoy se anuncia, reconoce el derecho de los ciudadanos a utilizar el DNI electrónico en sus transacciones telemáticas, y por ello se enmarca en un conjunto de iniciativas legislativas que se han producido durante el año 2007, que afectan a las entidades financieras y a otros sectores, y que se han tenido en cuenta de forma pionera al desarrollar el proyecto:

  • Ley 11/2007, de 22 de junio, de acceso electrónico de los ciudadanos a los Servicios Públicos.
  • Ley 22/2007, de 11 de julio, sobre comercialización a distancia de servicios financieros destinados a los consumidores.
  • Ley 56/2007, de 28 de diciembre, de Medidas de Impulso de la Sociedad de la Información.

El gobierno ha invertido más de 315 millones de euros en el despliegue del DNI electrónico. Próximamente se completará el despliegue de equipamiento en las comisarias de expedición del DNI y ya no será posible conseguir el antiguo DNI al ir a renovar.

En Marzo de 2008 se superará la barrera de los 3 millones de DNIe emitidos y a un ritmo de 20.000 unidades expedidas cada dia,  se estima que 2008 finalizará con más de 6 millones de documentos.

El DNIe va a ser un instrumento de capital importancia en la modernización de las relaciones entre ciudadanos, empresas y administraciones públicas. Muy pronto será habitual utilizarlo para la contratación de todo tipo de servicios por Internet, desde abrir una cuenta bancaria a contratar una hipoteca, pasando por la contratación del seguro del coche o el ADSL.

A la vista de esta tendencia,Caixa Galicia estima para que este año 2008, el 5% de los nuevos contratos de las modalidades de cuenta on-line se perfeccionarán mediante firma electrónica, y que en el año 2009 este sistema se extenderá al 20% de los contratos.
Antonio Vázquez de Parga

Según Antonio Vázquez de Parga, Director de Estrategia Digital de Caixa Galicia: «El DNI electrónico puede suponer una auténtica revolución para el sector bancario. Posibilita nuevos servicios y vías de comunicación. La adaptación de cajeros al nuevo DNIe y la firma electrónica de contratos forman parte de  una ambiciosa estrategia de modernización de Caixa Galicia enfocada a ofrecer servicios más cómodos, ágiles y seguros a nuestros clientes.»
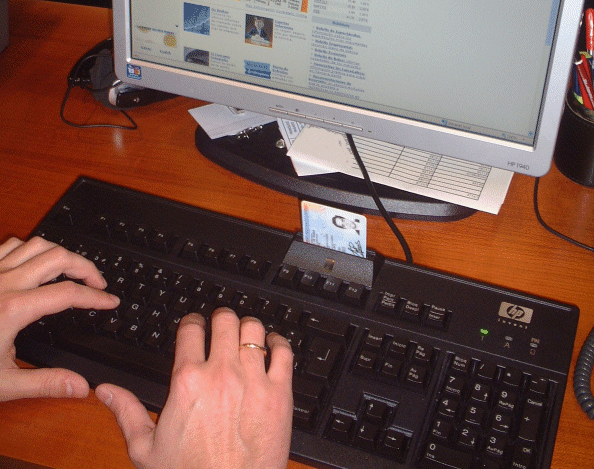
Firma electrónica con el DNI electrónico

Para la prestación de este servicio Caixa Galicia ha llegado a un acuerdo con «Tractis«, una plataforma de contratación electrónica integrada con autoridades de certificación a nivel internacional y que permite la generación, almacenamiento y preservación de evidencias electrónicas con plena validez legal. Para mi es una doble satisfacción como consultor, por un lado por los matices técnicos y legales tenidos en cuenta por Caixa Galicia en el proyecto, y por otro por los considerados en la plataforma Tractis.

En la actualidad, la Oficina Virtual de la entidad gallega cuenta con más de 36.000 clientes y ya supera los 800 millones de euros de volumen de negocio, por lo que se consolida como una entidad de referencia en el sector online.

Seminario de facturae y XAdES el 27 de marzo


Logo Atenea InteractivaAtenea Interactiva organiza un curso sobre el formato facturae, formato XML de adopción obligatoria en las relaciones con las administraciones públicas, y en el que participamos varias personas de Albalia Interactiva.

La norma que determina el uso obligatorio de este formato es la Orden PRE/2971/2007, y la que determina que sea obligatorio el uso de la facturación electrónica antes del verano de 2008 es la Ley 30/2007 de Contratos del Sector Público.

Por ello, el curso es imprescindible para todos los organismos públicos y para las sociedades que no puedan presentar cuenta de pérdidas y ganancias abreviada.

Además de aspectos concretos del formato facturae, enmarcado en una introducción a XML, trataremos sobre los formatos de firma XAdES definidos en la norma TS 101 903, que también son obligatorios, según la legislación mencionada.

El curso comenzará con un repaso al marco normativo de la factura electrónica, para entender en qué consiste la obligación y los plazos que existen para su adopción y concluirá con algunas recomendaciones para las entidades que tengan que transformar formatos adoptados en su organización.

El enfoque adoptado permite que saquen provecho del curso tantos los gestores como los técnicos que tienen que implementar las soluciones.

El curso tendrá lugar el próximo 27 de marzo de 2008 en el Hotel AC Cuzco, de Madrid y tiene un coste de 650 euros + IVA.

Existe una información más amplia en el folleto en PDF

Si está interesado acceda al formulario de inscripción o llame por teléfono al 902 365 6 12

Tiempo de tertulia: Firma electrónica y Factura electrónica


Como he dicho, ayer fue un día intenso.

Algo después de las 12:00 participé en una interesante tertulia que se emitirá dentro de algunos días dentro del programa Tiempo de Tertulia.

El tema, uno de mis favoritos. La Firma Electrónica y la Factura Electrónica, salpicado con referencias al DNI electrónico, las barreras sociales a la adopción de la firma electrónica, y las cosas que se podrán hacer con ella, especialmente tras toda la reciente legislación que la estimula.

Y los compañeros de tertulia, insignes especialistas:

  • Juan Crespo de la Dirección General de la Policía
  • Julio Cesar Fernández de CECA
  • Adrián Moure de Safelayer
  • Oski Goldfryd  de FinancialTech Magazine
  • Salvador Soriano del Ministerio de Industria, Turismo y Comercio

y un servidor, Julián Inza de Albalia Interactiva.

Según he leído, Tiempo de Tertulia difundido por ATEI se considera uno de los mejores programas de divulgación.

Una multiencuesta, «Preferencias de los estudiantes universitarios en España e Iberoamérica», realizada con la colaboración de varias Federaciones Universitarias, Asociaciones y Universidades en España y 19 países iberoamericanos, ha recogido por primera vez, con la máxima cualificación, un programa español, «Tiempo de tertulia».

El sondeo considera a este espacio como el «mejor programa de divulgación y contenido cultural en español de TV». En el apartado de «documentales educativos», ha sido elegido National Geographic; como «canal cultural», Canal Historia; y Planeta como la «editorial más completa».

facturae se podrá abrir con programas basados en OOXML


Ayer fue un día intenso.

A las 10:30  estuve en la Rueda de Prensa convocada por Microsoft para comunicar varios anuncios simultáneos. El evento, introducido por Héctor Sánchez Montenegro, Director de Tecnología de Microsoft Ibérica, contó con la presencia de Stephen McGibbon, Regional Technology Officer de Microsoft. Las novedades anunciadas son:

  1. La certificación de la herramienta OOXML SDK en el marco de Common Criteria, especificación sobre la que España es uno de los pocos países del mundo con capacidad de expedir  certificaciones. En el proceso colabora la empresa Epoche & Espri, de mi amigo Miguel Bañón.
  2. La disponibilidad para OOXML de una extensión que permite leer ficheros XML facturae, que son los que cumplen con el formato obligatorio para las entidades que facturan al sector público en España. Este trabajo lo realizamos en Albalia Interactiva.
  3. La disponibilidad dentro de Codeplex del código fuente de un conjunto de funciones que permiten trabajar desde entornos .NET con el DNI electrónico.  La entidad colaboradora ha sido Plain Concepts y su representante Unai Zorrilla.

Albalia Interactiva participa con Microsoft en el despliegue de soluciones de factura electrónica al desarrollar la conversión de facturae a OOXML.

facturae es el formato XML definido en la Orden PRE/2971/2007, de 5 de octubre, sobre la expedición de facturas por medios electrónicos cuando el destinatario de las mismas sea la Administración General del Estado u organismos públicos vinculados o dependientes de aquélla y sobre la presentación ante la Administración General del Estado o sus organismos públicos vinculados o dependientes de facturas expedidas entre particulare.

Existe un portal propio para facturae.

Office Open XML (también llamado OOXML u Open XML) es un formato de documento electrónico creado y desarrollado por Microsoft y cedido a organismos de estandarización como ECMA e ISO. La organización ECMA lo publicó como estándar Ecma 376 en diciembre de 2006.

Es posible obtener la presentación de Albalia de la Rueda de Prensa celebrada el 7 de marzo de 2008 convocada por Microsoft.

Digitalización Certificada y Compulsa electrónica


La Ley 11/2007, de 22 de junio, de acceso electrónico de los ciudadanos a los Servicios Públicos (LAECSP) introduce algunos aspectos interesantes en la gestión de documentos electrónicos, que, aunque requieren desarrollo, concretan obligaciones de todas las administraciones públicas.

Destaco hoy los artículos 3o y 31. 

Artículo 30. Copias electrónicas.

1. Las copias realizadas por medios electrónicos de documentos electrónicos emitidos por el propio interesado o por las Administraciones Públicas, manteniéndose o no el formato original, tendrán inmediatamente la consideración de copias auténticas con la eficacia prevista en el artículo 46 de la Ley 30/1992, de Régimen Jurídico de las Administraciones Públicas y del Procedimiento Administrativo Común, siempre que el documento electrónico original se encuentre en poder de la Administración, y que la información de firma electrónica y, en su caso, de sellado de tiempo permitan comprobar la coincidencia con dicho documento.

2. Las copias realizadas por las Administraciones Públicas, utilizando medios electrónicos, de documentos emitidos originalmente por las Administraciones Públicas en soporte papel tendrán la consideración de copias auténticas siempre que se cumplan los requerimientos y actuaciones previstas en el artículo 46 de la Ley 30/1992, de Régimen Jurídico de las Administraciones Públicas y del Procedimiento Administrativo Común.

3. Las Administraciones Públicas podrán obtener imágenes electrónicas de los documentos privados aportados por los ciudadanos, con su misma validez y eficacia, a través de procesos de digitalización que garanticen su autenticidad, integridad y la conservación del documento imagen, de lo que se dejará constancia. Esta obtención podrá hacerse de forma automatizada, mediante el correspondiente sello electrónico.

4. En los supuestos de documentos emitidos originalmente en soporte papel de los que se hayan efectuado copias electrónicas de acuerdo con lo dispuesto en este artículo, podrá procederse a la destrucción de los originales en los términos y con las condiciones que por cada Administración Pública se establezcan.

5. Las copias realizadas en soporte papel de documentos públicos administrativos emitidos por medios electrónicos y firmados electrónicamente tendrán la consideración de copias auténticas siempre que incluyan la impresión de un código generado electrónicamente u otros sistemas de verificación que permitan contrastar su autenticidad mediante el acceso a los archivos electrónicos de la Administración Pública, órgano o entidad emisora.

Artículo 31. Archivo electrónico de documentos.

1. Podrán almacenarse por medios electrónicos todos los documentos utilizados en las actuaciones administrativas.

2. Los documentos electrónicos que contengan actos administrativos que afecten a derechos o intereses de los particulares deberán conservarse en soportes de esta naturaleza, ya sea en el mismo formato a partir del que se originó el documento o en otro cualquiera que asegure la identidad e integridad de la información necesaria para reproducirlo. Se asegurará en todo caso la posibilidad de trasladar los datos a otros formatos y soportes que garanticen el acceso desde diferentes aplicaciones.

3. Los medios o soportes en que se almacenen documentos, deberán contar con medidas de seguridad que garanticen la integridad, autenticidad, confidencialidad, calidad, protección y conservación de los documentos almacenados. En particular, asegurarán la identificación de los usuarios y el control de accesos, así como el cumplimiento de las garantías previstas en la legislación de protección de datos.

Habrá que ver como se desarrollan estos artículos, ya que se deja un margen de ambigüedad y potencial incompatibilidad alto (con expresiones del tipo «en los términos y con las condiciones que por cada Administración Pública se establezcan»). Desde luego, este tipo de matices hacen inutil una Ley como esta, salvo como enunciación de principios, ya que desde hace tiempo se producen interesantes aportaciones circunscritas a algunos organismos concretos.

Entre ellas, yo destacaría de foma inmediata el artículo 7 de la norma EHA/962/2007 y su desarrollo en la Resolución de 24 de octubre de 2007, de la Agencia Estatal de Administración Tributaria, sobre procedimiento para la homologación de software de digitalización contemplado en la Orden EHA/962/2007, de 10 de abril de 2007 (Publicada en el BOE de 1 de noviembre de 2007) que definen de manera precisa las consideraciones técnicas de lo que en la LAECSP es una declaración de principios (e incluso acuñan la denominación de «digitalización certificada«) .

Aunque la norma tributaria contiene ciertas especificidades de las facturas, cabe pensar que la mayor parte de los productos homologados al amparo de esta norma serán igualmente válidos para cumplir los dispuesto en en los artículos mencionados de la LAECSP.

Por otro lado, merece la pena echar un vistazo a dos normas que aportan conceptos que van más allá de lo definido en estos artículos 30 y 31 de la LAECSP.

  • RESOLUCIÓN de 23 de agosto de 2005,de la Dirección General de la Agencia Estatal de Administración Tributaria, por la que se regula la presentación de determinados documentos electrónicos en el registro telemático general de la Agencia Estatal de Administración Tributaria

     (…)

    Segundo. Condiciones generales para la presentación de documentos electrónicos en el Registro Telemático General.
    (… )

    4.Se admitirá todo escrito que haya sido generado por un procesador de textos y cualquier documento que haya sido digitalizado y archivado en formato imagen, siempre que se ajusten a los formatos especificados en el programa de presentación que figura en la página de la Agencia Estatal de Administración Tributaria en Internet.

    Tercero. Presentación de documentos electrónicos.

    (…)

    2. Si el envío es aceptado, el Registro Telemático General emitirá por medios electrónicos un recibo de presentación en el que consten el número o código de registro individualizado, la fecha y hora de presentación, los títulos descriptivos de los documentos electrónicos anexados y, en su caso, el órgano destinatario.

    3. El interesado o, en su caso, su representante tanto voluntario como el presentador, en caso de colaboración social, podrá consultar de forma individualizada, mediante autenticación con su certificado de usuario, los recibos de las presentaciones realizadas, a través de la opción de consulta que se habilite al efecto en el «Registro Telemático».

    Orden ITC/1475/2006, de 11 de mayo, del MITyC

    La Orden ITC/1475/2006, de 11 de mayo, del Ministerio de Industria Comercio y Turismo, regula la Compulsa Electrónica de Documentos en Papel. Es un modelo a seguir para el resto de las Administraciones Públicas, aunque limite el alcance de la norma por un problema de competencias.

    Define la Fuente de Autenticidad ARCE: Archivo de Constancias Electrónicas. Repositorio electrónico de documentos firmados electrónicamente que se nutre de los documentos firmados en el P@C. La recuperación de los documentos firmados se realiza mediante el número del localizador generado en el momento de la firma y sóloconociendo los localizadores se facilita el acceso a los documentos originales.

    P@C: Portafirmas de Administrativo Común. Sistema de información unificado para la totalidad de los Órganos Administrativos del Ministerio que facilita la firma electrónicamente de cualquier tipo de documento en formato PDF. Sistema basado en estándares (IEFT RFC 3275, TS 101 903 sintaxis y reglas del estándar XML Signature, formato “Enveloped XML Signature”) que contiene tanto el documento original y firmados, las firmas y los certificados utilizados para las firmas lo que facilita su transporte y comprobación por terceros.

eFactura en Alcalá de Henares


En el marco de las Jornadas dirigidas a la Pyme con información y recursos sobre Factura Electrónica de ASIMELEC y Fenitel, yo seré el ponente de la Jornada de Alcalá de Henares que tendrá lugar el próximo jueves 21 de Febrero del 2008, en horario de 9:00 a 14:00.

El evento tendrá lugar en el Salón de actos de la Asociación de Empresarios del Henares, situado en la Avda. Juan Carlos I, 13-Planta 9, Torre Garena de Alcalá de Henares

Para inscribirse, hay que acceder al web de la Jornada de Alcalá de Henares y marcar sobre la pestaña «Inscripción» situada en la parte superior derecha.

Este es el contenido previsto:

9:00 Recepción de asistentes y entrega de documentación

9:30 Apertura Institucional

9:45 La Normativa de la factura electrónica en España

  • Marco Internacional

  • Normativa española: RD 1496/2003; RD 87/2005, de 31 de enero; Orden EHA /962/2007

10:00 Novedades Importantes de la nueva normativa de Facturación

  • Contenido de la factura.

  • Documentos sustitutivos de las facturas.

  • Tipos de Facturas y su tratamiento electrónico: Normal, Rectificativa, Recapitulativa, Electrónica

  • Deberes del emisor y del receptor de facturas.

  • Auto factura y facturación por terceros.

  • Requisitos esenciales de la factura electrónica.

11:00 Coffee-Break

11:30 La firma y certificación electrónica: concepto y aplicaciones

  • Garantía de integridad y autenticidad de origen.

  • Ley 59/2003, de 19 de diciembre, de Firma Electrónica.

  • Certificados electrónicos reconocidos o cualificados.

  • Certificados de personas jurídicas.

  • El DNI electrónico

12.00 La implantación de la Facturación y la Firma electrónica en la Empresa

  • El mercado de la facturación electrónica:

  • Ahorros estimados por las asociaciones sectoriales.

  • Ventajas obtenidas por las empresas que utilizan la facturación.

12:30 Proyecto de Facturación Electrónica

  • Formatos utilizables en las facturas: EDIFACT, XML, PDF. Formatos XML: UBL y facturae.

  • Fases de un proyecto de facturación electrónica. Metodología.

  • Consentimiento del receptor de facturas.

  • Diferencias entre proyectos de emisor de facturas y de receptor de facturas.

  • Gestión de la firma electrónica y de la validación. Excepciones a la validación.

  • Protección de datos en relación con las facturas electrónicas.

  • Factura Normalizada de ASIMELEC.

  • Archivo y conservación de las facturas electrónicas. Disponibilidad para auditoría e inspección tributaria.

  • Digitalización Certificada. La posibilidad de digitalizar facturas con firma electrónica, destruyendo los documentos en papel

  • Caso de la autofactura.

14:00 Clausura

SERMEPA lanza su tarjeta Advantis JCrypto GP Card


Sermepa - Advantis JCrypto GP Card - Tarjeta Java - EMV - basada en Open PlatformSERMEPA anuncia la disponibilidad de la tarjeta ‘Advantis JCrypto GP Card’, una de las primeras tarjetas EMV de Europa creada en plataforma abierta según las especificaciones GlobalPlatform  (GP) Specifications.
 
La nueva tarjeta utiliza tecnología Java card e incluye su sistema operativo y un applet EMV que han recibido de forma conjunta la aprobación de VISA.

Una cualidad que caracteriza a esta tarjeta es que tanto el sistema operativo basado en GP como la capa EMV se integran en la memoria ROM del chip, a diferencia de los sistemas que almacenan estos ejecutables en memoria externa. Esto implica mejor rendimiento y mayor seguridad, aspecto clave en las aplicaciones de pago EMV.

Sin embargo, gracias a la flexibilidad de las especificaciones GP y a la funcionalidad Java, es la capacidad de incorporar ejecutables descargables con posterioridad a la emisión y provisión de la tarjeta, de forma que las entidades financieras podrán incorporar nuevas aplicaciones como firma electrónica o gestores de identidad digital sobre las tarjetas que están en poder de sus titulares, una vez que se introduzcan en dispositivos adecuados, como cajeros automáticos.
 
En el modelo estratégico de SERMEPA, abierto a diferentes suministradores, es posible que diferentes fabricantes de tarjetas puedan entregar productos de la familia Advantis, de modo que las tarjetas  Advantis JCrypto GP Cards se benefician de esta disponibilidad multi fabricante.

Carmen Carnero Silvo, Subdirectora General de SERMEPA y Consejera Electa de  GlobalPlatform comentó “En SERMEPA estamos orgullosos de ser uno de los primeros suministradores europeos de tarjetas EMV certificadas por VISA y basadas en estándares abiertos. La mayor parte de los programas de tarjetas EMV desplegados en Europa hasta la fecha se basan en soluciones propietarias, lo que supone ciertas limitaciones para los emisores de tarjetas que las adoptan. Gracias al esfuerzo de SERMEPA al producir la tarjeta  Advantis JCrypto GP Card ponemos al alcance de los emisores que desean desplegar productos abiertos de pago EMV la posibilidad de con una solución alternativa, singular y de alta seguridad.»

Bob Beer, Vicepresidente de Desarrollo de Negocio de  Datacard y Presidente del Consejo de GlobalPlatform añadió “Como miembro activo de categoría «Full Member» de GlobalPlatform , SERMEPA siempre ha demostrado su compromiso con el desarrollo y la promoción de las especificaciones de tarjetas inteligentes interoperables en todo tipo de infraestructuras, como las propias tarjetas, los dispositivos y los sistemas. la disponibilidad de su nueva tarjeta basada  en las especificaciones «GP Specifications» es un verdadero logro, no solo para SERMEPA sino también para GP. Es una clara demostración de que existe una fuerte demanda de productos EMV abiertos e interoperables, en el seno de la industria de los medios de pagos y no dudamos de que contar con este producto tendrá un impacto significativo en la tasa de adopción de la tecnología GlobalPlatform, desde luego, en toda Europa, y también en el resto del mundo.”

La tarjeta Advantis JCrypto GP Card forma parte de la familia de productos Advantis de SERMEPA. Todos los productos Advantis se desarrollan con la posibilidad de facilitar su implementación a múltiples suministradores, y por tanto, cualquier fabricante o proveedor de tarjetas, pre-personalizador o personalizador pueden incluirlas en su catálogo de productos.

El Ministerio de Industria, Turismo y Comercio y el de Economía y Hacienda presentan el modelo facturae de factura electrónica


El Ministerio de Industria, Turismo y Comercio, en colaboración con la Agencia Tributaria, presentó ayer 6 de febrero de 2008 Facturae, el primer modelo de factura electrónica de Europa con acceso abierto, gratuito y garantizado por la Administración, que ahorrará 15.000 millones de euros anuales a las empresas. En este sentido, según sus cálculos, el nuevo formato podría ayudar a ahorrar el 1,5% del Producto Interior Bruto (PIB).

En España se emiten unas  4.500 miilones de facturas con un gasto total de 9.000 millones de hojas de papel. Así, el coste unitario medio por factura pasaría de los 3,48 euros (2,78 euros en el proceso de recepción y 0,76 en el de emisión) que se estima en la gestión de facturas en papel a 0,15 euros (0,09 euros en recepción y 0,06 en emisión) que se estima cuando la gestión de la factura es electrónica.

Entre las ventajas de este nuevo sistema, el director de Informática Tributaria, Santiago Segarra, ha citado la integración de los sistemas informáticos, la simplificación de las tareas administrativas, el ahorro de papel y espacio, y las mejoras en el control interno y en las tareas de gestión. «El control interno ya no dependerá, por ejemplo, de que se contabilicen todas las facturas a mano», ha destacado.

La nueva Facturae incluirá la misma información que una factura tradicional (codificada, en este caso entre etiquetas XML que permiten extraer cada campo de la factura en el ordenador de destino) así como la firma electrónica del usuario asociada a un certificado digital que garantiza la autenticidad de la factura en relación con la identidad del firmante y la integridad del contenido. Además, la Ley de Contratos del Sector Público obligará a que se utilice este formato para la contratación con el sector público a partir de 2009.

En este sentido, Segarra ha señalado que todas las empresas españolas «ya realizan trámites telemáticos con la Agencia Tributaria, lo que supone que todas ellas cuentan con firma electrónica y que, por tanto, podrían empezar ya a usar este nuevo modelo».

Por su parte, el subdirector general de Tecnologías de la Información y de las Comunicaciones del Ministerio de Industria, Miguel F. Azorín, ha explicado que las grandes empresas ya trabajan con la factura electrónica a través de sus propios sistemas de gestión. «Las PYMES a veces no tienen recursos para crear sus propios sistemas y las grandes compañías les obligan a realizar las facturas con sus propios mecanismos», ha afirmado.

Software gratuito

Para Azorín, Facturae permitirá que cualquier empresa pequeña pueda realizar sus facturas electrónicas en un único formato y con su propio sistema ya que, a través de la Administración, podrán acceder a un software gratuito con el que trabajar.

El programa de gestión y de facturación electrónica ya está disponible en la página web http://www.facturae.es. Asimismo, se ha habilitado un número de teléfono (902 446 006) y un correo electrónico (facturae@mityc.es) donde poder realizar consultas, y próximamente se publicará un directorio con las empresas que ya utilizan este modelo.

Facturas en PDF

La generalización del sistema facturae permitirá erradicar la extendida creencia de que una factura en formato PDF es una factura electrónica, y consolidar la firma electrónica en las gestiones entre empresas y cuando facturan a la administración pública.

Contenido de la factura 

La factura, para ser válida legalmente, debe contener, al menos, los siguientes contenidos:

  • Número.
  • Fecha.
  • Tipo de factura (ordinaria, recapitulativa, rectificativa)
  • Razón social de quien la emite y quien la recibe.
  • NIF de quien la emite y quien la recibe.
  • Domicilios de ambas partes.
  • Descripción de las operaciones.
  • Importe de cada producto o servicio.
  • Tipo impositivo aplicable a cada producto y servicio.
  • Cuota tributaria.
  • Fecha en que se ha prestado el servicio o se ha entregado el producto (si es diferente al momento de emisión de la factura).
  • Justificación de la exención o «no sujeción» en los casos en que aplique alguna excepción de cobro del IVA.

Pautas para el desarrollo normativo de la Digitalización Certificada


Logo Digitalización certificadaLa normativa sobre Digitalización Certificada está bastante desarrollada en el ámbito tributario, hasta el punto de que próximamente empezaremos a ver las primeras soluciones homologadas. En Albalia Interactiva hemos preparado un «minisite» informativo sobre la homologación de las soluciones de Digitalización Certificada.

Sin embargo, se corre el riesgo de que el desarrollo de la norma en las provincias y autonomías forales (Alava, Guipuzcoa, Navarra y Vizcaya) fragmente el esfuerzo de los desarrolladores de soluciones, y pueda dar lugar a cuatro normas forales frente a la de régimen común.

Ciertamente, es un riesgo remoto, porque hasta la fecha el desarrollo de la normativa foral de índole tributaria, salvando las especificidades del régimen foral ha seguido un camino integrador y armónico con el régimen común.

Sin embargo puede darse la circunstancia de que un software homologado bajo una norma, pueda no estarlo bajo su réplica foral.

Esto podría suceder en el caso de la Digitalización Certificada a la luz de lo indicado respecto al proceso de homologación de soluciones.

Veamos la comparativa entre:

  • Régimen Común: ORDEN EHA/962/2007, de 10 de abril, por la que se desarrollan determinadas disposiciones sobre facturación telemática y conservación electrónica de facturas, contenidas en el Real Decreto 1496/2003, de 28 de noviembre, por el que se aprueba el reglamento por el que se regulan las obligaciones de facturación
  • Navarra: ORDEN FORAL 228/2007, de 12 de junio del Consejero de Economía y Hacienda, por la que se desarrollan determinadas disposiciones sobre facturación telemática y conservación electrónica de facturas, contenidas en el Decreto Foral 205/2004, de 17 de mayo, por el que se aprueba el Reglamento por el que se regulan las obligaciones de facturación.
  • Guipuzcoa: ORDEN FORAL 865/2007, de 2 de agosto, por la que se desarrollan determinadas disposiciones sobre facturación telemática y conservación electrónica de facturas, contenidas en el Decreto Foral 61/2004, de 15 de junio, por el que se regulan las obligaciones de facturación. 

Artículo 7 (Régimen Común):

3. Las entidades desarrolladoras que deseen homologar software de digitalización que cumplan los requisitos del apartado 2 de este artículo deberán cumplir los siguientes trámites:

a) Las entidades interesadas presentarán una solicitud ante el Director del Departamento de Informática Tributaria de la Agencia Estatal de Administración Tributaria que deberá contener una declaración responsable de cumplimiento de los requisitos exigidos en la presente Orden, acompañada de la documentación que acredite su cumplimiento.

Artículo 8 (Régimen Foral de Navarra) 

3. Las entidades desarrolladoras que deseen homologar software de digitalización que cumplan los requisitos del apartado 2 de este artículo deberán cumplir los siguientes trámites:

a) Las entidades interesadas presentarán una solicitud ante el Director del Servicio de Planificación e Información Tributaria de la Hacienda Tributaria de Navarra que deberá contener una declaración responsable de cumplimiento de los requisitos exigidos en la presente Orden Foral, acompañada de la documentación que acredite su cumplimiento.

Artículo 8 (Régimen Foral de Guipuzcoa) 

3.ª    Las entidades desarrolladoras que deseen homologar software de digitalización que cumplan los requisitos del apartado 2 de este artículo deberán cumplir los siguientes trámites:

a)    Las entidades interesadas presentarán una solicitud ante la Subdirección General de Inspección que deberá contener una declaración responsable de cumplimiento de los requisitos exigidos en la presente Orden Foral, acompañada de la documentación que acredite su cumplimiento.

Todavía faltan por publicar las normas equivalentes de Álava y Vizcaya. Mi recomendación es que la redacción sea un poco diferente a la vista en el caso de Navarra y Guipuzcoa:

3.ª    Las entidades desarrolladoras que deseen homologar software de digitalización que cumplan los requisitos del apartado 2 de este artículo, podrán actuar según lo dispuesto en la norma EHA 962/2007 puesto que serán válidas las homologaciones realizadas bajo normativa tributaria común. Las entidades que solo deseen operar en el territorio foral de …….. deberán cumplir los siguientes trámites:

a)    Las entidades interesadas presentarán una solicitud ante el Organismo ……………… que deberá contener una declaración responsable de cumplimiento de los requisitos exigidos en la presente Orden Foral, acompañada de la documentación que acredite su cumplimiento.

La redacción, claro, deberá adaptarse a la técnica legislativa que corresponda, pero creo que se capta la idea.

Para Navarra y Guipuzcoa no se agotan las posibilidades de reencauzar el problema, ya que está pendiente de publicación la norma equivalente a la

RESOLUCIÓN de 24 de octubre de 2007, de la Agencia Estatal de Administración Tributaria, sobre procedimiento para la homologación de software de digitalización contemplado en la Orden EHA/962/2007, de 10 de abril de 2007

Y en esta norma de nuevo se podrían dar las pautas que permitan dar valor a los procedimientos de homologación del régimen común.