Aunque es una norma que ya lleva un tiempo publicada (desde el 30 de diciembre de 2004), parece a veces poco conocida, y es muy importante en el diseño de sistemas de gestión de facturas electrónicas, ya que incide de forma destacada en su funcionalidad.
La transcribo a continuación.
JUAN CARLOS I
REY DE ESPAÑA
A todos los que la presente vieren y entendieren. Sabed: Que las Cortes Generales han aprobado y Yo vengo en sancionar la siguiente ley.
EXPOSICIÓN DE MOTIVOS
Esta Ley tiene por objeto incorporara¡ derecho interno la Directiva 2000/35/CE, del Parlamento Europeo y del Consejo, de 29 de junio de 2000, por la que se establecen medidas de lucha contra la morosidad en las operaciones comerciales.
A lo largo de esta última década, la Unión Europea ha venido prestando una atención creciente a los problemas de los plazos de pago excesivamente amplios y de la morosidad en el pago de deudas contractuales, debido a que deterioran la rentabilidad de las empresas, produciendo efectos especialmente negativos en la pequeña y mediana empresa. Además, las disparidades existentes entre los Estados miembros respecto a las legislaciones y prácticas en materia de pagos constituyen un obstáculo para el buen funcionamiento del mercado interior.
Son numerosas las iniciativas de la Unión Europea desarrolladas sobre esta materia, entre las cuales está la Recomendación de la Comisión de 12 de mayo de 1995, relativa a los plazos de pago en las transacciones comerciales. Al no haberse logrado mejoras en materia de morosidad desde la adopción de esta recomendación, se ha hecho necesaria la Directiva 2000/35/CE.
El objetivo general de esta directiva es fomentar una mayor transparencia en la determinación de los plazos de pago en las transacciones comerciales, y también su cumplimiento. Para ello, la directiva comprende un conjunto de medidas tendentes, de una parte, a impedir que plazos de pago excesivamente dilatados sean utilizados para proporcionar al deudor una liquidez adicional a expensas del acreedor, y, de otra, a disuadir los retrasos en los pagos, erradicando las causas por las que en la actualidad la morosidad puede resultar ventajosa económicamente para los deudores.
El alcance de esta directiva está limitado a los pagos efectuados como contraprestación en operaciones comerciales entre empresas y entre éstas y el sector público. No regula las operaciones en las que intervienen consumidores, los intereses relacionados con otros pagos como los efectuados en virtud de la legislación en materia de cheques y letras de cambio ni los pagos de indemnizaciones por daños.
El criterio subjetivo y material que delimita el ámbito de aplicación de la Directiva 2000/35/CE aconseja efectuar su transposición a nuestro ordenamiento jurídico mediante una ley especial que regule las medidas sustantivas contra la morosidad, y que, en una disposición final, modifique el texto refundido de la Ley de Contratos de las Administraciones Públicas, aprobado por el Real Decreto Legislativo 2/2000, de 16 de junio.
Las medidas sustantivas contra la morosidad que esta Ley regula consisten en establecer, con carácter general, un plazo de exigibilidad de intereses de demora, determinar su devengo automático, señalar el tipo de interés de demora y otorgar al acreedor el derecho a reclamar al deudor una indemnización razonable por los costes de cobro. A estas medidas se añade la posibilidad de pactar cláusulas de reserva de dominio a los efectos de que el vendedor conserve la propiedad de los bienes hasta el pago total de la deuda.
La nueva Ley introduce un cambio esencial en este ámbito, como es el de desplazar a los usos del comercio que hayan venido consagrando plazos de pago excesivamente dilatados, los cuales se verían sustituidos por las disposiciones de esta Ley. Cuando la Ley hace referencia a que el juez puede considerar los usos del comercio como elemento objetivo de valoración a la hora de determinar el posible carácter abusivo de una cláusula contractual, toma este extremo sólo como un dato factual y objetivo que permite comparar la actuación de un operador con la situación del tráfico mercantil en cada momento.
El plazo de exigibilidad de la deuda y la determinación del tipo de interés de demora establecidos en la ley son de aplicación en defecto de pacto entre las partes. Ahora bien, la libertad de contratar no debe amparar prácticas abusivas imponiendo cláusulas relativas a plazos de pago más amplios o tipos de interés de demora inferiores a los previstos en esta Ley, por lo que el juez podrá modificar estos acuerdos si, valoradas las circunstancias del caso, resultaran abusivos para el acreedor. En este sentido, podrá considerarse factor constitutivo de dicho abuso el que el acuerdo sirva, principalmente, para proporcionar al deudor una liquidez adicional a expensas del acreedor o para que el contratista principal imponga a sus proveedores o subcontratistas unas condiciones de pago que no estén justificadas por razón de las obligaciones que asuma. Precisamente esta regulación de las cláusulas abusivas es la que ha determinado la necesidad de dar una nueva redacción al artículo 17.3 de la Ley 7/1996, de 15 de enero, de Ordenación del Comercio Minorista, para ajustar los pagos a los proveedores a las previsiones de esta Ley. También, la Ley regula la acción colectiva dirigida a impedir la utilización de estas cláusulas cuando hayan sido redactadas para uso general.
La adecuación de nuestra legislación interna sobre contratación pública al ordenamiento jurídico comunitario está contenida en el texto refundido de la Ley de Contratos de las Administraciones Públicas, aprobado por el Real Decreto Legislativo 2/2000, de 16 de junio. La inclusión de las Administraciones públicas en el ámbito de la Directiva 2000/35/CE, dispensando igual tratamiento a todos los agentes económicos en materia de pagos por operaciones comerciales, hace necesario modificar la regulación del tipo de interés de demora e introducir el reconocimiento del derecho del acreedor a una indemnización por costes de cobro de la deuda, para su adecuación a las previsiones de la norma comunitaria. Igual adecuación requieren las disposiciones reguladoras de los pagos entre contratistas y subcontratistas y suministradores. A estos fines responde la disposición final primera de esta Ley.
La Ley se dicta al amparo de las competencias que la Constitución Española atribuye al Estado en el artículo 149.1.6.’ y 8.’ por afectar a la legislación mercantil y civil. No obstante, la disposición final primera de esta Ley se dicta al amparo del artículo 149.1.18.’ que atribuye al Estado la legislación básica sobre Contratos de las Administraciones Públicas.
Artículo 1. Objeto.
Esta Ley tiene por objeto combatir la morosidad en el pago de deudas dinerarias y el abuso, en perjuicio del acreedor, en la fijación de los plazos de pago en las operaciones comerciales que den lugar a la entrega de bienes o a la prestación de servicios realizadas entre empresas o entre empresas y la Administración.
Artículo 2. Definiciones.
A los efectos regulados en esta Ley, se considerará como:
a) Empresa, a cualquier persona física o jurídica que actúe en el ejercicio de su actividad independiente económica o profesional.
b) Administración, a las Administraciones públicas, organismos y entidades previstas en los apartados 2 y 3 del artículo 1 del texto refundido de la Ley de Contratos de las Administraciones Públicas, aprobado por el Real Decreto Legislativo 2/2000, de 16 de junio.
c) Morosidad, el incumplimiento de los plazos contractuales o legales de pago.
Artículo 3. Ámbito de aplicación.
1. Esta Ley será de aplicación a todos los pagos efectuados como contraprestación en las operaciones comerciales realizadas entre empresas, o entre empresas y la Administración, de conformidad con lo dispuesto en el texto refundido de la Ley de Contratos de las Administraciones Públicas, así como las realizadas entre los contratistas principales y sus proveedores y subcontratistas.
2. Quedan fuera del ámbito de aplicación de esta Ley:
a) Los pagos efectuados en las operaciones comerciales en las que intervengan consumidores.
b) Los intereses relacionados con la legislación en materia de cheques, pagarés y letras de cambio y los pagos de indemnizaciones por daños, incluidos los pagos por entidades aseguradoras.
c) Las deudas sometidas a procedimientos concursales incoados contra el deudor, que se regirán por lo establecido en su legislación especial.
Artículo 4. Determinación del plazo de pago.
1. El plazo de pago que debe cumplir el deudor será el que se hubiera pactado entre las partes dentro del marco legal aplicable y, en su defecto, el establecido de acuerdo con lo dispuesto en el apartado siguiente.
2. El plazo de pago, a falta de pacto entre las partes, será el siguiente:
a) Treinta días después de la fecha en que el deudor haya recibido la factura o una solicitud de pago equivalente.
b) Si la fecha de recibo de la factura o la solicitud de pago equivalente se presta a duda, treinta días después de la fecha de recepción de las mercancías o prestación de los servicios.
c) Si el deudor recibe la factura o la solicitud de pago equivalente antes que los bienes o servicios, treinta días después de la entrega de los bienes o de la prestación de los servicios.
d) Si legalmente o en el contrato se ha dispuesto un procedimiento de aceptación o de comprobación mediante el cual deba verificarse la conformidad de los bienes o los servicios con lo dispuesto en el contrato y si el deudor recibe la factura o la solicitud de pago equivalente antes o en la fecha en que tiene lugar dicha aceptación o verificación, treinta días después de esta última fecha.
Artículo 5. Devengo de intereses de demora.
El obligado al pago de la deuda dineraria surgida como contraprestación en operaciones comerciales incurrirá en mora y deberá pagar el interés pactado en el contrato o el fijado por esta Ley automáticamente por el mero incumplimiento del pago en el plazo pactado o legalmente establecido, sin necesidad de aviso de vencimiento ni intimación alguna por parte del acreedor.
Artículo 6. Requisitos para que el acreedor pueda exigir los intereses de demora.
El acreedor tendrá derecho a intereses de demora cuando concurran simultáneamente los siguientes requisitos:
a) Que haya cumplido sus obligaciones contractuales y legales.
b) Que no haya recibido a tiempo la cantidad debida a menos que el deudor pueda probar que no es responsable del retraso.
Artículo 7. Interés de demora.
1. El interés de demora que deberá pagar el deudor será el que resulte del contrato y, en defecto de pacto, el tipo legal que se establece en el apartado siguiente.
2. El tipo legal de interés de demora que el deudor estará obligado a pagar será la suma del tipo de interés aplicado por el Banco Central Europeo a su más reciente operación principal de financiación efectuada antes del primer día del semestre natural de que se trate más siete puntos porcentuales.
Por tipo de interés aplicado por el Banco Central Europeo a sus operaciones principales de financiación se entenderá el tipo de interés aplicado a tales operaciones en caso de subastas a tipo fijo. En el caso de que se efectuara una operación principal de financiación con arreglo a un procedimiento de subasta a tipo variable, este tipo de interés se referirá al tipo de interés marginal resultante de esa subasta.
El tipo legal de interés de demora, determinado conforme a lo dispuesto en este apartado, se aplicará durante los seis meses siguientes a su fijación.
3. El Ministerio de Economía y Hacienda publicará semestralmente en el «Boletín Oficial del Estado» el tipo de interés resultante por la aplicación de la norma contenida en el apartado anterior.
Artículo 8. Indemnización por costes de cobro.
1. Cuando el deudor incurra en mora, el acreedor tendrá derecho a reclamar al deudor una indemnización por todos los costes de cobro debidamente acreditados que haya sufrido a causa de la mora de éste. En la determinación de estos costes de cobro se aplicarán los principios de transparencia y proporcionalidad respecto a la deuda principal. La indemnización no podrá superar, en ningún caso, el 15 por ciento de la cuantía de la deuda, excepto en los casos en que la deuda no supere los 30.000 euros en los que el límite de la indemnización estará constituido por el importe de la deuda de que se trate.
No procederá esta indemnización cuando el coste de cobro de que se trate haya sido cubierto por la condena en costas del deudor, de conformidad con lo dispuesto en los artículos 241 a 246 y 394 a 398 de la Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil.
2. El deudor no estará obligado a pagar la indemnización establecida en el apartado anterior cuando no sea responsable del retraso en el pago.
Artículo 9. Cláusulas abusivas.
1. Serán nulas las cláusulas pactadas entre las partes sobre la fecha de pago o las consecuencias de la demora que difieran en cuanto al plazo de pago y al tipo legal de interés de demora establecidos con carácter subsidiario en el apartado 2 del artículo 4 y en el apartado 2 del artículo 7, así como las cláusulas que resulten contrarias a los requisitos para exigir los intereses de demora del artículo 6, cuando tengan un contenido abusivo en perjuicio del acreedor, consideradas todas las circunstancias del caso, entre ellas, la naturaleza del producto o servicio, la prestación por parte del deudor de garantías adicionales y los usos habituales del comercio. No podrá considerarse uso habitual del comercio la práctica repetida de plazos abusivos.
Para determinar si una cláusula es abusiva para el acreedor, se tendrá en cuenta, entre otros factores, si el deudor tiene alguna razón objetiva para apartarse del plazo de pago y del tipo legal del interés de demora dispuestos en el artículo 4.2 y en el artículo 7.2.
Asimismo, para determinar si una cláusula es abusiva se tendrá en cuenta, considerando todas las circunstancias del caso, si dicha cláusula sirve principalmente para proporcionar al deudor una liquidez adicional a expensas del acreedor, o si el contratista principal impone a sus proveedores o subcontratistas unas condiciones de pago que no estén justificadas por razón de las condiciones de que él mismo sea beneficiario o por otras razones objetivas.
2. El juez que declare la invalidez de dichas cláusulas abusivas integrará el contrato con arreglo a lo dispuesto en el artículo 1.258 del Código Civil y dispondrá de facultades moderadoras respecto de los derechos y obligaciones de las partes y de las consecuencias de su ineficacia.
3. Serán igualmente nulas las cláusulas abusivas contenidas en las condiciones generales de la contratación según lo dispuesto en el apartado 1.
4. Las acciones de cesación y de retractación en la utilización de las condiciones generales a que se refiere el apartado anterior podrán ser ejercitadas, conforme a la Ley 7/1998, de 13 de abril, sobre Condiciones Generales de la Contratación, por las siguientes entidades:
a) Las asociaciones, federaciones de asociaciones y corporaciones de empresarios, profesionales y agricultores que estatutariamente tengan encomendada la defensa de los intereses de sus miembros.
b) Las Cámaras Oficiales de Comercio, Industria y Navegación.
c) Los colegios profesionales legalmente constituidos.
Estas entidades podrán personarse en los procesos promovidos por otra cualquiera de ellas, si lo estiman oportuno para la defensa de los intereses que representan.
Artículo 10. Cláusula de reserva de dominio.
En las relaciones internas entre vendedor y comprador, aquél conservará la propiedad de los bienes vendidos hasta el pago total del precio, siempre que se haya convenido expresamente una cláusula de reserva de dominio entre comprador y vendedor antes de la entrega de los bienes.
Sin perjuicio de la aplicación del artículo 1.112 del Código Civil, el vendedor podrá subrogar en su derecho a la persona que, mediante la realización de anticipos, financiación o asunción de la obligación, realiza la contraprestación por cuenta del deudor o permite a este último adquirir derecho sobre el objeto de la reserva de dominio o utilizarlo cuando dicha contraprestación se destina, efectivamente, a ese fin.
Entre las medidas de conservación de su derecho, el vendedor o el tercero que haya financiado la operación podrá retener la documentación acreditativa de la titularidad de los bienes sobre los que se haya pactado la reserva de dominio.
Disposición adicional primera. Régimen de pagos en el comercio minorista.
En el ámbito de los pagos a los proveedores del comercio que regula la Ley 7/1996, de 15 de enero, de Ordenación del Comercio Minorista, se estará en primer lugar a lo dispuesto por el artículo 17 de dicha Ley, aplicándose de forma supletoria esta Ley.
Disposición adicional segunda. Informe del Gobierno al Congreso de los Diputados.
El Gobierno, en el plazo de dos años desde la entrada en vigor de la presente Ley, remitirá al Congreso de los Diputados un informe en el que se analizarán y evaluarán los efectos y las consecuencias de la aplicación del contenido de la misma en relación a los plazos de pago en las operaciones comerciales realizadas entre empresas y entre empresas y Administración.
Disposición transitoria única. Contratos preexistentes.
Esta Ley será de aplicación a todos los contratos que, incluidos en su ámbito de aplicación, hayan sido celebrados con posterioridad al 8 de agosto de 2002, en cuanto a sus efectos futuros, incluida la aplicación del tipo de interés de demora establecido en su artículo 7. No obstante, en cuanto a la nulidad de las cláusulas pactadas por las causas establecidas en su artículo 9, la presente Ley será aplicable a los contratos celebrados con posterioridad a su entrada en vigor.
Disposición derogatoria única. Derogación normativa.
Quedan derogadas todas las normas de igual o inferior rango en lo que contradigan o se opongan a esta Ley, a excepción de aquellas que, en relación a la determinación del plazo de pago, resulten más beneficiosas para el acreedor.
Disposición final primera. Modificación del texto refundido de la Ley de Contratos de las Administraciones Públicas aprobado por el Real Decreto Legislativo 2/2000, de 16 de junio.
El texto refundido de la Ley de Contratos de las Administraciones Públicas, aprobado por el Real Decreto Legislativo 2/2000, de 16 de junio, se modifica en los siguientes términos:
Uno. El apartado 4 del artículo 99 queda redactado como sigue:
«4. La Administración tendrá la obligación de abonar el precio dentro de los sesenta días siguientes a la fecha de la expedición de las certificaciones de obras o de los correspondientes documentos que acrediten la realización total o parcial del contrato, sin perjuicio del plazo especial establecido en el apartado 4 del artículo 110, y, si se demorase, deberá abonar al contratista, a partir del cumplimiento de dicho plazo de sesenta días, los intereses de demora y la indemnización por los costes de cobro en los términos previstos en la Ley por la que se establecen medidas de lucha contra la morosidad en las operaciones comerciales.»
Dos. El apartado 4 del artículo 110 queda redactado como sigue:
«4. Excepto en los contratos de obras, que se regirán por lo dispuesto en el artículo 147.3, dentro del plazo de un mes, a contar desde la fecha del acta de recepción, deberá acordarse y ser notificada al contratista la liquidación correspondiente del contrato y abonársele, en su caso, el saldo resultante. Si se produjera demora en el pago del saldo de liquidación, el contratista tendrá derecho a percibir los intereses de demora y la indemnización por los costes de cobro en los términos previstos en la Ley por la que se establecen medidas de lucha contra la morosidad en las operaciones comerciales.»
Tres. Los apartados 4 y 5 del artículo 116 quedan redactados como sigue:
«4. Salvo lo que se dispone en el siguiente apartado 5, el contratista deberá abonar las facturas en el plazo fijado de conformidad con el artículo 4 de la Ley por la que se establecen medidas de lucha contra la morosidad en las operaciones comerciales. En caso de demora en el pago, el subcontratista o el suministrador tendrá derecho al cobro de los intereses de demora y la indemnización por los costes de cobro en los términos previstos en la misma Ley.
5. Cuando el plazo de pago se convenga más allá de sesenta días, dicho pago se instrumentará mediante un documento que lleve aparejada la acción cambiarla; y cuando el plazo de pago supere los ciento veinte días, podrá además exigirse por el subcontratista o suministrador que dicho pago se garantice mediante aval.
Los subcontratos y los contratos de suministros a que se refiere el párrafo anterior tendrán en todo caso naturaleza privada.»
Cuatro. El apartado 3 del artículo 169 queda redactado como sigue:
«3. En el supuesto del artículo 167.a), el contratista tendrá derecho al abono del interés de demora previsto en la Ley por la que se establecen medidas de lucha contra la morosidad en operaciones comerciales de las cantidades debidas o valores económicos convenidos, a partir del vencimiento del plazo previsto para su entrega, así como de los daños y perjuicios sufridos.»
Cinco. La letra a) del apartado 2 de la disposición final primera queda redactada como sigue:
«a) Los plazos de sesenta días, cuatro meses y ocho meses previstos en el artículo 99.»
Disposición final segunda. Modificación de la Ley 7/1996, de 15 de enero, de Ordenación del Comercio Minorista.
La Ley 7/1996, de 15 de enero, de Ordenación del Comercio Minorista, se modifica en los siguientes términos:
Uno. Los apartados 1, 3, 4 y 5 del artículo 17 quedan redactados como sigue:
«1. A falta de plazo expreso, se entenderá que los comerciantes deben efectuar el pago del precio de las mercancías que compren antes de treinta días a partir de la fecha de su entrega.
3. Los aplazamientos de pago de productos de alimentación frescos y de los perecederos no excederán en ningún caso de treinta días. Los aplazamientos de pago para los demás productos de alimentación y gran consumo no excederán del plazo de sesenta días, salvo pacto expreso en el que se prevean compensaciones económicas equivalentes al mayor aplazamiento y de las que el proveedor sea beneficiario, sin que en ningún caso pueda exceder el plazo de noventa días.
Se entenderá por productos de alimentación frescos y perecederos aquellos que por sus características naturales conservan sus cualidades aptas para comercialización y consumo durante un plazo inferior a treinta días o que precisan condiciones de temperatura regulada de comercialización y transporte. Son productos de gran consumo aquellos fungibles de compra habitual y repetitiva por los consumidores y que presenten alta rotación.
El Gobierno determinará reglamentariamente en el plazo de tres meses la definición de los productos a los que se refiere el apartado anterior.
4. Con relación a los productos que no sean frescos o perecederos ni de alimentación y gran consumo, cuando los comerciantes acuerden con sus proveedores aplazamientos de pago que excedan de los sesenta días desde la fecha de entrega y recepción de las mercancías, el pago deberá quedar instrumentado en documento que lleve aparejada acción cambiarla, con mención expresa de la fecha de pago indicada en la factura. En el caso de aplazamientos superiores a noventa días, este documento será endosable a la orden. En todo caso, el documento se deberá emitir o aceptar por los comerciantes dentro del plazo de treinta días, a contar desde la fecha de recepción de la mercancía, siempre que la factura haya sido enviada. Para la concesión de aplazamientos de pago superiores a ciento veinte días, el vendedor podrá exigir que queden garantizados mediante aval bancario o seguro de crédito o caución.
5. En cualquier caso, se producirá el devengo de intereses moratorios en forma automática a partir del día siguiente al señalado para el pago o, en defecto de pacto, a aquel en el cual debiera efectuarse de acuerdo con lo establecido en el apartado 1. En esos supuestos, el tipo aplicable para determinar la cuantía de los intereses será el previsto en el artículo 7 de la Ley por la que se establecen medidas de lucha contra la morosidad en las operaciones comerciales, salvo que las partes hubieren acordado en el contrato un tipo distinto, que en ningún caso será inferior al señalado para el interés legal incrementado en un 50 por ciento.»
Dos. Se añade una disposición transitoria segunda con la siguiente redacción:
«Disposición transitoria segunda. Régimen de aplazamientos de pagos a los proveedores del comercio minorista.
El plazo fijado para los productos frescos y perecederos seguirá siendo el ya exigible de 30 días. La limitación máxima de 60 días a la que se refiere el artículo 17.3 de esta Ley se aplicará a partir del 1 de julio de 2006. Entre tanto, los aplazamientos de pago de los productos de alimentación que no tengan carácter de frescos ni perecederos y los productos de gran consumo no excederán de noventa días desde la entrega de la mercancía.»
Disposición final tercera. Título competencial.
Esta Ley se dicta al amparo de las competencias que el artículo 149.1.6.’ y 8.’ de la Constitución atribuye en exclusiva al Estado en materia de legislación mercantil y civil. No obstante, la disposición final primera de esta Ley se dicta al amparo del artículo 149.1.18.’ y tendrá la consideración de norma básica, con excepción de la modificación del artículo 169.3 del texto refundido de la Ley de Contratos de las Administraciones Públicas, que no tiene este carácter de norma básica de acuerdo con la disposición final primera de este texto legal.
Disposición final cuarta. Entrada en vigor.
La presente Ley entrará en vigor el día siguiente al de su publicación en el «Boletín Oficial del Estado».
Por tanto,
Mando a todos los españoles, particulares y autoridades, que guarden y hagan guardar esta ley.
Madrid, 29 de diciembre de 2004.
JUAN CARLOS R.
El Presidente del Gobierno,
JOSÉ LUIS RODRÍGUEZ ZAPATERO

 El representante del Gobierno asturiano hizo estas declaraciones en la inauguración de la jornada sobre Facturación Electrónica y Digitalización Certificada organizada por la Asociación Multisectorial de Empresas Españolas de Electrónica y Telecomunicaciones (ASIMELEC) con la colaboración de la Fundación CTIC (Centro Tecnológico de la Información y la Comunicación) y que reunió ayer en Gijón a casi un centenar de técnicos y gestores de diversas empresas e instituciones de la región.
 Ya está disponible en
 Hace algunos dias mencionaba el
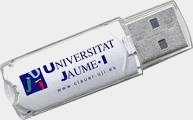
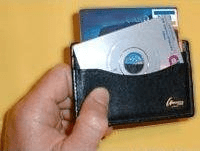 El sistema permite utilizar casi cualquier soporte para ello, de forma que incluso se pueden transportar los drivers que facilitan su uso que se integran de forma no invasiva en la experiencia de usuario. Como se ve en estas fotos, ya existen implementaciones (con personalización de marca) en «llave» USB y en CD.

