Diferencias entre la modalidad B2B y la básica del mandato SEPA de adeudo por domiciliaciones


Las principales diferencias entre la modalidad B2B y la básica del mandato SEPA son:

  • En el mandato B2B el deudor no tiene derecho a devolver una transacción autorizada, ya que se autoriza conforme lo notifica el banco.
  • El instrumento B2B requiere que las entidades de los deudores se aseguren de que las transacciones están autorizadas mediante verificación de la transacción y la información del mandato al deudor, normalmente por banca electrónica.
  • La entidad de crédito del deudor no puede ofrecer el instrumento B2B a un cliente deudor que tenga la consideración de «consumidor» según la normativa del país en el que la entidad del deudor presta los servicios de pago. Por la misma razón, un acreedor no puede presentar pagos vía el instrumento B2B a clientes que son consumidores.
  • En respuesta a las necesidades específicas de la comunidad empresarial, el instrumento B2B ofrece ciclos de cobro significativamente más cortos para la ejecución de los adeudos directos y restringe los plazos de devolución, pero requiere la aprobación una a una por el deudor.

Ya sabéis que en EADTrust estamos ayudando a las empresas a adaptarse a SEPA, con mecanismos como el sistema de notificaciones Noticeman, que permite obtener la conformidad del mandato por parte del deudor, con cursos y seminarios y con diversos artículos que explican como resolver los problemas asociados a los nuevos códigos:

Los números de 2013 de «Todo es electrónico»


Los duendes de las estadísticas de WordPress.com prepararon un informe sobre el año 2013 de este blog.

Aquí hay un extracto:

El Museo del Louvre tiene 8.5 millones de visitantes por año. Este blog fue visto cerca de 270.000 veces en 2013. Si fuese una exposición en el Museo del Louvre, se precisarían alrededor de 12 días para que toda esa gente la visitase.

Haz click para ver el reporte completo.

Ranking de despachos de abogados en España


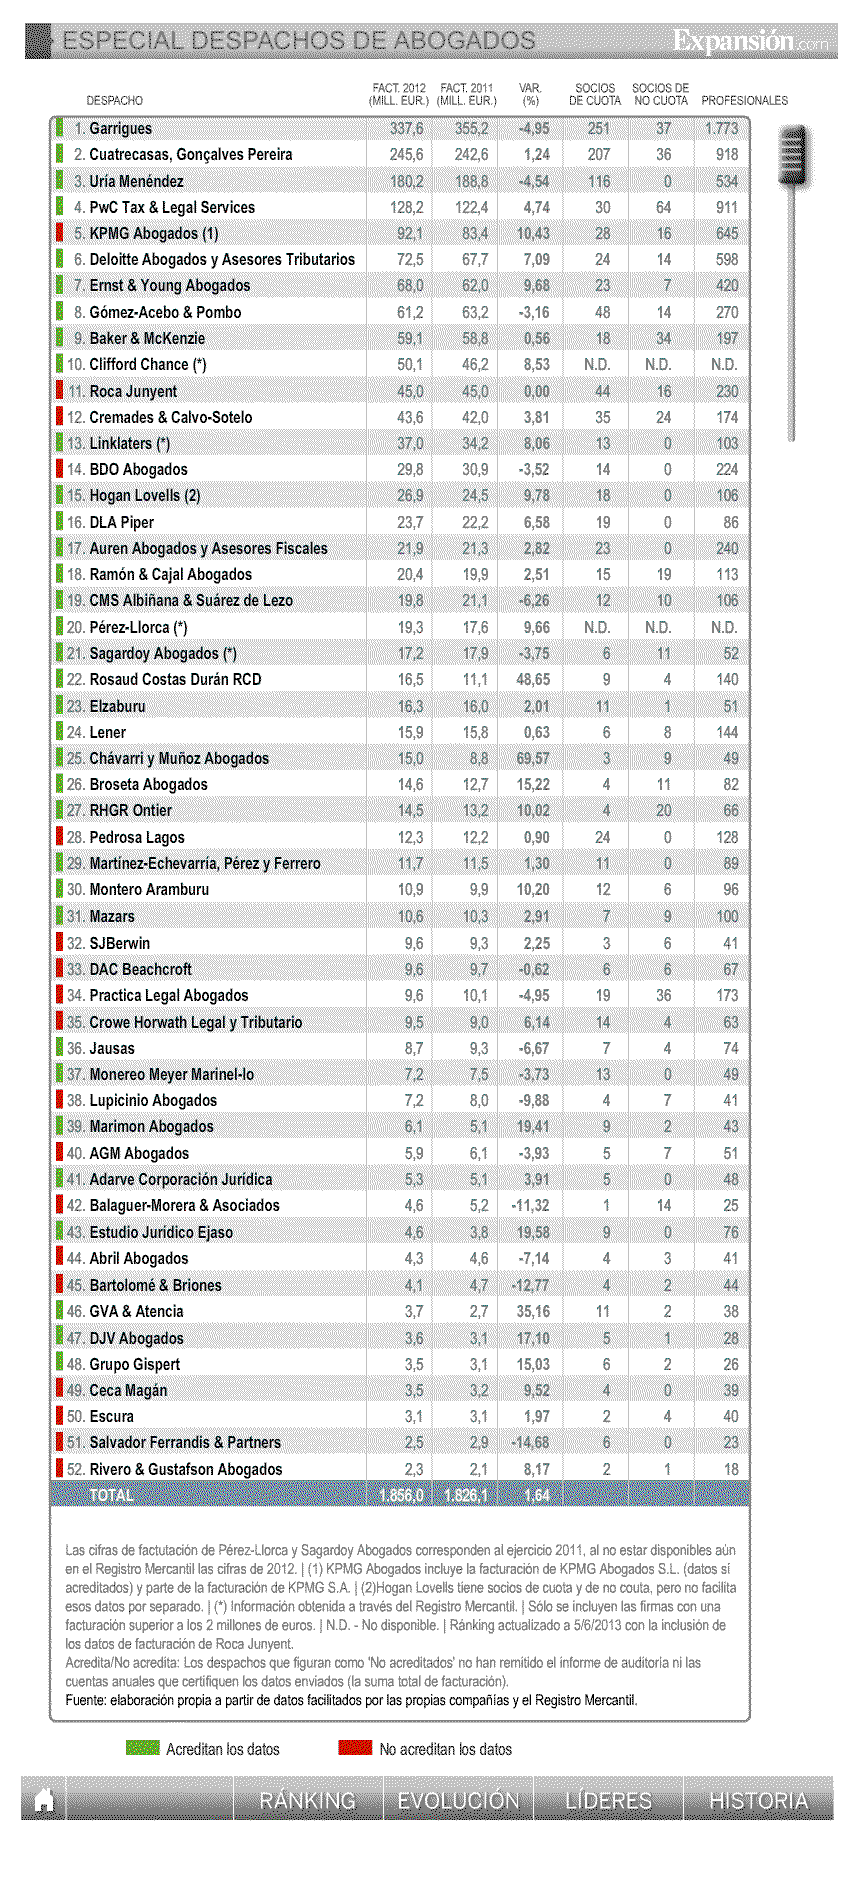
Los tres grandes despachos españoles, Garrigues, Cuatrecasas y Uría, mantienen su hegemonía en el sector legal a pesar del empuje de las ramas jurídicas de las auditoras, que siguen creciendo.

A mediados de 2013, el periódico Expansión ha publicado un informe sobre los despachos de abogados españoles, gracias a la pluma de C. García-León y S. Saiz.

Los bufetes nacionales resisten el pulso de las firmas auditoras,

Sus conclusiones se resumen en el siguiente gráfico:

Ranking-despachos-abogados-2013

Servicio de custodia digital «Cartulario»


Cartulario es una plataforma multiusuario, desarrollada en modo SaaS y disponible en modalidad «Cloud Computing» o «Nube TIC«, que permite una rápida puesta en marcha de las soluciones de Confianza Digital.

De esta forma, garantiza la seguridad de los intercambios, la confianza del archivo y la gestión de la prueba jurídica.

Las tecnologías que ofrece Cartulario permiten el concepto de Prueba Digital y garantizan la seguridad en el Intercambio y el Archivo.

Entre ellas están:

  • Autenticación,
  • Cifrado,
  • Registro,
  • Trazabilidad,
  • Control de la integridad,
  • Sellado de tiempo (interno y por un tercero de confianza).
  • Metadatos de original electrónico (Completitud, Obliterabilidad, Endosabilidad)

Diferentes niveles de administración, que permiten ofrecer estas funcionalidades a las empresas, a las administraciones públicas o al público general, de forma flexible y escalable.

Cuenta con un webservice para el depósito de documentos y administra diferentes mecanismos de gestión de CSV (Código Seguro de Verificación).

Contacte con EADTrust en el 91 716 0555 para ampliar información.

EADTrust en el evento sobre firma biométrica de VASS y GNEIS


En el evento organizado el pasado 27 de noviembre de 2013 por VASS (Valor Añadido en Soluciones y Servicios), y Gneis Global Services, empresa de tecnología y procesos del Grupo Bankinter, para presentar la solución de firma manuscrita desarrollado por Alianet y que distribuyen dichas entidades participó también EADTrust, European Agency of Digital Trust.

Ambas entidades presentaron el proyecto de Firma Biométrica Digital como una solución de contratación que revolucionará la manera en la que las empresas comercializan y operan en Internet.

La tecnología biométrica se basa en la caracterización de las personas a través de rasgos personales y en el caso de la firma se traduce en la captura y cifrado de datos de movimiento y presión al trazar la rúbrica sobre un dispositivo de captación idóneo.

La tecnología propuesta permite realizar procesos de firma de uno o más signatarios en cualquier lugar y momento, sin usar papel, mediante una aplicación disponible de forma online y con el más alto nivel de movilidad.

El evento contó con más de 40 asistentes de clientes de los sectores de Banca, Seguros, Telecomunicaciones y Administración Pública, que pudieron comprobar las funcionalidades de dicha solución.

firma-digitalizada-2

La solución presentada cuenta con la Auditoría de Firma Manuscrita Digitalizada Avanzada, realizada por European Agency of Digital Trust, que otorga su sello de confianza para transmitir a los firmantes que la captura de su información biométrica se realiza en condiciones adecuadas de seguridad.

En la jornada, Julián Inza, representante de European Agency of Digital Trust, repasó los aspectos más reseñables de la legislación de firma electrónica española y europea, así como de las condiciones que hay que exigir a las soluciones de firma digitalizada.

Garantía de Seguridad en cada proceso de Firma

A fin de dar cobertura a los requerimientos más exigentes, desde contratación de productos de alto riesgo potencialmente litigiosos hasta procedimientos con menor exigencia o riesgo de controversia, la solución Firma Biométrica Digital se basa en un proceso de gestión de identidad y presvación de la  integridad que no necesita papeles, que puede desplegarse de forma online y en ámbitos de movilidad que facilitan la contratación en cualquier lugar.

Entre otras ventajas, se pueden enumerar la mejora de la seguridad jurídica y el cumplimiento con normativas como FATCA, MIFID y la lucha antifraude en la contratación, lo que le otorga plena validez legal.

Según Juan Rosas, Director de Innovación en GNEIS, “la tecnología de firma biométrica digital permite que los usuarios realicen firmas manuscritas en formato electrónico sobre tabletas con un nivel de confianza similar al de la firma sobre papel, que desaparecerá de las sucursales. Esto es gracias a que el documento se guarda y certifica teniendo en cuenta no sólo el grafo del firmante sino también otros datos biométricos como la velocidad o la presión con la que se firma, lo que garantiza la seguridad de la operación“.

¿Es aplicable la Ley 11/2007 a los colegios profesionales? ¿Y a las cámaras de comercio?


El Artículo 2 (Ámbito de aplicación) de la Ley 11/2007 y su disposición adicional primera  especifican las administraciones publicas obligadas en relación con el despliegue de infraestructuras y procedimientos electrónicos para atender el derecho de los ciudadanos consagrado por dicha ley  a relacionarse con las Administraciones Públicas por medios electrónicos.

Dado que los colegios profesionales y las consejos generales son corporaciones de derecho público (por cierto, también entran en esta categoría las cámaras de comercio y las federaciones deportivas), se aplica de forma restrictiva la normativa administrativa, aunque están sujetas al derecho privado.

Son personas jurídicas que adoptan forma asociativa, creadas, no por un pacto, sino por una ley que determina sus fines, estructura y funcionamiento.

La pertenencia a estas corporaciones es obligatoria para todos aquellos que pretendan ejercer determinadosderechos (p. ej., el ejercicio de una profesión en el caso de los colegios profesionales). La cualidad de miembros se determina en base a una condición objetiva, relacionada con el fin corporativo de que se trate: p. ej., una cualidadprofesional (V. Colegios Profesionales), la cualidad de comerciante o industrial (Cámaras de Comercio, Industria yNavegación), regante de un aprovechamiento colectivo de aguas públicas (V. comunidades de regantes), etc.

Por todo ello, puede afirmarse que la Ley 11/2007 de 22 de junio, de acceso electrónico de los ciudadanos a los Servicios Públicos, no es de aplicación a los Colegios Profesionales (ni a las Cámaras de Comercio).

Seminario: Adaptación a SEPA de los adeudos por domiciliaciones


El nuevo mandato SEPA sustituye las autorizaciones de domiciliación tradicionales y define varios campos diferentes, como el código de acreedor, el código SWIFT del banco del deudor o el IBAN. Para facilitar la transición que la implantación de este mandato implica, se realiza una jornada formativa organizada por Atenea Interactiva denominada «Adaptación a SEPA de los adeudos por domiciliaciones«, en la que se cubre exhaustivamente el mandato SEPA «core» y el mandato SEPA B2B para sustituir los adeudos por domiciliaciones.

Este curso sobre la adaptación a SEPA, obligatoria en febrero de 2014, se realizará el 17 de Diciembre de 2013.

Con el curso se proporcionan gratuitamente además una colección de herramientas, documentos y modelos en formatos editables para facilitar y automatizar la adaptación a SEPA, así como las explicaciones para utilizarlas. Accede al folleto del curso en este enlace.

La inscripción, por tan solo 199 € (los inscritos hasta el 12 de diciembre de 2013), en este enlace

Escisión de Sistema 4B en cuatro sociedades


El pasado 28 de noviembre de 2013, se publicó en la página web de Sistema 4B el siguiente anuncio societario:

Logo-4BEn cumplimiento de lo dispuesto en el artículo 43 de la Ley 3/2009, de 3 de abril, sobre Modificaciones Estructurales de las Sociedades Mercantiles (en adelante la “LME”) y disposiciones concordantes, se hace público que el día 28 de noviembre de 2013 la Junta General Extraordinaria de Accionistas de Sistema 4B, S.A. (la “Sociedad” o la “Sociedad Escindida”), aprobó la escisión total de la Sociedad, con la extinción de ésta y la división de su patrimonio en cuatro partes, siendo beneficiarias de esta escisión las sociedades de nueva creación: (i) AEVIS EUROPA, S.L.; (ii) SISTEMA 4B, S.L., (iii) MASTER RED EUROPA, S.L. y (iv) GESTORA PATRIMONIAL CALLE FRANCISCO SANCHA 12, S.L. (las “Sociedades Beneficiarias”) en los términos establecidos en el proyecto de escisión aprobado, en cumplimiento del artículo 30, en relación con los artículos 73 y 74 de la LME.

Las referidas Sociedades Beneficiarias se constituirán simultáneamente y como consecuencia de la escisión total de Sistema 4B, S.A., todo ello previa disolución sin liquidación de la Sociedad Escindida, adquiriendo las Sociedades Beneficiarias de nueva creación, por sucesión universal, la totalidad de los derechos y obligaciones inherentes al patrimonio escindido que, respectivamente, se les ha atribuido.

El acuerdo de escisión fue aprobado conforme al proyecto de escisión, redactado, suscrito y aprobado por el Consejo de Administración de la Sociedad el día 28 de noviembre de 2013, junto con sus Anexos.

Se hace constar que el acuerdo de escisión se ha adoptado con las prescripciones del artículo 42 de la LME por remisión del artículo 73.1. de la LME, que regula la escisión por acuerdo unánime de los socios, habiéndose dado cuenta a los trabajadores de la Sociedad. Asimismo, puesto que las participaciones de las Sociedades Beneficiarias serán atribuidas a los accionistas de la Sociedad proporcionalmente a los derechos que tenían en el capital de ésta, el presente proceso de escisión total por constitución de nuevas sociedades se efectúa al amparo del artículo 78 bis de la LME, en virtud del cual no son necesarios el informe de los administradores sobre el proyecto de escisión, ni el informe de expertos independientes, ni el balance de escisión. Como balance de referencia, se ha adoptado el balance de la Sociedad cerrado a 30 de septiembre de 2013, el cual ha sido aprobado por la Junta General de Accionistas de la Sociedad.

Se hace constar expresamente, de conformidad con el artículo 43 de la LME, por remisión del artículo 73, el derecho que asiste a los socios y acreedores de las sociedades que participan en la escisión total, de obtener el texto íntegro del acuerdo adoptado y del balance de referencia, así como el derecho de los referidos acreedores a oponerse a la escisión total en el plazo de un mes desde la publicación del último anuncio de escisión, todo ello de conformidad con los términos señalados en el artículo 44 de la LME por remisión del artículo 73 de la LME.

Madrid, 28 de noviembre de 2013.- El Secretario no Consejero del Consejo de Administración, D. José de Reina Amarillas.

Sistema 4B, S.A. fué constituida el 27/09/1974 con el siguiente objeto social: LA GESTIÓN DEL SISTEMA » TARJETA 4B«, EL CONSECUENTE DESARROLLO DE LAS ACTIVIDADES PROPIAS DE ESTE INSTRUMENTO DE CREDITO, PAGO Y COBRO Y TODOS AQUELLOS SERVICIOS BANCARIOS PARA LOS CUALES CONSTITUYA LA TARJETA 4B …
EasySET (by Mark Merkow)


El original de este artículo está disponible en EasySET y se publicó en septiembre del año 2000

EasySET shows great promise as a SET implementation that’s reliable, repeatable, and easy to maintain and operate. Unfortunately, availability is currently limited to Spain.

07-Sep-2000 | By Mark Merkow

EasySET is an implementation of the Secure Electronic Transactions standard from the Spanish bank, Banesto. EasySET, hosted at Banesto, answers many of the criticisms of «classical SET» by lightening the weight of consumer wallets and centralizing the complex processing of the point-of-sale (POS) system and the acquirer payment gateway system into a service model implementation. This service model approach to SET takes the processing load off the merchant e-commerce systems while offering the advantages of improved transaction security and faster processing.

Banesto»s involvement with SET began as early as 1996 with a pilot project using the Banesto Virtual@Cash card. In mid-1997, the first Spanish SET transaction was run, and a couple of years later the SET Facil, or EasySET project was launched. Banesto expects over 1,000 virtual shops supporting over 50,000 cardholders by year»s end.

The EasySET Wallet supports SET transactions for Eurocard Mastercard and Visa cards issued by Banesto. The wallet is a free download for Banesto»s customers via a »click-and-go» interface that enables a one-step download for SET cardholder certificates.

Download and installation of the SafeLayer Wallet proceeds as follows:

  • Upon requesting the wallet software from the online bank, the user is authenticated by whatever means they choose
  • Users select which of their active credit card(s) they wish to activate for SET
  • Upon clicking the link for the selected card(s), request messages include the bank-sourced card information that the user would otherwise need to enter into the wallet
  • Since the EasySET wallet has all the needed information, the cardholder can download, install, and configure the wallet with the SET certificate(s) in less than 5 minutes
  • Shopping proceeds directly

When customers select an SET-enabled credit card for payment, the EasySET POS system and Payment Gateway go to work at the Banesto site. Because the heavy-lifting work needed by the wallet is housed and maintained on Banesto»s system, any upgrades needed to the software are completely transparent to users. Additionally, the SafeLayer Wallet supports the Electronic Commerce Markup Language (ECML) to speed up checkout processing through auto-fill features on merchant Web forms.

Banesto has further simplified the activities for bringing a new e-commerce site online by offering the CiberTienda shopping cart system for free and Virtual POS as open source downloads under the GNU public license. The systems are available for Linux, and will soon be available for Solaris, Irix, and Windows NT.

How EasySET Works
In compliance with the SET specification, the EasySET system offers the full complement of the SET messaging protocol to keep credit card information from falling into the wrong hands. It also supports the uses of SSL where SET is unavailable on cardmember registered cards. Cardmembers need to download and install the SafeLayer Wallet (around 500Kbytes) and register their cards for SET-enablement. Merchants download and install the Banesto Virtual POS, along with the CiberTienda shopping system, or within their existing e-commerce software. Multiple merchants can share the same POS software, provided that each merchant obtains and manages their own pairs of SET digital certificates needed to conduct transactions and settlement steps. The Virtual POS module consists of a manual, a CGI script, a daemon or service component, and a pair of certificates to identify the supplier and the business. Banesto serves as the Merchant Certificate Authority (CA) and Cardholder CA.

To integrate the Virtual POS, merchants run the CGI script and enter some data that will identify transactions from them. The POS communicates via SSL with Banesto and a secure server there displays the forms of payment possible to the cardholder»s browser. These forms of payment choices can be personalized for each merchant site. The traditional authorization request is then sent to an authorizing center where it is processed and validated.

The bank communicates the result of the transaction back to the merchant site daemon using SSL. In addition to SSL payment, Banesto offers the SET mode payment to help guarantee the identity of the parties involved. In these cases, when the client proceeds to checkout processing, he chooses the SET payment processing option on the merchant Web site and the wallet application starts automatically. From this point on, SET request-response message pairs are prepared and communicated appropriately.

Added benefits from the Banesto Virtual POS include:

  • Sending e-mail to confirm payments and order authorization codes
  • The option of establishing maximum daily limits for each credit card number
  • The ability to audit merchant data from the beginning of a transaction to the return result of the operation
  • Access to the Extractos application to view transactions that have been completed. Exactos also permits on-line adjustments and credits as needed for business operations
  • A daily automatic totaling and balancing service to compare bank records with merchant records

Fees, Costs, etc.
EasySET software is available as a free download to both merchants and cardholders. Since SET-based transactions carry lower risks with a higher assurance of participant identities, Banesto offers no-chargebacks on transactions conducted using EasySET. Other than typical set-up costs for merchant services, there are no added fees or costs associated with EasySET, and possibly reduced discount fees due to card-present transaction rules.

Overall
EasySET indeed simplifies and eliminates many of the criticisms of Classical SET, and its price is certainly hard to beat! As future success of the service model for SET is proven out, EasySET may well become a popular choice for issuer banks across the globe.

Pros
EasySET shows great promise as a SET implementation that»s reliable, repeatable, and easy to maintain and operate. Because EasySET Virtual POS supports both SSL and SET it seems a natural choice for those desiring a higher level of security and assurance of Internet-based credit card purchases.

Cons
EasySET is only available in Spain by Banesto and can only be used by Banesto customers (merchants and cardholders).

Links:
Banesto shopping cart software
EasySET example of CiberTienda system
A Leaner and Meaner SET Lowers Merchant Barriers To Entry

Mark Merkow is an E-commerce Security Specialist and technology author. His books include Building SET Applications for Secure Transactions, Thin Clients Clearly Explained, Virtual Private Networks for Dummies, and The Complete Guide To Internet Security. Mark can be reached at mmerkow@internet.com

Este artículo fue referenciado en EasySET – El rediseño de Banesto del protocolo SET


Trust related services in the Cloud: Timestamping


timestampAt this moment, EADTrust is first and only Certification Service Provider that can provide a very high quality timestamping  service based in a Cloud Infraestructure which is designed to grow as demand does.

I have previously mentioned EADTrust in other article.

EADTrust can now deploy «cloudified» timestamping services in Microsoft Azure and in Amazon Elastic Compute Cloud (Amazon EC2).

The ElasTIC Timestamping service is a high quality, high SLA, high volume service designed for professional aplications in eGovernement, eBanking and eInsurance environments.

It is being used by the most demanding systems using handwritten digitized adavanced electronic signature: Citi Bank, Bankinter, …

Alternatively, in some applications there is the option to contract «BET» Service (Best Effort Timestamping). A low cost service, which compete with generic timestamping services, with lower SLA as offered by other Certification Service Providers (CSP).

Contact with EADTrust, to know nore regarding the timestamping  service at +34 91 7150555